会社法で発行できる9種類の株式・完全ガイド|事業承継に使える種類株式の全体像

前回、自社株を会社が買い戻すときの財源規制を見ました。ここで視点を広げて、株式そのものの「中身」を変えるしくみを整理します。会社法では、配当・議決権・譲渡制限・拒否権など9つの事項について、内容の異なる種類株式を発行できます。分散対策で登場した無議決権株式や黄金株も、この9種類の一部です。この記事では、9種類の全体像と、事業承継でよく使う3つ、導入の手続きと税務上の扱いを、現経営者と後継者に向けて整理します。
この記事でわかること
- 種類株式とは何か、なぜ会社法が認めているのか
- 会社法で発行できる9種類の株式の中身
- 事業承継でよく使う3つの種類株式
- 導入の手続きと、相続税の評価の扱い
- 黄金株に取得条項を組み合わせる設計例
種類株式とは?
種類株式とは、配当や議決権などの事項について、内容の異なる2種類以上の株式を発行したときの、それぞれの株式のことです(会社法108条)。
ふつうの会社では、すべての株式が同じ内容です。1株につき1個の議決権があり、配当も持ち株数に応じて受け取ります。種類株式を使うと、「議決権はないが配当は受け取れる株式」や「特定の議案に拒否権がある株式」のように、株式ごとに中身を変えられます。
なぜ会社法は、株式の種類を認めているのか?
株主ごとに求めるものが違うので、出資のしかたや会社への関わり方に合わせて、株式の中身を選べるようにするためです。
会社法には、株主を持ち株数に応じて平等に扱うという原則があります。
経営に関わりたい株主もいれば、配当だけを求める株主もいます。資金を出す投資家は、議決権より配当の優先を求めることが多いでしょう。種類株式は、こうした違いを定款で設計できるようにした制度です。どの種類を使うかは会社が自分で決めるので、定款自治の代表的な場面でもあります。
9種類の株式には、どんなものがあるのか?
配当・残余財産・議決権・譲渡・取得請求・取得条項・全部取得・拒否権・役員選任の9つです。
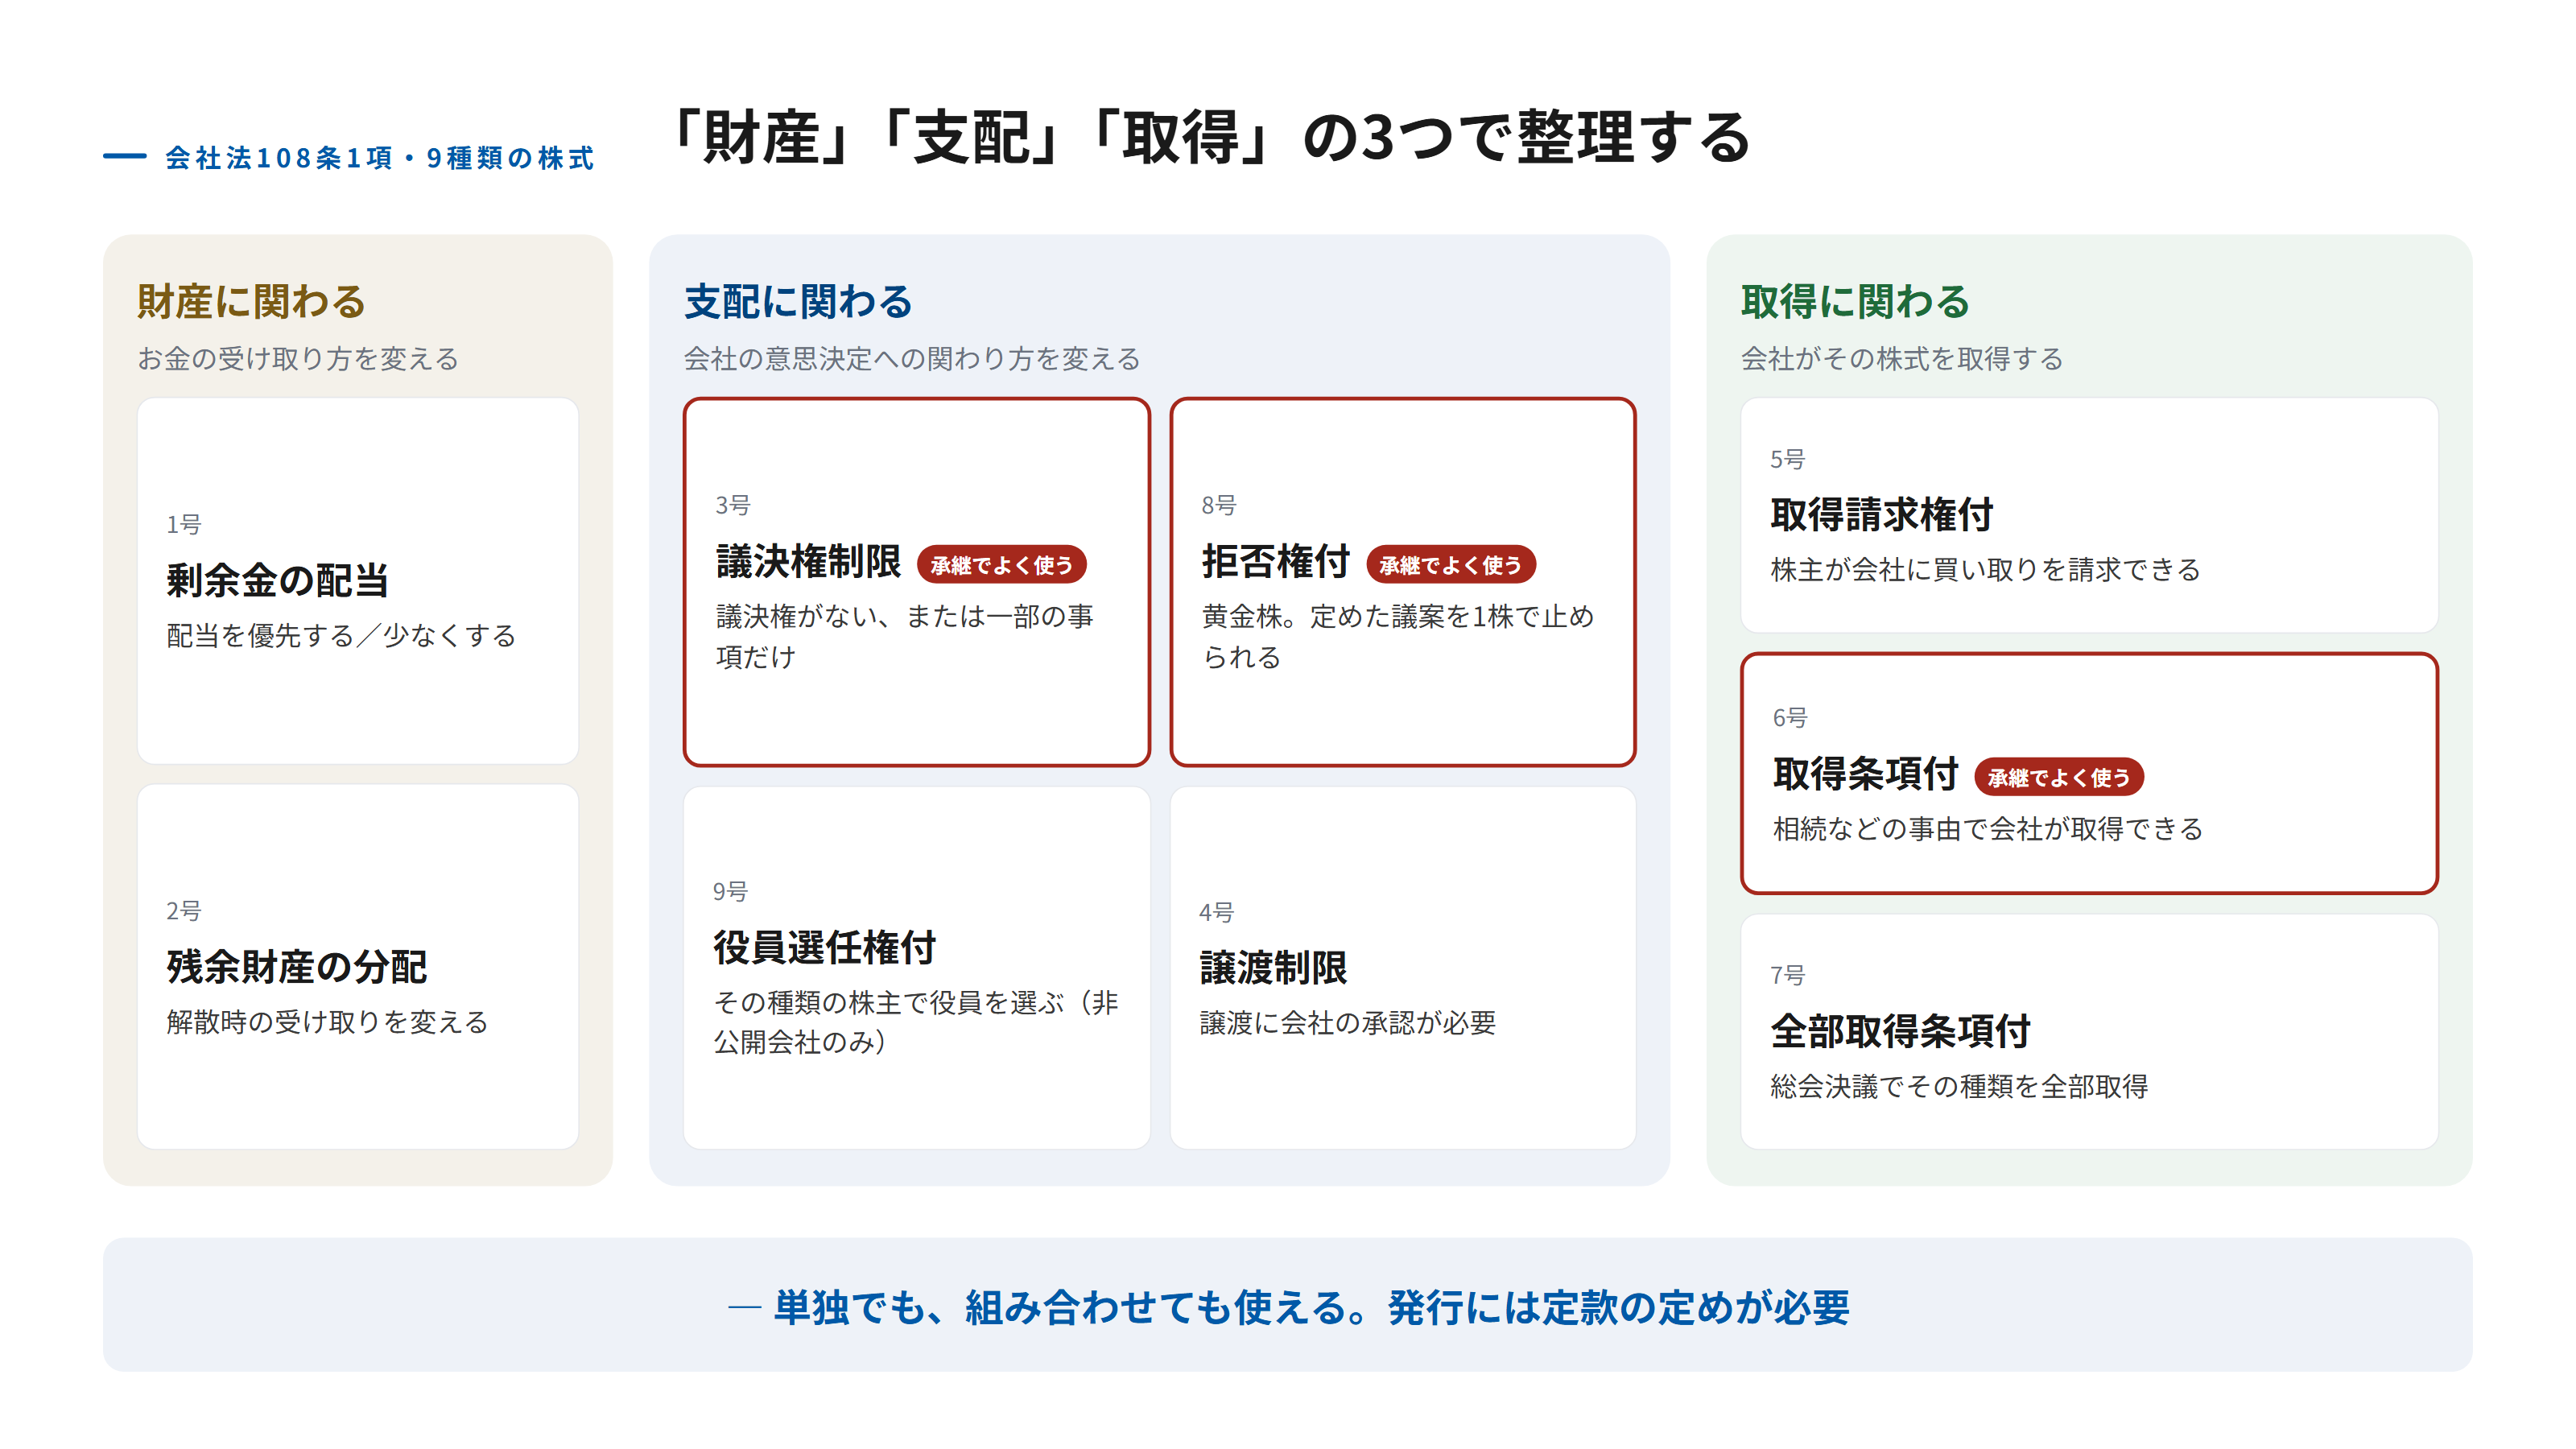
| 種類(会社法108条1項) | 内容 | 承継での使い道 |
|---|---|---|
| 1号 剰余金の配当 | 配当を優先したり、少なくしたりする | 継がない相続人に配当で報いる |
| 2号 残余財産の分配 | 解散時に受け取る財産の順位や額を変える | 使う場面は少ない |
| 3号 議決権制限 | 議決権がない、または一部の事項に限られる | 財産は分け、議決権は後継者に集める |
| 4号 譲渡制限 | 譲渡に会社の承認が必要 | 中小企業では全株式に付けるのが通例 |
| 5号 取得請求権付 | 株主が会社に買い取りを請求できる | 少数株主に換金の道を用意する |
| 6号 取得条項付 | 一定の事由が起きたら会社が取得できる | 相続などで株式が外へ出るのを防ぐ |
| 7号 全部取得条項付 | 総会決議でその種類を全部取得できる | 少数株主の整理 |
| 8号 拒否権付(黄金株) | 特定の決議にその株主の承認が必要 | 現経営者が後継者を見守る |
| 9号 役員選任権付 | その種類の株主総会で役員を選ぶ | 非公開会社のみ。合弁などで使う |
9号の役員選任権付株式は、公開会社や指名委員会等設置会社では発行できません。また、種類は単独でも、組み合わせても使えます。「配当は優先するが議決権はない株式」のような設計が典型です。
事業承継でよく使われるのはどれか?
議決権制限株式、拒否権付株式(黄金株)、取得条項付株式の3つです。
- 議決権制限株式:継がない相続人に議決権のない株式を渡せば、財産の価値は分けつつ、議決権は後継者に集められます。非公開会社なら、発行できる数に上限はありません
- 拒否権付株式(黄金株):1株でも、定めた議案を止められます。現経営者が持てば、株式の大半を後継者に渡したあとも、重要な決定に目を光らせることができます
- 取得条項付株式:「株主が亡くなったとき」などを取得事由にしておけば、会社がその株式を取得できます。相続で株式が外へ出るのを防げます
取得条項付株式で会社が株式を取得するときも、分配可能額の範囲内でなければ取得の効力が生じません(会社法170条5項)。前回見た財源規制は、ここでも効いてきます。
種類株式は、どうやって導入するのか?
定款を変更して種類株式の内容と数を定め、新しく発行するか、既存の株式の一部を種類株式に変えます。
定款の変更には株主総会の特別決議が必要です。ただし、既存の株式の内容を変える場合は、それだけでは足りないことが多くあります。たとえば、ある種類の株式に取得条項を付けるには、その種類の株主全員の同意が必要です(会社法111条1項)。
もう一つ、種類株式の内容は登記されます(会社法911条3項7号)。登記事項証明書を取れば誰でも見られるので、取引先や金融機関の目に触れることを前提に設計してください。
相続税の評価は、普通株式と変わるのか?
原則として変わりません。無議決権株式も、議決権の有無を考慮せずに評価します。
国税庁の取扱いでは、無議決権株式は普通株式と同じように評価するのが原則です。遺産分割が申告期限までに確定し、その会社の株式を相続した同族株主全員が同意するなどの条件を満たせば、無議決権株式の評価額を5%減らし、その分を議決権のある株式に上乗せする方法も選べます。ただし、相続財産全体の評価額は変わりません。
拒否権付株式(黄金株)も、普通株式と同じように評価します。強い権利があるからといって、評価が上がるわけではありません。種類株式は、相続税を減らす道具ではなく、議決権の配分を設計する道具だと考えてください。
種類株式と属人的株式は、どう違うのか?
種類株式は株式そのものの中身を変え、属人的株式は特定の株主という「人」に着目して扱いを変えます。
非公開会社では、定款で「株主Aの議決権は1株につき10個」のように、株主ごとに扱いを変えられます(会社法109条2項)。これを属人的株式と呼びます。株式を譲り渡しても、その扱いは新しい株主には引き継がれません。また、種類株式と違って登記されないのも特徴です。どちらを使うかは、目的と、外部に見えてよいかどうかで選びます。
実例で見ると、どう組み合わせるのか?
黄金株に取得条項を付けて、社長が亡くなったら会社が取得するようにしておく、という組み合わせが典型です。
架空の例で見てみます。G社の社長は、普通株式の大半を後継者の長女に贈与し終えました。ただ、長女はまだ30代で、数年は重要な決定を見守りたいと考えています。
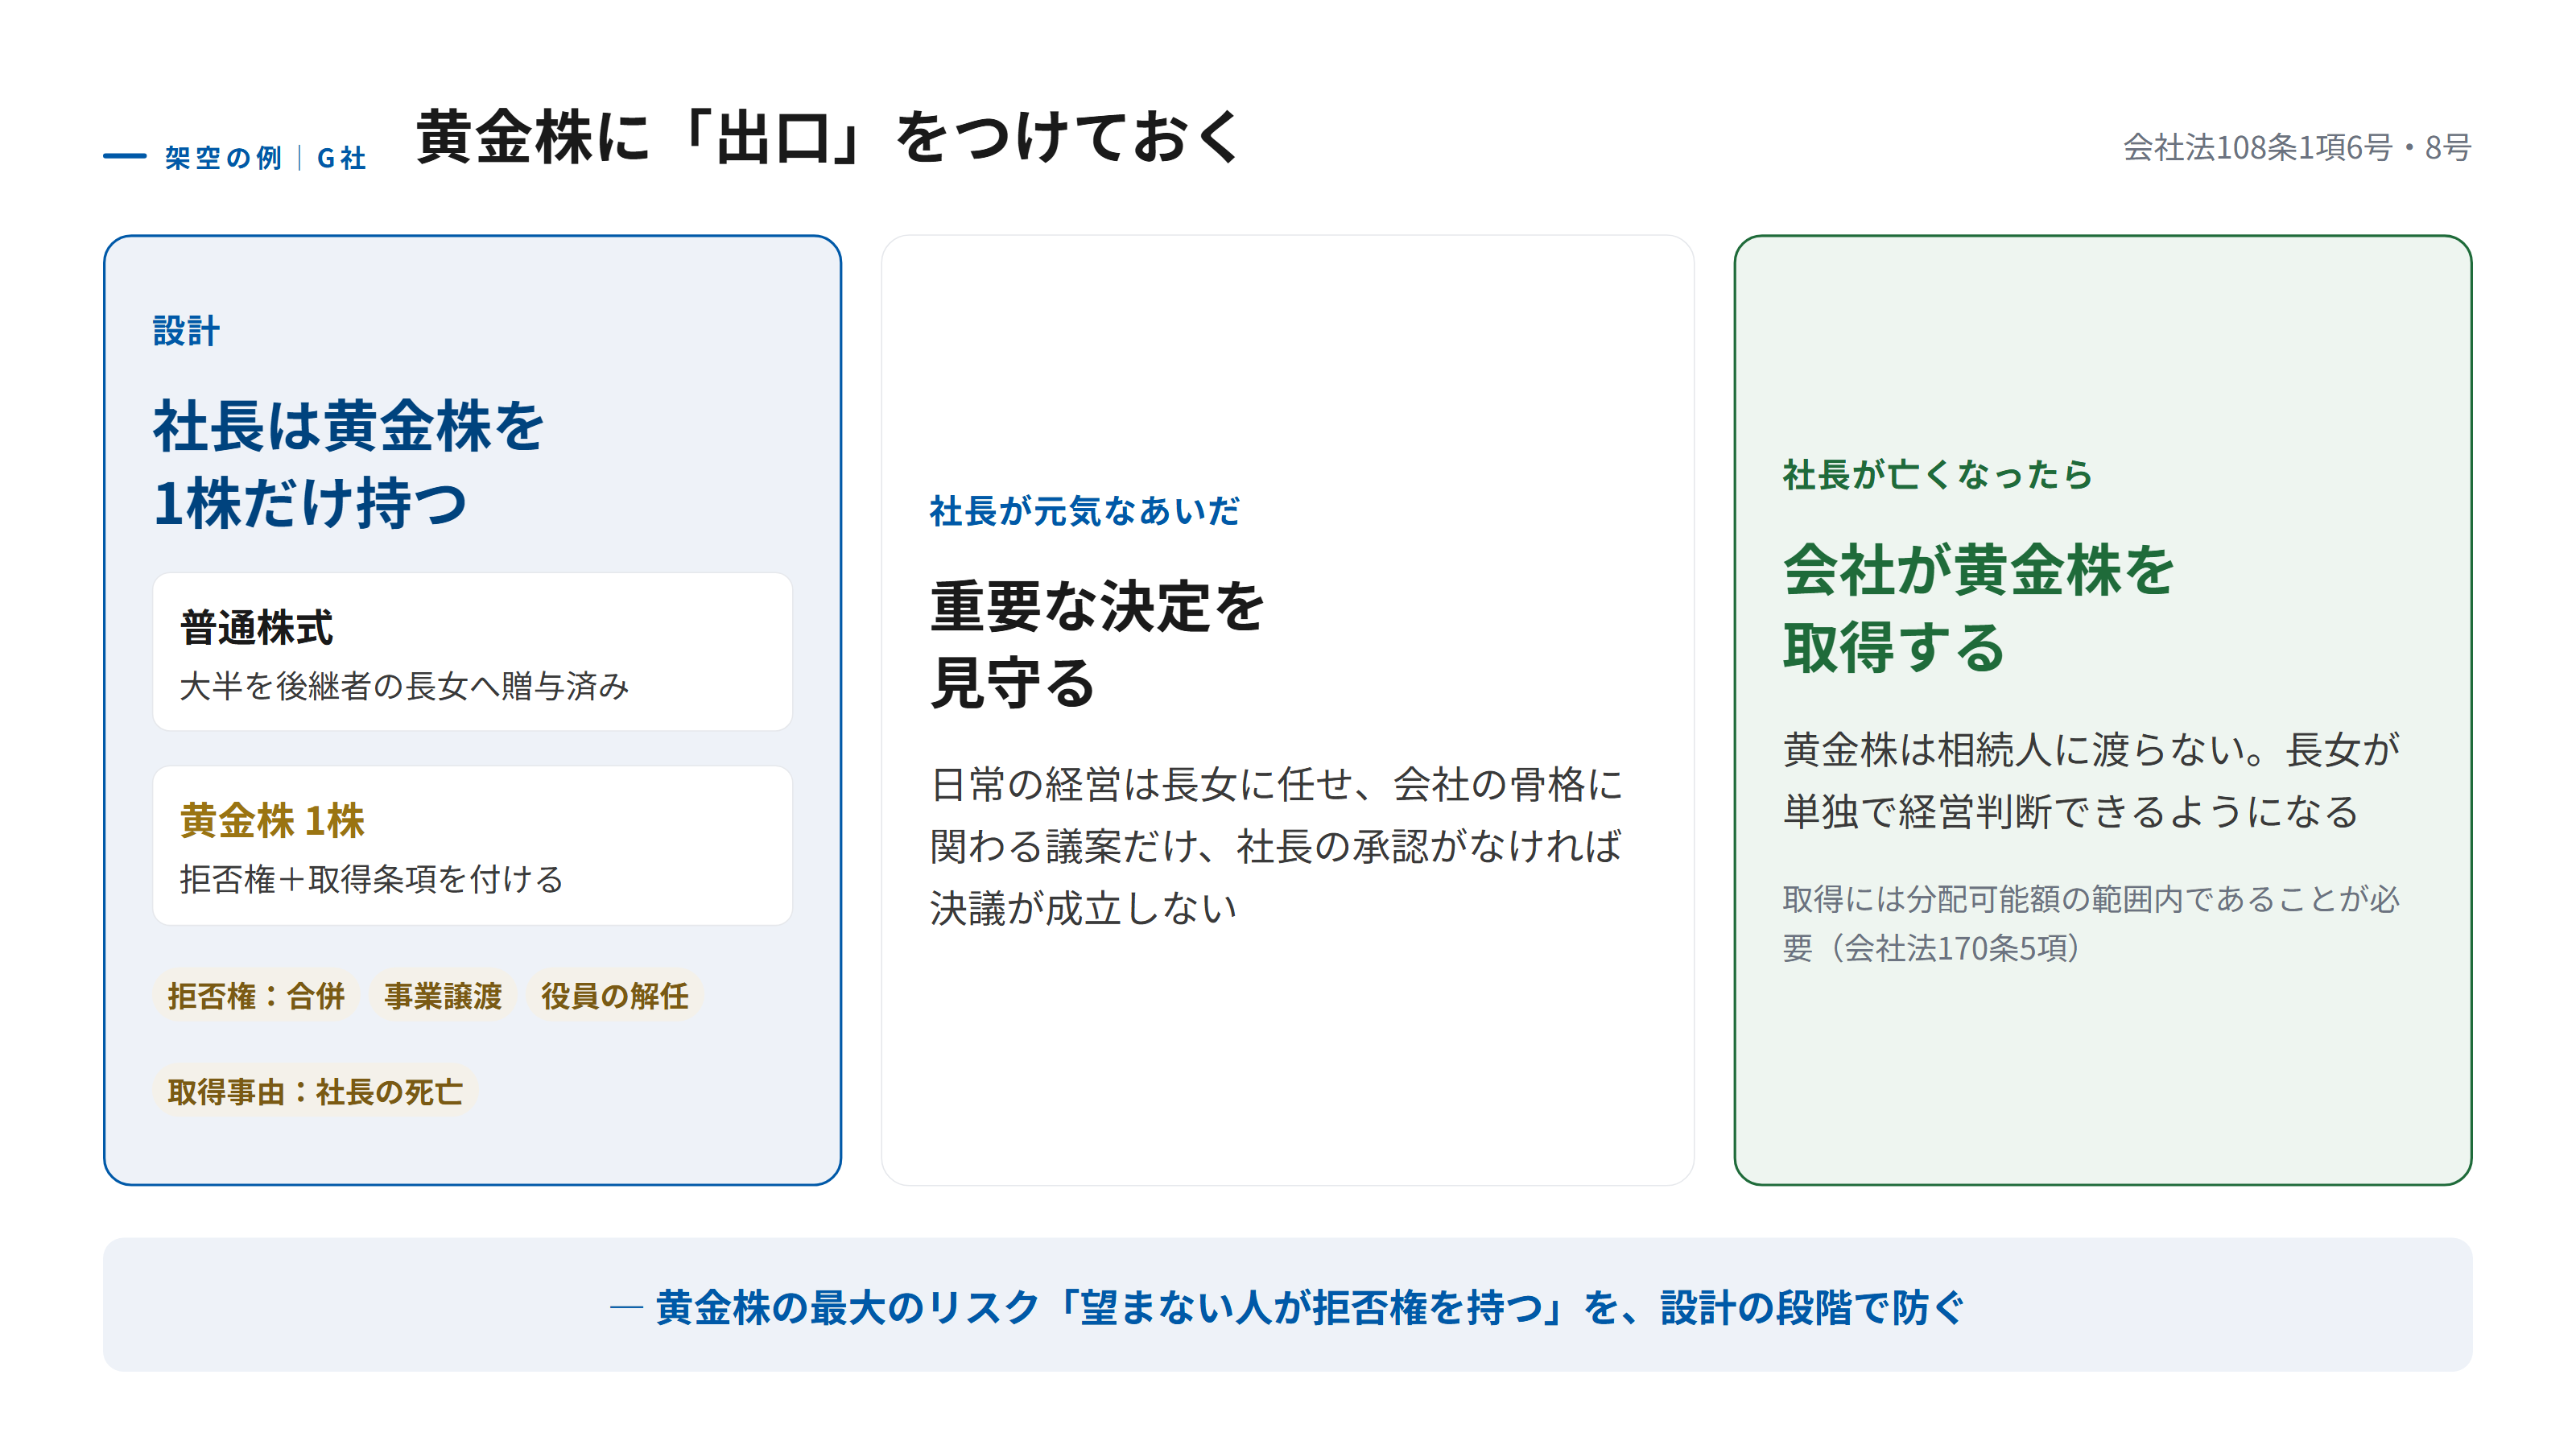
そこで、社長は黄金株を1株だけ持つことにします。拒否権の対象は、合併・事業譲渡・役員の解任など、会社の骨格に関わる議案に絞ります。さらにその黄金株に、社長が亡くなったときは会社が取得できるという取得条項を付けます。
こうしておけば、社長が元気なあいだは見守り役を果たし、亡くなったあとは黄金株が相続人の手に渡りません。黄金株の最大のリスクである「望まない人が拒否権を持つ」事態を、設計の段階で防げます。
ただし、事業承継税制を使う場合は、後継者以外が黄金株を持っていると納税猶予を受けられません。使う制度との相性も確認してください。
よくある失敗と、その防ぎ方
相続税対策として無議決権株式を使う。 評価額は原則として変わりません。目的は議決権の配分に置きます。
黄金株の「出口」を決めずに発行する。 持ち主が亡くなると相続人に渡ります。取得条項を付けるか、消す手順を決めておきます。
株主が増えてから導入しようとする。 既存の株式を変えるには関係する株主の同意が必要です。社長が株式を握っているうちに設計します。
登記されることを知らずに設計する。 種類株式の内容は誰でも見られます。外部に見せたくない設計なら、属人的株式も検討します。
まとめ
- 種類株式は、会社法108条1項の9つの事項について内容の異なる株式である。
- 承継では、議決権制限株式・黄金株・取得条項付株式の3つがよく使われる。
- 導入には定款変更の特別決議が必要で、既存の株式を変えるには関係する株主の同意も要る。
- 種類株式の内容は登記され、誰でも確認できる。
- 無議決権株式でも相続税の評価額は原則として変わらない。
- 黄金株には取得条項で出口をつくると、相続で拒否権が外へ出るのを防げる。
種類株式は、会社法の「株式」の分野で、株主平等の原則と定款自治が交わる論点です。9種類を「財産」「支配」「取得」の3つのまとまりで覚えておくと、どの場面でどれを使うかが整理しやすくなります。
次回は、9種類のなかでもとくに強力な黄金株を取り上げます。現経営者が持つか、後継者が持つかで、役割と出口がどう変わるのかを見ていきます。
よくある質問
- 種類株式を発行するには、何が必要ですか?
- 定款に、種類株式の内容と発行可能な数を定める必要があります。定款の変更には株主総会の特別決議が必要です。すでにある株式を種類株式に変える場合は、影響を受ける株主の同意が求められるのが一般的です。
- 無議決権株式にすれば、相続税の評価額は下がりますか?
- 原則として下がりません。国税庁の取扱いでは、無議決権株式も議決権の有無を考慮せずに評価します。一定の条件を満たせば、無議決権株式の評価額を5%減らし、その分を議決権株式に上乗せする方法を選べますが、相続財産全体の評価額は変わりません。
- 種類株式を発行していることは、外部に知られますか?
- 知られます。種類株式の内容は登記事項なので、登記事項証明書を取れば誰でも確認できます。取引先や金融機関の目に触れることを前提に設計してください。
- 株主ごとに議決権の数を変えたい場合も、種類株式を使いますか?
- 非公開会社なら、属人的株式という別のしくみも使えます。定款で特定の株主について議決権や配当の扱いを変えるもので、株式ではなく人に付く点が種類株式と違います。登記されないという特徴もあります。