自己株式取得の「財源規制」とは|会社が自社株を買い戻せる条件をやさしく解説

前回、分散した株式を集める方法として、会社が買い取るルートを見ました。会社の資金を使えて、買い取った株式には議決権がなくなるので、後継者の議決権の割合が上がる。便利な方法ですが、いくらでも買えるわけではありません。会社法は、会社が自社株を買うときに使える金額に上限を設けています。これが財源規制です。この記事では、上限の計算の考え方と、足りないときの対処法を整理します。
この記事でわかること
- 自己株式取得の財源規制とは何か
- なぜ会社法が上限を設けているのか
- 分配可能額の考え方と、現金との違い
- 財源規制を超えて買い取ったときの責任
- 財源が足りないときに使える方法
自己株式取得の財源規制とは?
会社が自社株を株主から買い取るとき、支払う代金の総額は、その時点の分配可能額を超えてはならないというルールです(会社法461条1項)。
自己株式取得とは、会社が自分の会社の株式を株主から買い戻すことです。買い戻した株式は会社自身が持ち、金庫株とも呼ばれます。事業承継では、相続で会社と関わりの薄い人に渡った株式などを、会社の資金で買い集めるときに使います。
財源規制は、配当とまったく同じ枠で管理されています。会社法は、自己株式の取得を配当と同じ「株主への払い戻し」として扱っているからです。
なぜ財源規制があるのか?
会社に残るべき財産が株主へ流れ出て、取引先や金融機関などの債権者が損をするのを防ぐためです。
株式会社の株主は、出資した金額を超えて会社の借金を負いません。これを有限責任といいます。その代わり、債権者が当てにできるのは会社の財産だけです。
会社が株主にお金を払って株式を買い戻すことは、経済的には出資の払い戻しと同じです。これを無制限に認めると、株主だけが先にお金を回収し、債権者には空っぽの会社が残りかねません。だから会社法は、株主に払い出してよいのは、資本金や準備金を超えて積み上がった部分までと線を引いているのです。
分配可能額は、どう考えればよいのか?
ごく大まかには、その他資本剰余金とその他利益剰余金の合計から、すでに持っている自己株式の帳簿価額などを引いた金額です。
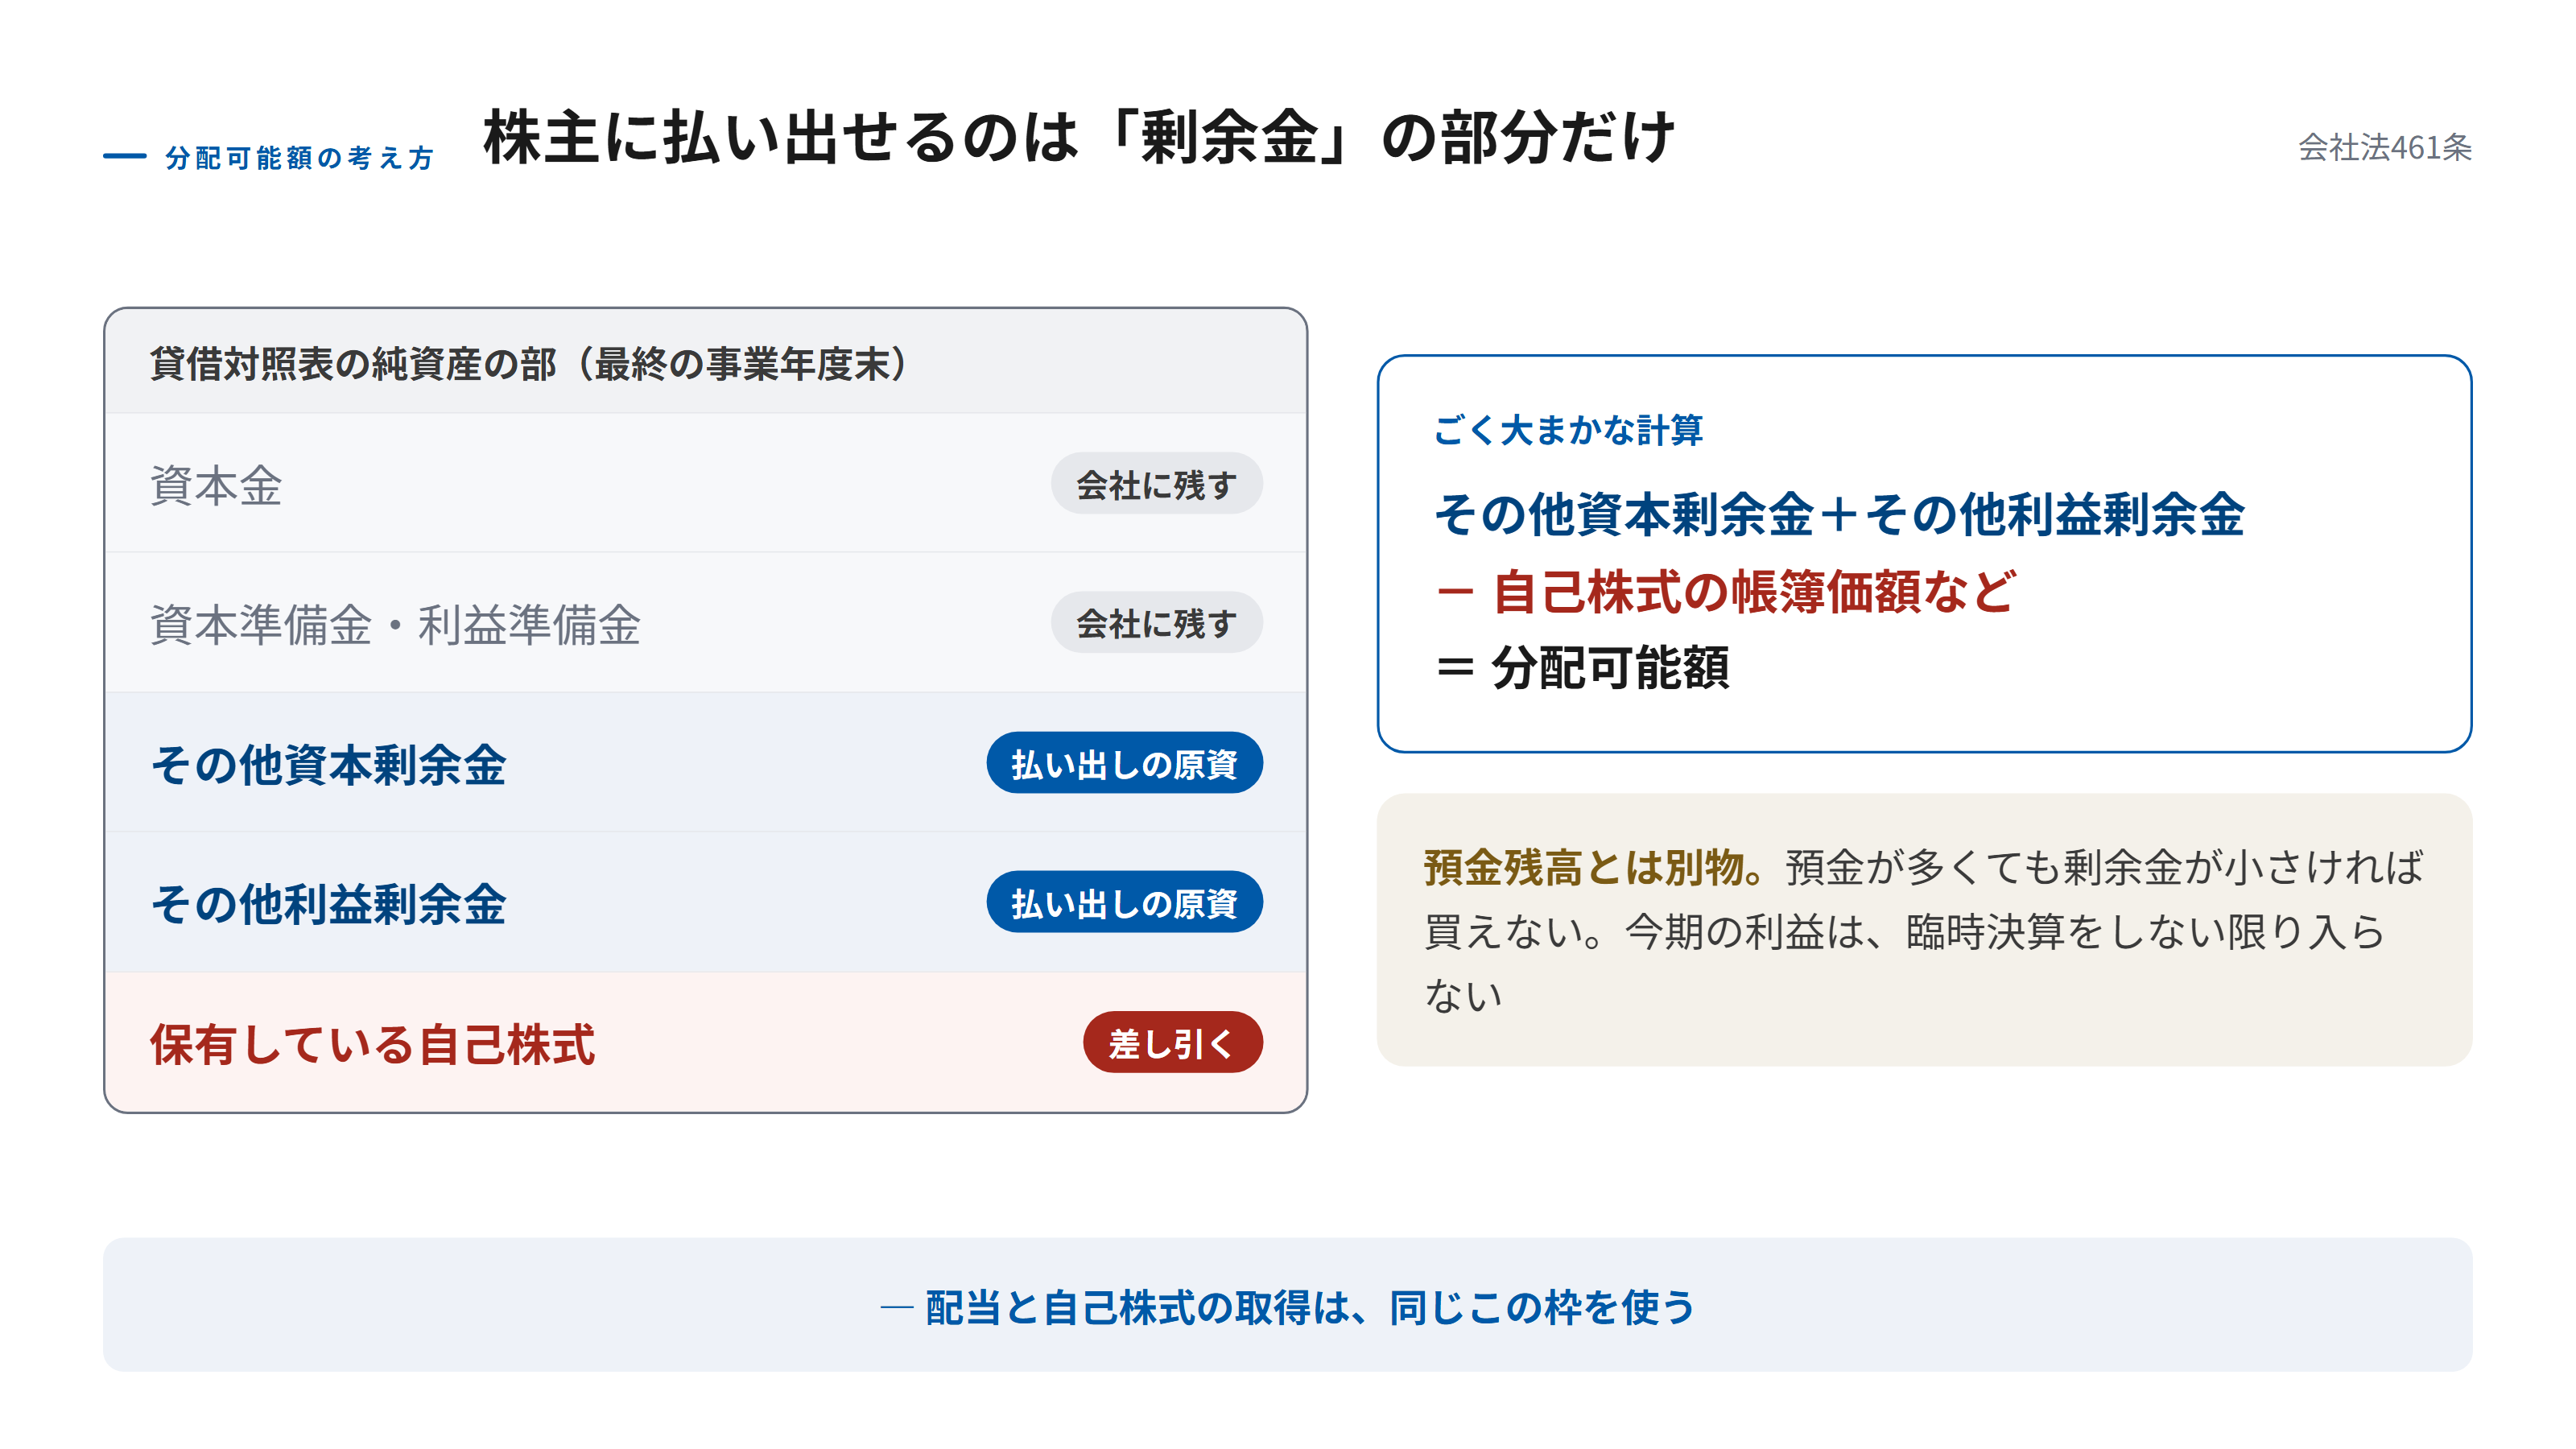
| 純資産の項目 | 分配可能額に入るか | 理由 |
|---|---|---|
| 資本金 | 入らない | 債権者のために会社に残す部分 |
| 資本準備金・利益準備金 | 入らない | 資本金を補う、会社に残す部分 |
| その他資本剰余金 | 入る | 資本金・準備金を超えた払込みなど |
| その他利益剰余金 | 入る | 会社が稼いで積み上げた利益 |
| 保有している自己株式 | 差し引く | すでに払い出した分 |
実際の計算には、のれんや評価差額などの調整も加わります。また、純資産が300万円を下回るような払い出しはできません。正確な金額は、顧問税理士などに計算してもらうのが確実です。
もう一つ大事なのが、基準になるのは最終の事業年度末の貸借対照表だという点です。今期にどれだけ利益が出ていても、原則として分配可能額には入りません。
お金があっても買えない、とはどういうことか?
分配可能額は帳簿上の枠であって、預金残高ではないということです。現金と財源は別々に確認する必要があります。
次の2つの会社を比べてみてください。
- 預金は多いが買えない会社:創業時に大きな資本金を入れ、その後の利益は少ない。預金は潤沢でも、剰余金が小さいので分配可能額も小さい
- 財源はあるが買えない会社:長年の利益で剰余金は大きいが、利益を設備や在庫に使っていて、手元の預金が少ない
前者は財源の壁、後者は資金の壁にぶつかります。自己株式取得には、財源と資金の両方がそろっていることが必要です。
実例で見ると、足りない分をどう埋めるのか?
今期の利益を臨時決算で加え、それでも足りなければ資本金を減らして剰余金に振り替える、という順に検討します。
架空の例で見てみます。F社は、亡くなった叔父の相続人から株式を買い取ることになりました。評価額は6,000万円です。
- 最終の事業年度末の純資産:資本金1,000万円、その他利益剰余金4,000万円
- 保有している自己株式:なし
- 今期の利益:決算期から半年で1,500万円
- 預金:7,000万円
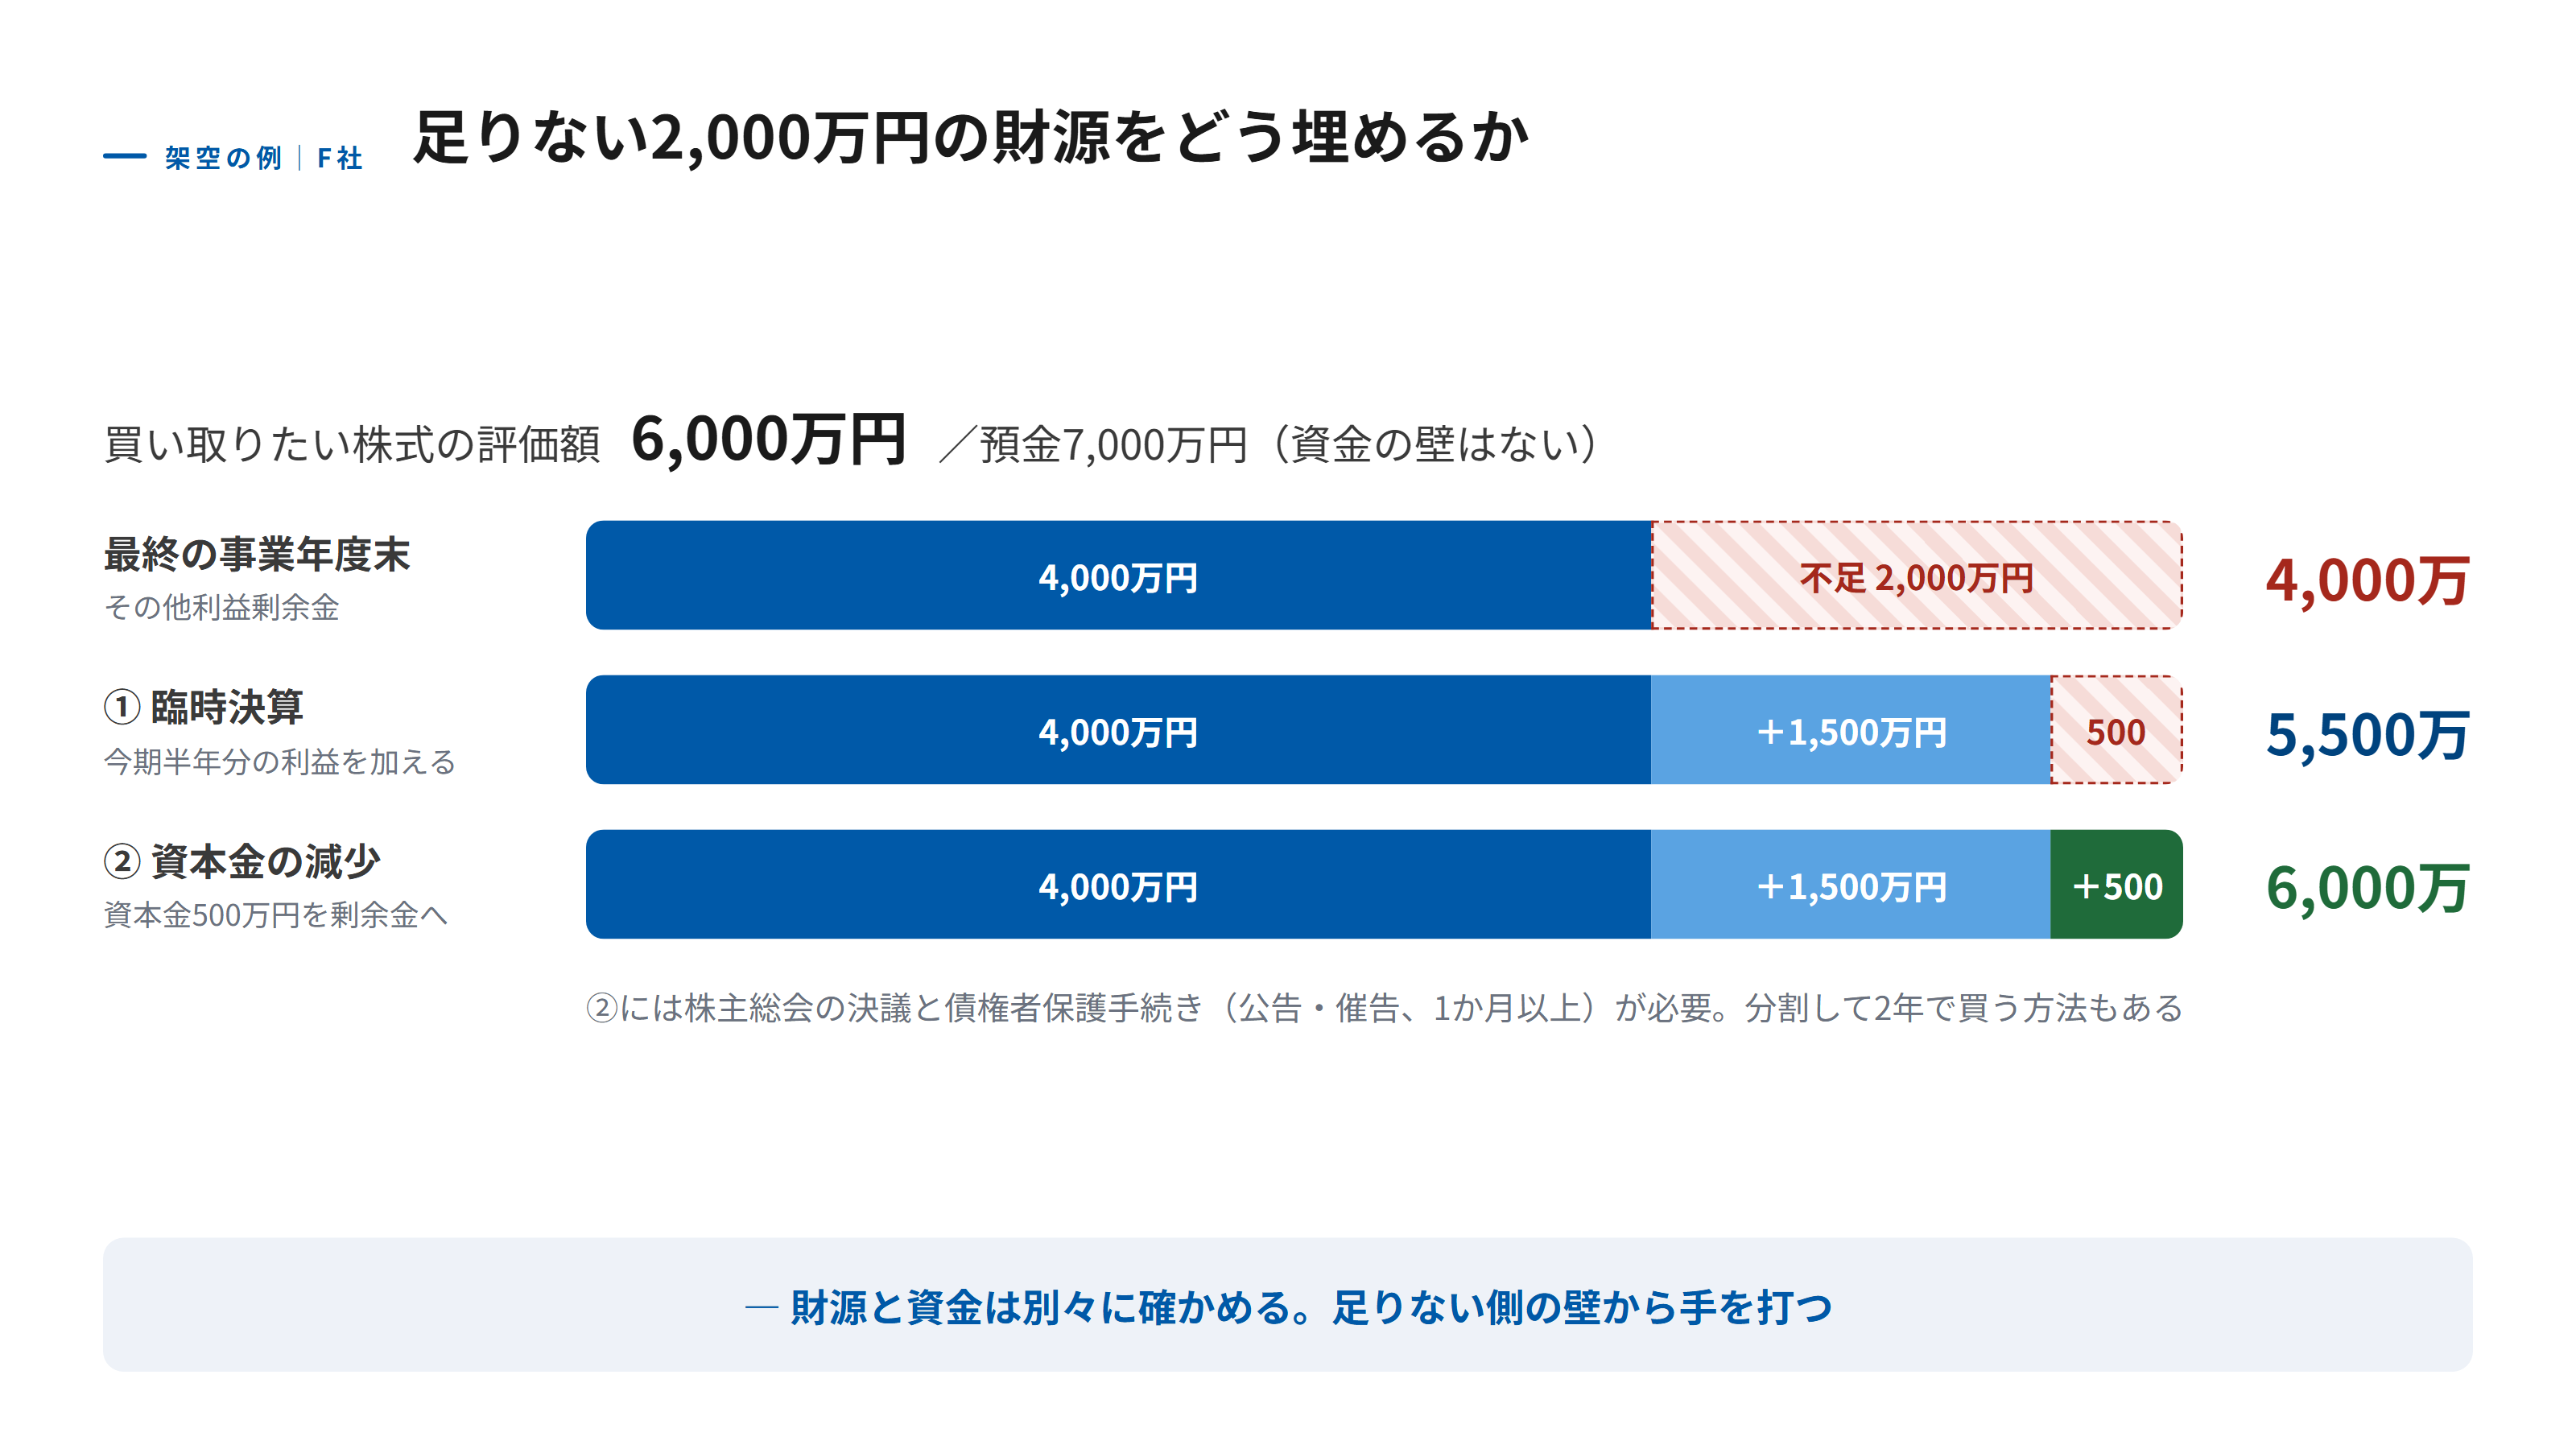
分配可能額はおよそ4,000万円で、2,000万円足りません。預金は7,000万円あるので、資金の壁はありません。足りないのは財源です。
そこで、まず臨時決算を行い、今期半年分の利益1,500万円を加えます。これで5,500万円です。残りの500万円は、資本金1,000万円のうち500万円を減らしてその他資本剰余金に振り替えれば、6,000万円に届きます。
もう一つの選択肢は、買い取りを2年に分けることです。今年4,000万円分を買い、残りは来期の決算で利益が積み上がってから買う。相手が分割に応じてくれるなら、いちばん手間のかからない方法です。
財源規制を超えて買い取ったら、どうなるのか?
株式を売った株主は受け取った金額を会社に返す義務を負い、買い取りに関わった取締役なども連帯して支払う義務を負います(会社法462条)。
取締役などは、職務を行うについて注意を怠らなかったことを証明できなければ、責任を免れません。さらに、買い取りのときは財源の範囲内でも、その期の決算で分配可能額がマイナスになれば、取締役などはその不足分を会社に支払う責任を負います(会社法465条)。
相手は親族であることが多く、「返してほしい」とは言いにくいものです。だからこそ、買い取りの前に試算することが何より大切です。
財源が足りないときは、どうするのか?
臨時決算、資本金や準備金の減少、買い取りの分割、そして後継者や持株会社が買う別ルートの4つを検討します。
資本金や準備金を減らす場合は、株主総会の決議(資本金の減少は原則として特別決議)と、債権者保護手続きが必要です。
公告から効力が生じるまで、少なくとも1か月以上かかります。相続人との交渉の日程に合わせて、早めに準備を始めてください。
会社で買い取ることが難しければ、前回見たように、後継者個人や持株会社が買い取るルートに切り替えます。その場合は、財源規制はかかりませんが、買い手の資金と税務上の時価に注意が必要です。
手続きの流れは?
財源と資金を試算し、株主総会で決議し、代金を支払う順に進めます。
- 分配可能額を試算する:最終の貸借対照表をもとに、税理士と一緒に計算する
- 資金繰りを確認する:代金を払っても運転資金が残るかを見る
- 足りなければ手を打つ:臨時決算、資本金の減少、分割の交渉を検討する
- 株主総会で決議する:特定の株主から買う場合は特別決議(会社法160条・309条2項)
- 代金を支払い、帳簿に記録する:自己株式として計上し、株主名簿を整える
よくある失敗と、その防ぎ方
預金があるから買えると判断する。 分配可能額は預金ではありません。貸借対照表で財源を確かめます。
今期の利益を当てにして買い取る。 原則として今期の利益は入りません。使うなら臨時決算を行います。
資本金の減少を、交渉が決まってから始める。 債権者保護手続きには1か月以上かかります。交渉と並行して準備します。
売る側の税金を説明しない。 会社への売却では、代金の一部がみなし配当として課税されます。相手の手取りを示さないと、合意の後で話がこじれます。
まとめ
- 会社が自社株を買い取るときの代金は、分配可能額の範囲内に限られる(会社法461条)。
- 財源規制は、債権者を守るための資本維持の考え方から来ている。
- 分配可能額は帳簿上の枠で、預金残高とは別物であり、財源と資金の両方が必要になる。
- 基準は最終の事業年度末の貸借対照表で、今期の利益を入れるには臨時決算が必要である。
- 超えて買い取ると、売った株主と取締役などが返還の責任を負う(会社法462条)。
- 足りないときは、臨時決算・資本金の減少・分割・別ルートを順に検討する。
財源規制は、会社法の「剰余金の分配」の分野に属する論点です。配当と自己株式の取得が同じ分配可能額の枠を使う、という一点を押さえると、配当を出しすぎた会社では自社株も買えない、といった関係が見えてきます。
次回は、少し視点を広げて、会社法で発行できる9種類の株式を取り上げます。分散対策で見た無議決権株式や黄金株も、この9種類の一部です。
よくある質問
- 会社に預金が十分あれば、自社株を買い取れますか?
- 預金があるだけでは買えません。買い取れる金額の上限は、貸借対照表の剰余金をもとに計算する分配可能額で決まります。預金が多くても、資本金が大きく剰余金が少ない会社では、買い取れる額は小さくなります。
- 今期の利益は、分配可能額に入りますか?
- 原則として入りません。分配可能額は最終の事業年度末の貸借対照表をもとに計算するためです。ただし、臨時決算を行って臨時計算書類の承認を受ければ、その期間の利益を加えることができます。
- 財源規制を超えて買い取ってしまったら、どうなりますか?
- 株式を売った株主は、受け取った金額を会社に返す義務を負います。買取を進めた取締役なども連帯して支払う義務を負い、注意を怠らなかったことを証明しない限り免れません。取引そのものの扱いにも争いが生じるため、買取前の試算が欠かせません。
- 分配可能額を増やす方法はありますか?
- 資本金や準備金を減らして剰余金に振り替える方法があります。ただし債権者に異議を述べる機会を与える手続きが必要で、公告と個別の催告を行い、1か月以上の期間を置かなければなりません。