分散してしまった株式を後継者に集める方法|買取と交渉の進め方

前回は、相続による分散を生前に防ぐ5つの備えを見ました。では、すでに株式が親族や元役員に散らばってしまった会社は、どうすればよいのでしょうか。あきらめる必要はありません。誰が買い取るかを決め、価格の根拠をそろえ、相手の事情に合わせて交渉すれば、後継者へ集め直すことはできます。この記事では、その手順と、話し合いで集まらないときの手段までを、現経営者と後継者に向けて整理します。
この記事でわかること
- 分散した株式を集めるとき、最初に確認すること
- 会社・後継者・持株会社という3つの買い取りルートの違い
- 買取価格の考え方と、安く買うことの税務上のリスク
- 交渉を切り出しやすいタイミング
- 話し合いで集まらないときに使える制度
分散した株式の集約とは?
親族や元役員などに散らばった自社株を買い取り、後継者が議決権の大半を握れる状態に戻すことです。
集約の目標は、後継者が特別決議を単独で通せる3分の2以上の議決権です。過半数あれば取締役の選任はできますが、定款変更や組織再編を自由に進めるには3分の2が必要になります。
集約を急ぐ理由は、株主が増え続けるからです。高齢の株主に相続が起きれば、1人の持ち分が2人、3人へと分かれます。交渉の相手は、待つほど増えていきます。
まず、何から始めればよいのか?
株主名簿で、誰が何株を持っているかを正確に確かめることです。
株主名簿が古いままの会社は少なくありません。亡くなった株主の名前が残っていたり、創業時に名前を借りただけの名義株が混ざっていたりします。法人税申告書の別表二(同族会社等の判定に関する明細書)も、株主構成を確認する手がかりになります。
現状が分かったら、相手ごとに優先順位をつけます。目安は次の3つです。
- 高齢の株主:次の相続で、さらに分散する
- 会社と関係が薄い株主:時間がたつほど連絡が取りにくくなる
- 持ち株が多い株主:1件でまとまれば、議決権が大きく動く
誰が買い取るのか?3つのルートの違いは?
会社・後継者・持株会社の3つです。資金の出どころと、売る側にかかる税金が違います。
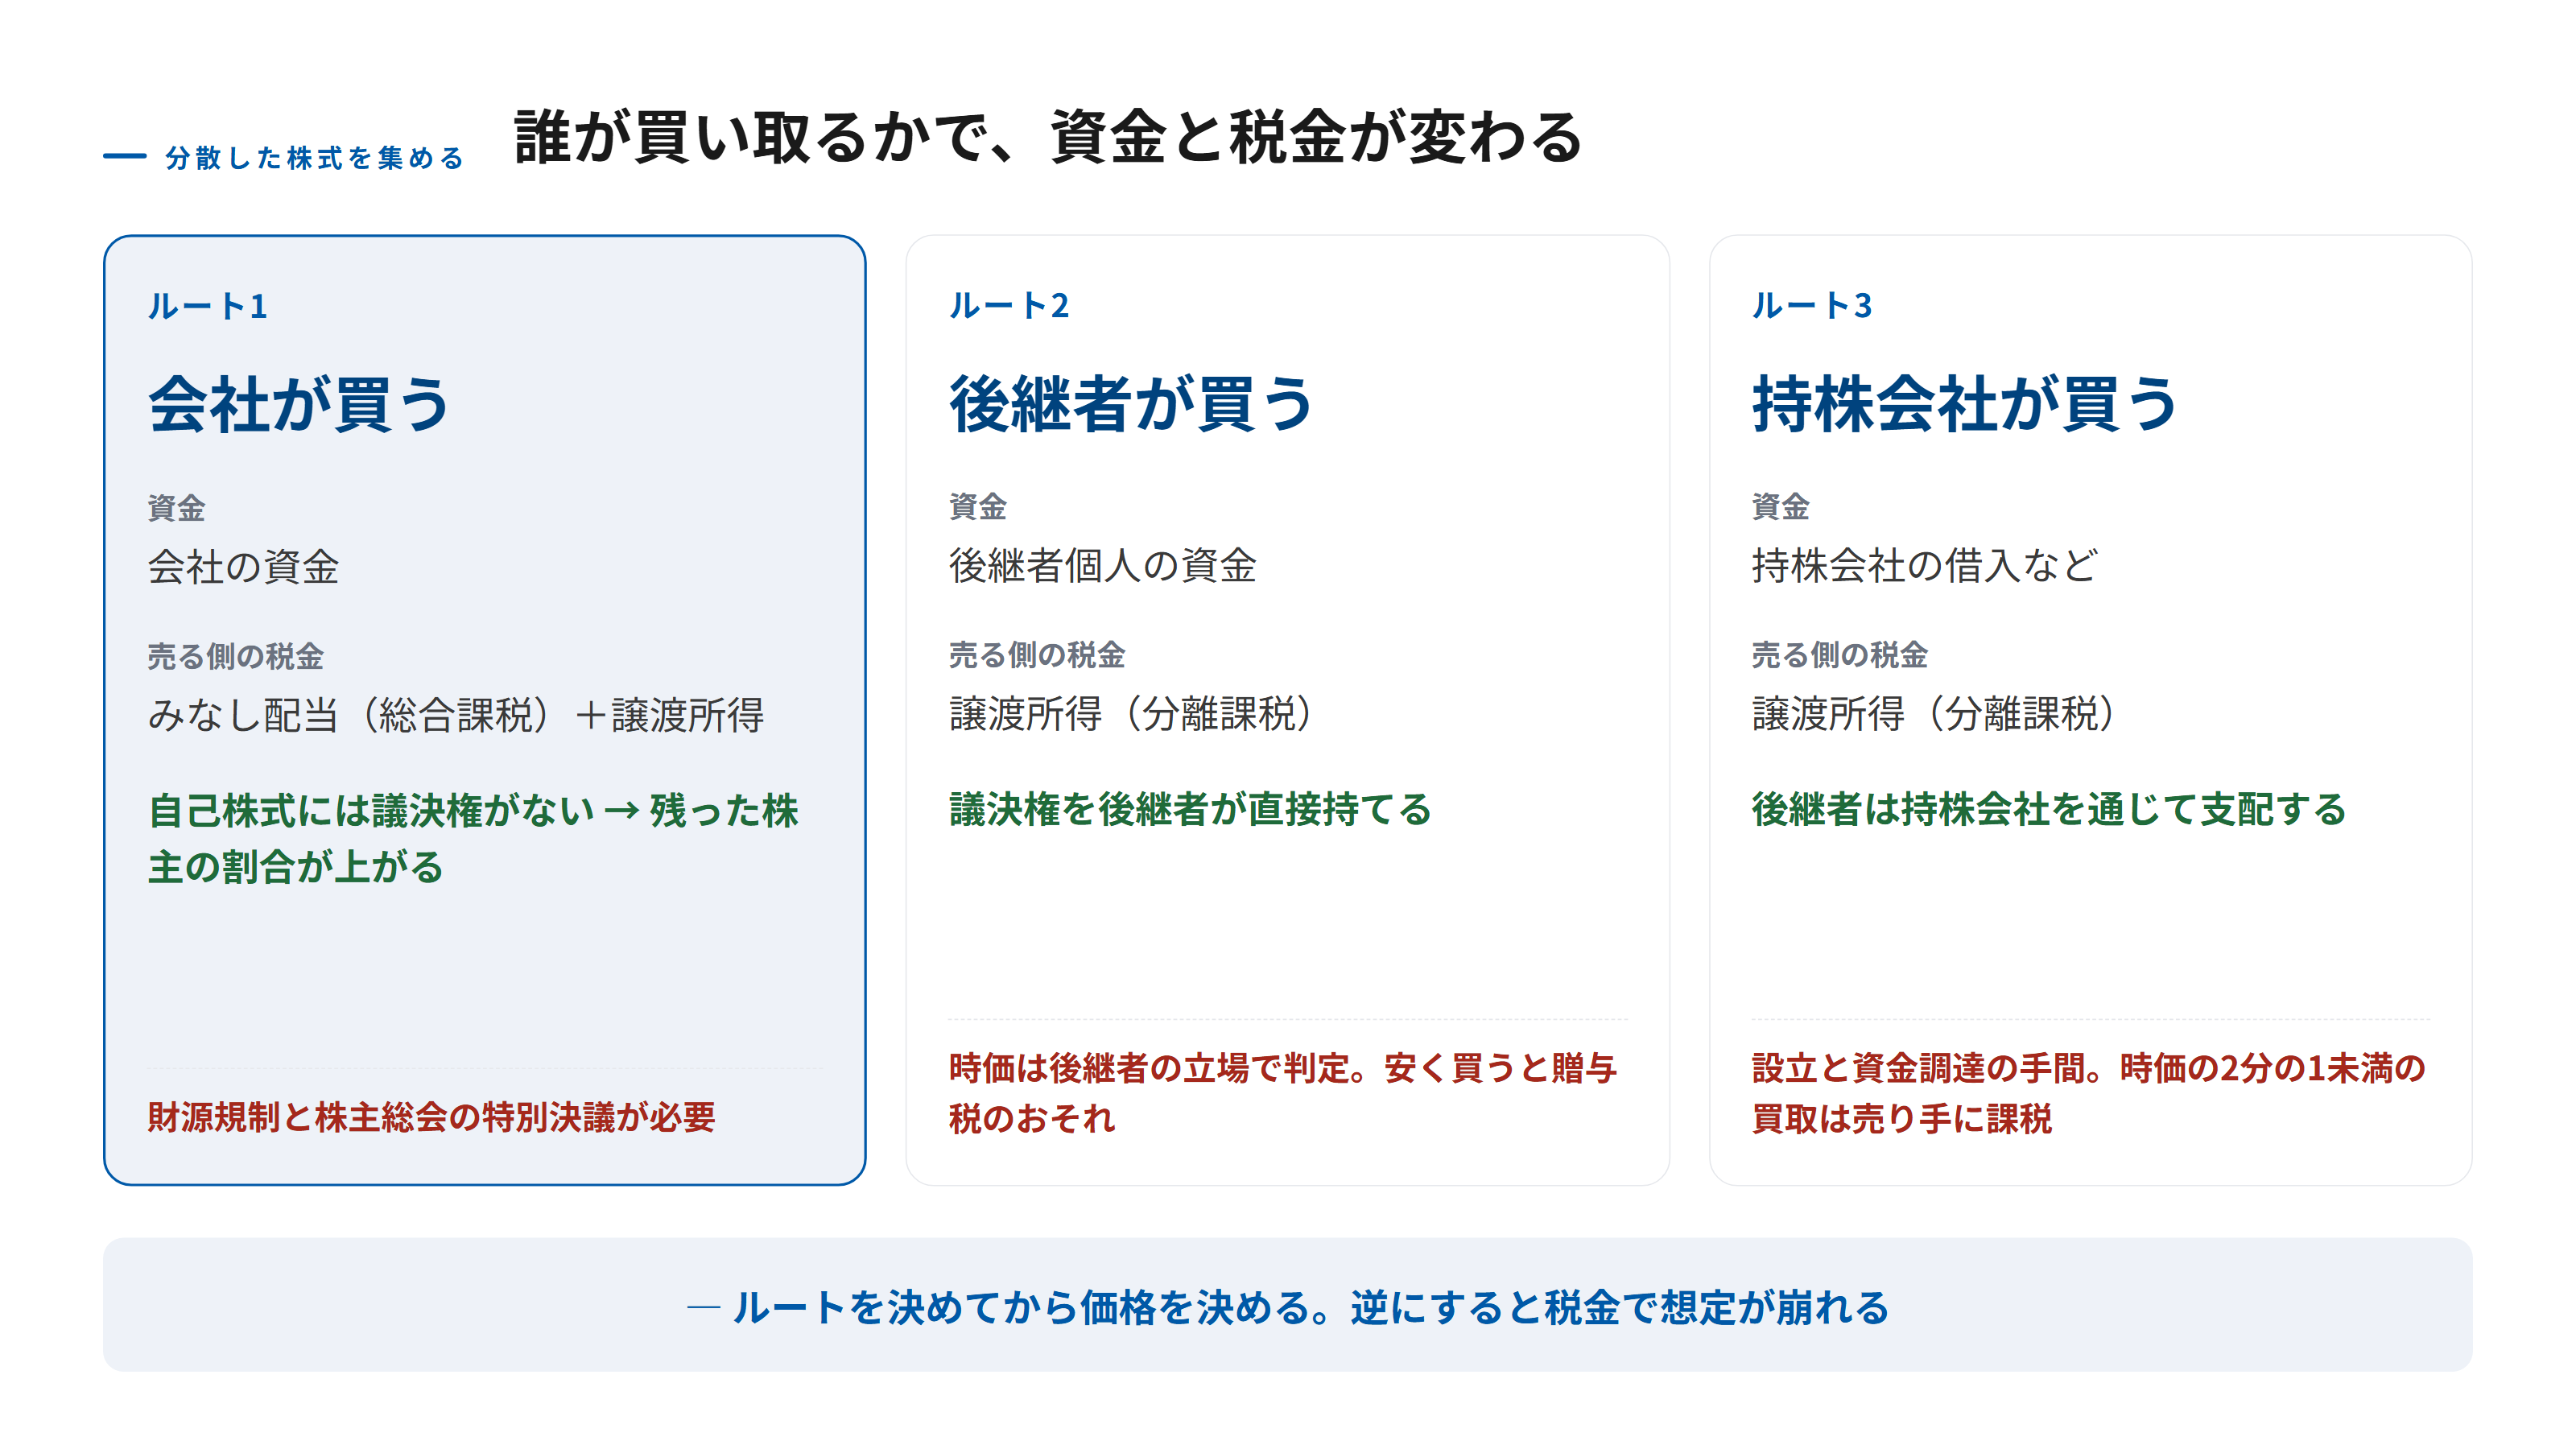
| ルート | 資金 | 売る側の税金 | 主な注意点 |
|---|---|---|---|
| 会社が買い取る | 会社の資金 | みなし配当(総合課税)と譲渡所得 | 財源規制・株主総会の特別決議 |
| 後継者が買い取る | 後継者個人の資金 | 譲渡所得(分離課税) | 後継者の資金負担・低額で買うと贈与税 |
| 持株会社が買い取る | 持株会社の借入など | 譲渡所得(分離課税) | 設立と資金調達の手間 |
会社が買い取った株式は自己株式になり、議決権がなくなります。そのぶん、残った株主の議決権の割合が自動的に上がるのが、このルートの大きな利点です。
売る側の税金も、交渉に影響します。会社への売却では、受け取った代金の一部が配当とみなされ、他の所得と合わせて累進税率で課税されます。所得の多い人ほど手取りが減るので、売り渋りの原因になります。
会社が買い取るときの手続きと注意点は?
株主総会の特別決議で買い取りを決め、分配可能額の範囲内で代金を払います。
特定の株主から買い取るときは、他の株主にも「自分も売主に加えてほしい」と求める権利があります(会社法160条2項・3項)。ただし、非公開会社が相続人から買い取る場合で、その相続人がまだ議決権を使っていなければ、この請求は認められません(会社法162条)。相続直後の買い取りは手続き面でも有利です。
例外として、相続税がかかった人が、相続で取得した株式を相続税の申告期限から3年以内に発行会社へ売る場合は、みなし配当課税がかからず、譲渡所得として扱われます(租税特別措置法9条の7)。相続人にとっては手取りが増えるので、交渉の材料になります。
買取価格は、どう決めればよいのか?
税務上の時価を出発点にし、第三者の評価を根拠に話し合います。ただし、時価は買い手の立場で変わる点に注意が必要です。
非上場株式には市場価格がありません。そこで税務上の評価方法を目安にしますが、相続税の評価では、株式を取得する人が同族株主かどうかで方式が変わります。
注意したいのは、後継者が買う場合は、後継者の立場で時価を判定することです。売り手が少数株主でも、同族株主である後継者が買うなら原則的評価方式の価額が時価になります。配当還元方式の価格で買えば、差額は時価より安く譲り受けたものとして、後継者に贈与税がかかるおそれがあります(相続税法7条)。
持株会社のような法人が買う場合も、時価の2分の1未満で買うと、売り手が時価で売ったものとみなされることがあります(所得税法59条1項2号)。安く買えば得、とは限りません。
交渉は、いつ、どう切り出せばよいのか?
株主に相続が起きたときや、元役員が退任するときなど、相手の状況が変わる節目が切り出しやすいタイミングです。
相続した非上場株式は、売り先がなく、配当も少なければ扱いに困る財産です。相続人のほうから「買い取ってほしい」と考えていることも少なくありません。相続税の納税資金が必要なら、なおさらです。
切り出すときは、相手にとっての利点を具体的に示します。
- 売り先のない株式を、現金に換えられる
- 相続税がかかった場合、申告期限から3年以内ならみなし配当課税がかからない
- 次の世代に、扱いにくい財産を残さずに済む
価格は第三者の評価書をもとに示し、根拠を説明できるようにしておきます。感情的な交渉を避けるには、それがいちばん効きます。
実例で見ると、どう集めていくのか?
買い取りやすい相手から会社が買い、最後に親族の大口を後継者が買う、という順番が典型です。
架空の例で見てみます。E社の発行済株式は10,000株です。
- 社長4,500株、後継者の長男1,000株(合わせて55%)
- 社長の弟1,500株
- 亡くなった叔父の相続人3人が500株ずつ(計1,500株)
- 元役員2人が500株ずつ(計1,000株)
- 連絡のつかない株主1人が500株
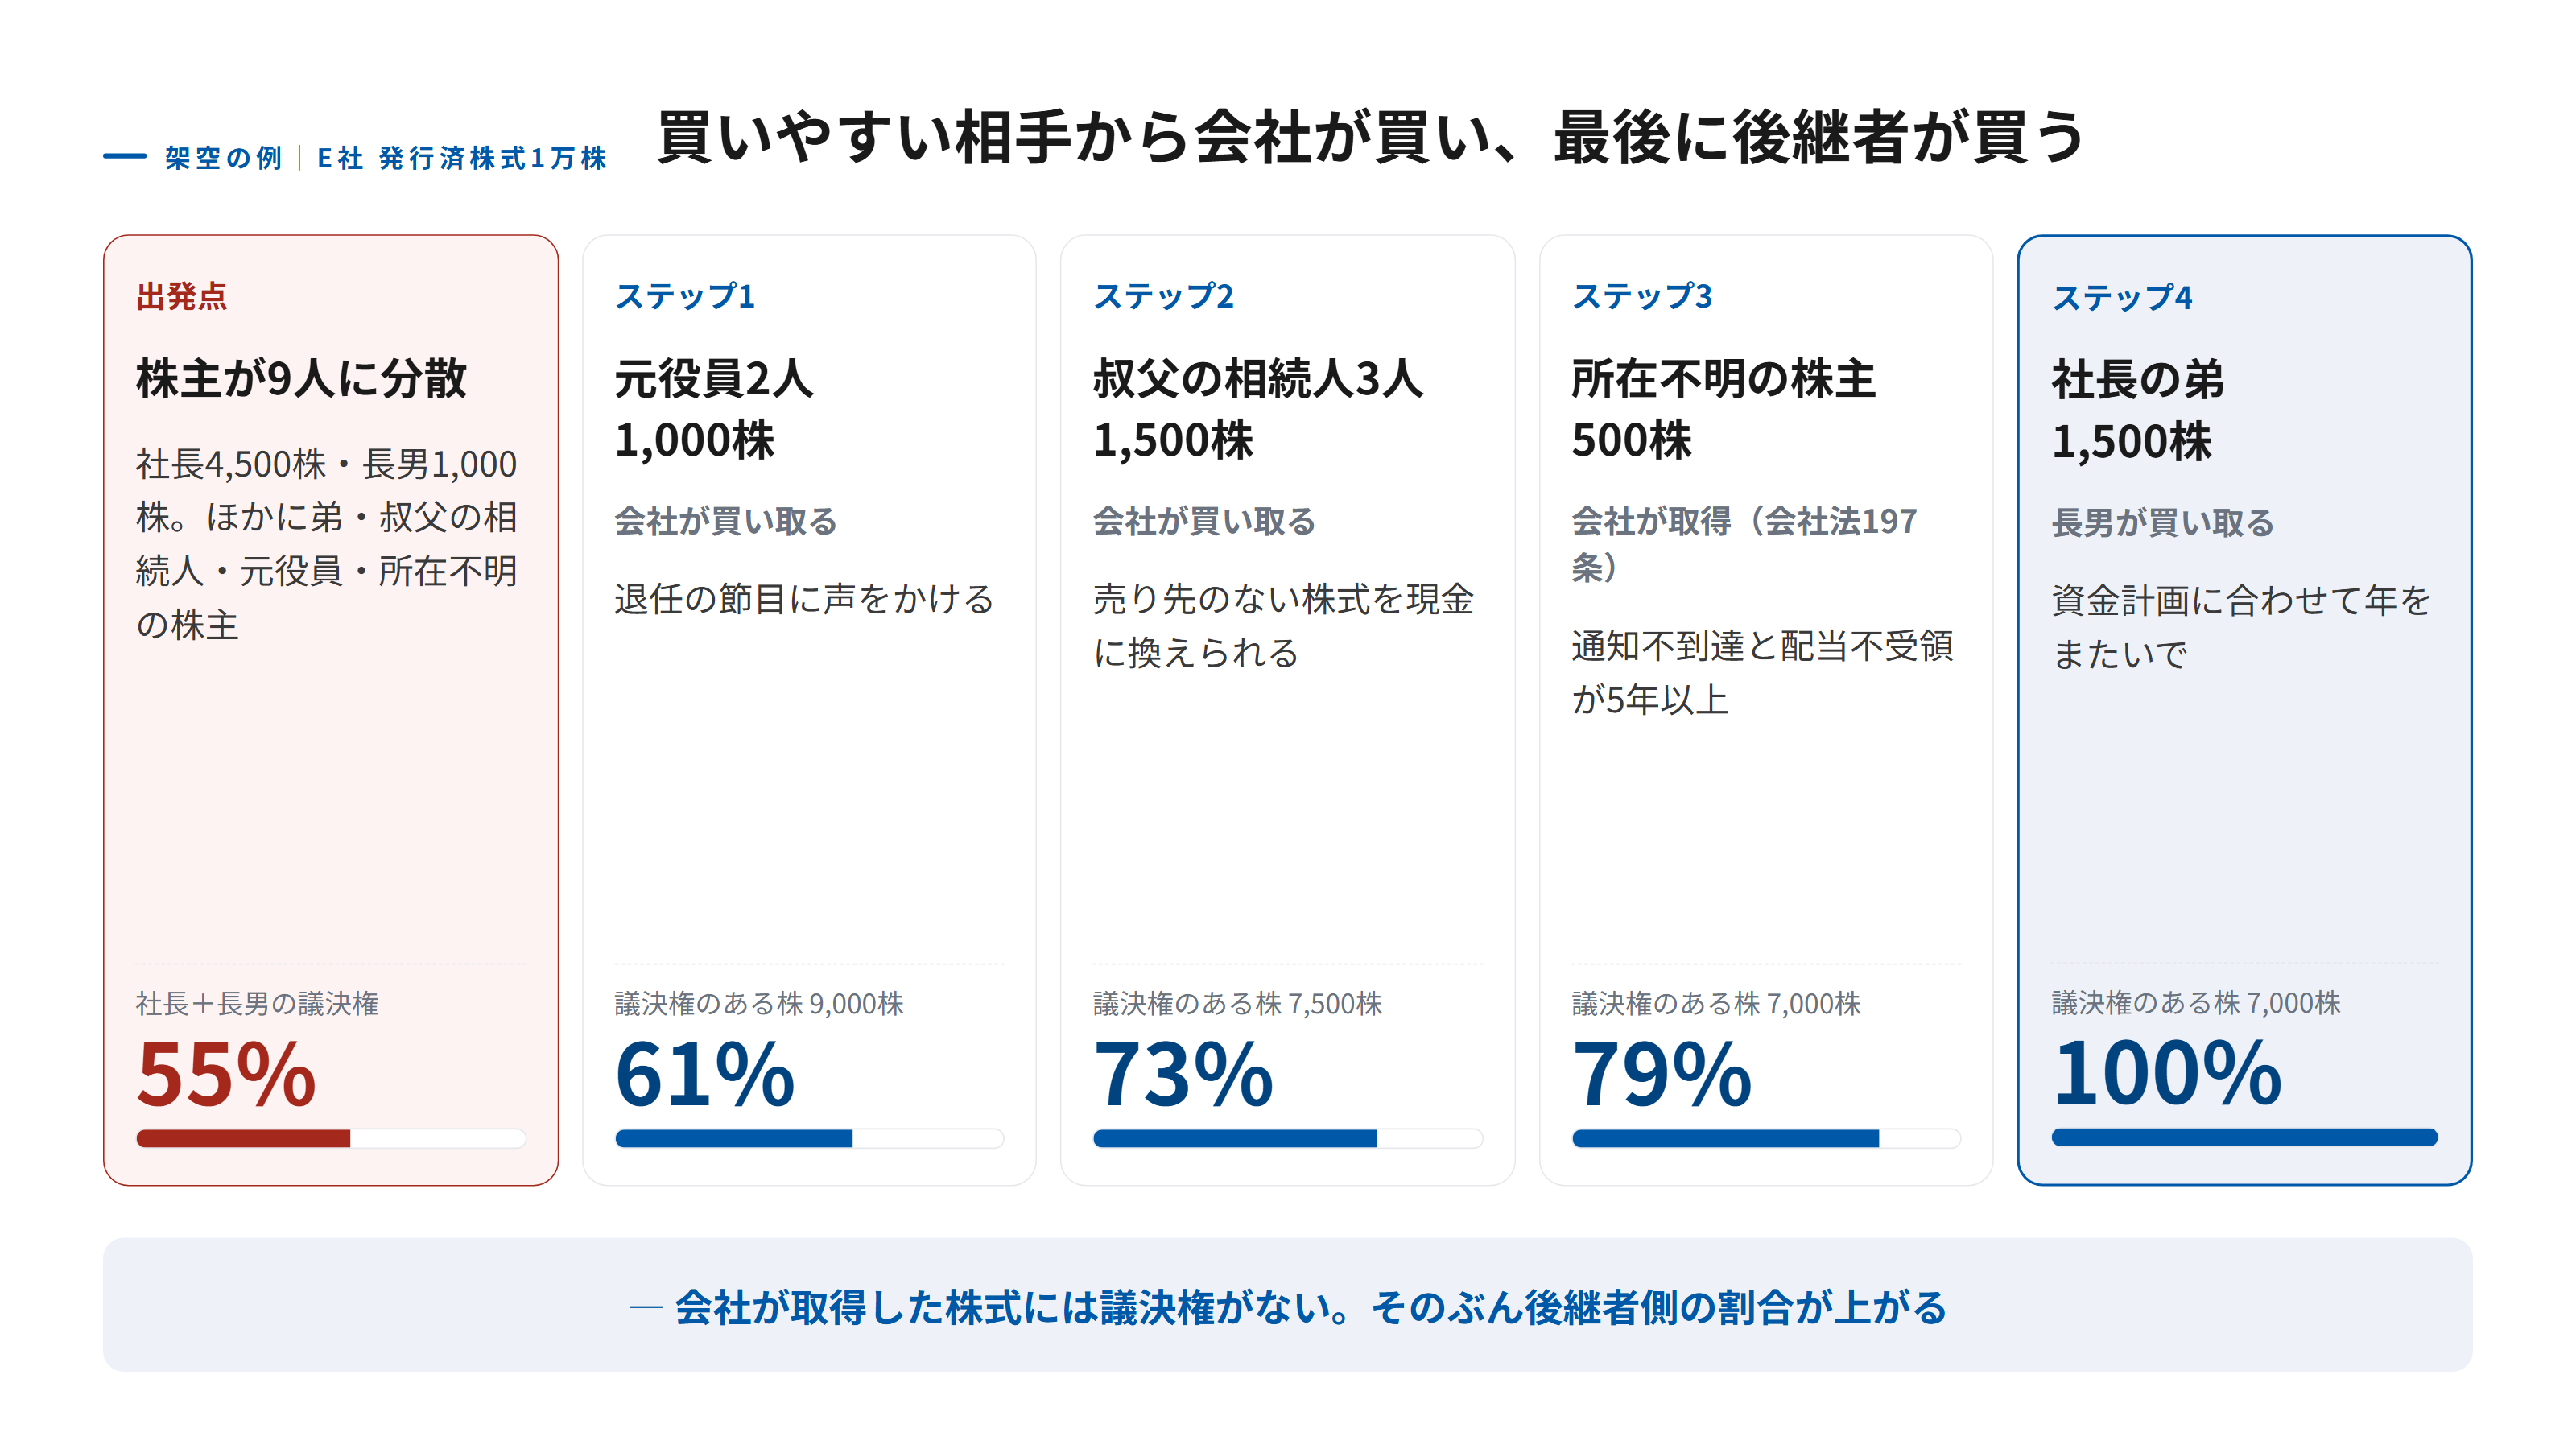
元役員、叔父の相続人、所在不明の株主から、会社が合わせて3,000株を取得します。自己株式には議決権がないので、議決権のある株式は7,000株になり、社長と長男の割合は55%から約79%へ上がります。この時点で3分の2を超えます。
最後に、社長の弟の1,500株を長男が買い取れば、議決権は100%になります。弟は親族で関係も近いため、後継者の資金計画に合わせて、年をまたいで少しずつ買う方法もとれます。
話し合いで集まらないときは、どうするのか?
連絡のつかない株主には会社法の手続きを、売却を拒む株主には少数株主から取得する制度を検討します。
連絡がつかない株主については、会社からの通知が5年以上続けて届かず、その間配当も受け取っていなければ、会社がその株式を競売または売却できます(会社法197条)。会社自身が買い取ることもできます。
売却を拒む株主については、議決権の90%以上を持てば特別支配株主の売渡請求、3分の2以上を持てば株式併合によって、株式を取得する方法があります。ただし、価格に不満があれば裁判所に申し立てられるので、話し合いで集められるなら、それに越したことはありません。これらの制度は、別の回であらためて取り上げます。
よくある失敗と、その防ぎ方
株主名簿を確かめないまま交渉を始める。 名義株や亡くなった株主が混ざっていると、交渉の相手を取り違えます。最初に名簿を整えます。
配当還元方式の価格で、後継者が買い取る。 後継者の立場では時価と認められず、差額に贈与税がかかるおそれがあります。
会社の財源を確かめずに買取を約束する。 分配可能額を超える買い取りはできません。約束の前に試算します。
一度に全員と交渉しようとする。 相手が身構えます。優先順位の高い相手から、一件ずつ進めます。
まとめ
- 分散した株式の集約は、株主名簿で現状を確かめるところから始める。
- 買い取るのは会社・後継者・持株会社のいずれかで、資金と売る側の税金が違う。
- 会社が買った株式は議決権がなくなり、残った株主の議決権割合が上がる。
- 後継者が買うときの時価は後継者の立場で判定され、安く買うと贈与税のおそれがある。
- 相続直後は、手続き・税金の両面で買い取りを進めやすい。
- 話し合いで集まらないときは、所在不明株主の手続きや少数株主からの取得制度を検討する。
株式の集約は、会社法の自己株式の取得手続き、税法のみなし配当と低額譲渡、財産評価の考え方がまたがる論点です。「誰が、いくらで買うか」という二つの問いで整理すると、それぞれの制度がどこで効いてくるかが見えてきます。
次回は、会社が自社株を買い戻すときの大きな制約である「財源規制」を取り上げます。会社にお金があっても買えない場合がある、という話です。
よくある質問
- 少数株主から株式を買うとき、配当還元方式の価格で買えば問題ありませんか?
- 買い手によります。税務上の時価は、買い手の立場で判定します。後継者のような同族株主が買う場合は原則的評価方式の価額が時価になるため、配当還元方式の価格で買うと、差額について後継者に贈与税がかかるおそれがあります。
- 会社が株主から株式を買い取るとき、他の株主も売りたいと言ってきたらどうなりますか?
- 特定の株主から買い取る場合、他の株主は自分も売主に加えるよう請求できるのが原則です。ただし、非公開会社が相続人から買い取る場合で、その相続人がまだ議決権を使っていないときは、この請求は認められません(会社法162条)。
- 株主の行方が分からず、連絡がつきません。どうすればよいですか?
- 会社からの通知が5年以上続けて届かず、その間配当も受け取っていない株主の株式は、会社が競売または売却できます(会社法197条)。会社自身が買い取ることもできます。公告や催告などの手続きが必要なので、専門家に相談しながら進めてください。
- 話し合いでどうしても売ってもらえない場合は?
- 議決権の90%以上を持てば特別支配株主の売渡請求、3分の2以上を持てば株式併合によって、少数株主から株式を取得する方法があります。ただし価格をめぐって裁判所に申し立てられることもあるため、最後の手段と考えるのが現実的です。