オペレーティングリースで株価を下げるしくみ|航空機に出資して利益を圧縮する

前回の生命保険と同じく、利益を圧縮して株価を下げる手段に、オペレーティングリースがあります。航空機や船舶のリース事業に出資し、初年度から大きな損失を計上する方法です。効果は生命保険より大きい一方、数年間まったく動かせない資金になります。この記事では、そのしくみとリスクを、現経営者と後継者に向けて整理します。
この記事でわかること
- 航空機への出資が、なぜ会社の損失になるのか
- 初年度に利益を大きく圧縮できる理由
- 満期に利益が一括で戻るという、生命保険と同じ構造
- 為替・長期拘束という、この手段に固有のリスク
オペレーティングリースとは、どういう仕組みか?
航空機や船舶を貸し出す事業に、匿名組合という形で出資する仕組みです。日本型オペレーティングリースと呼ばれます。
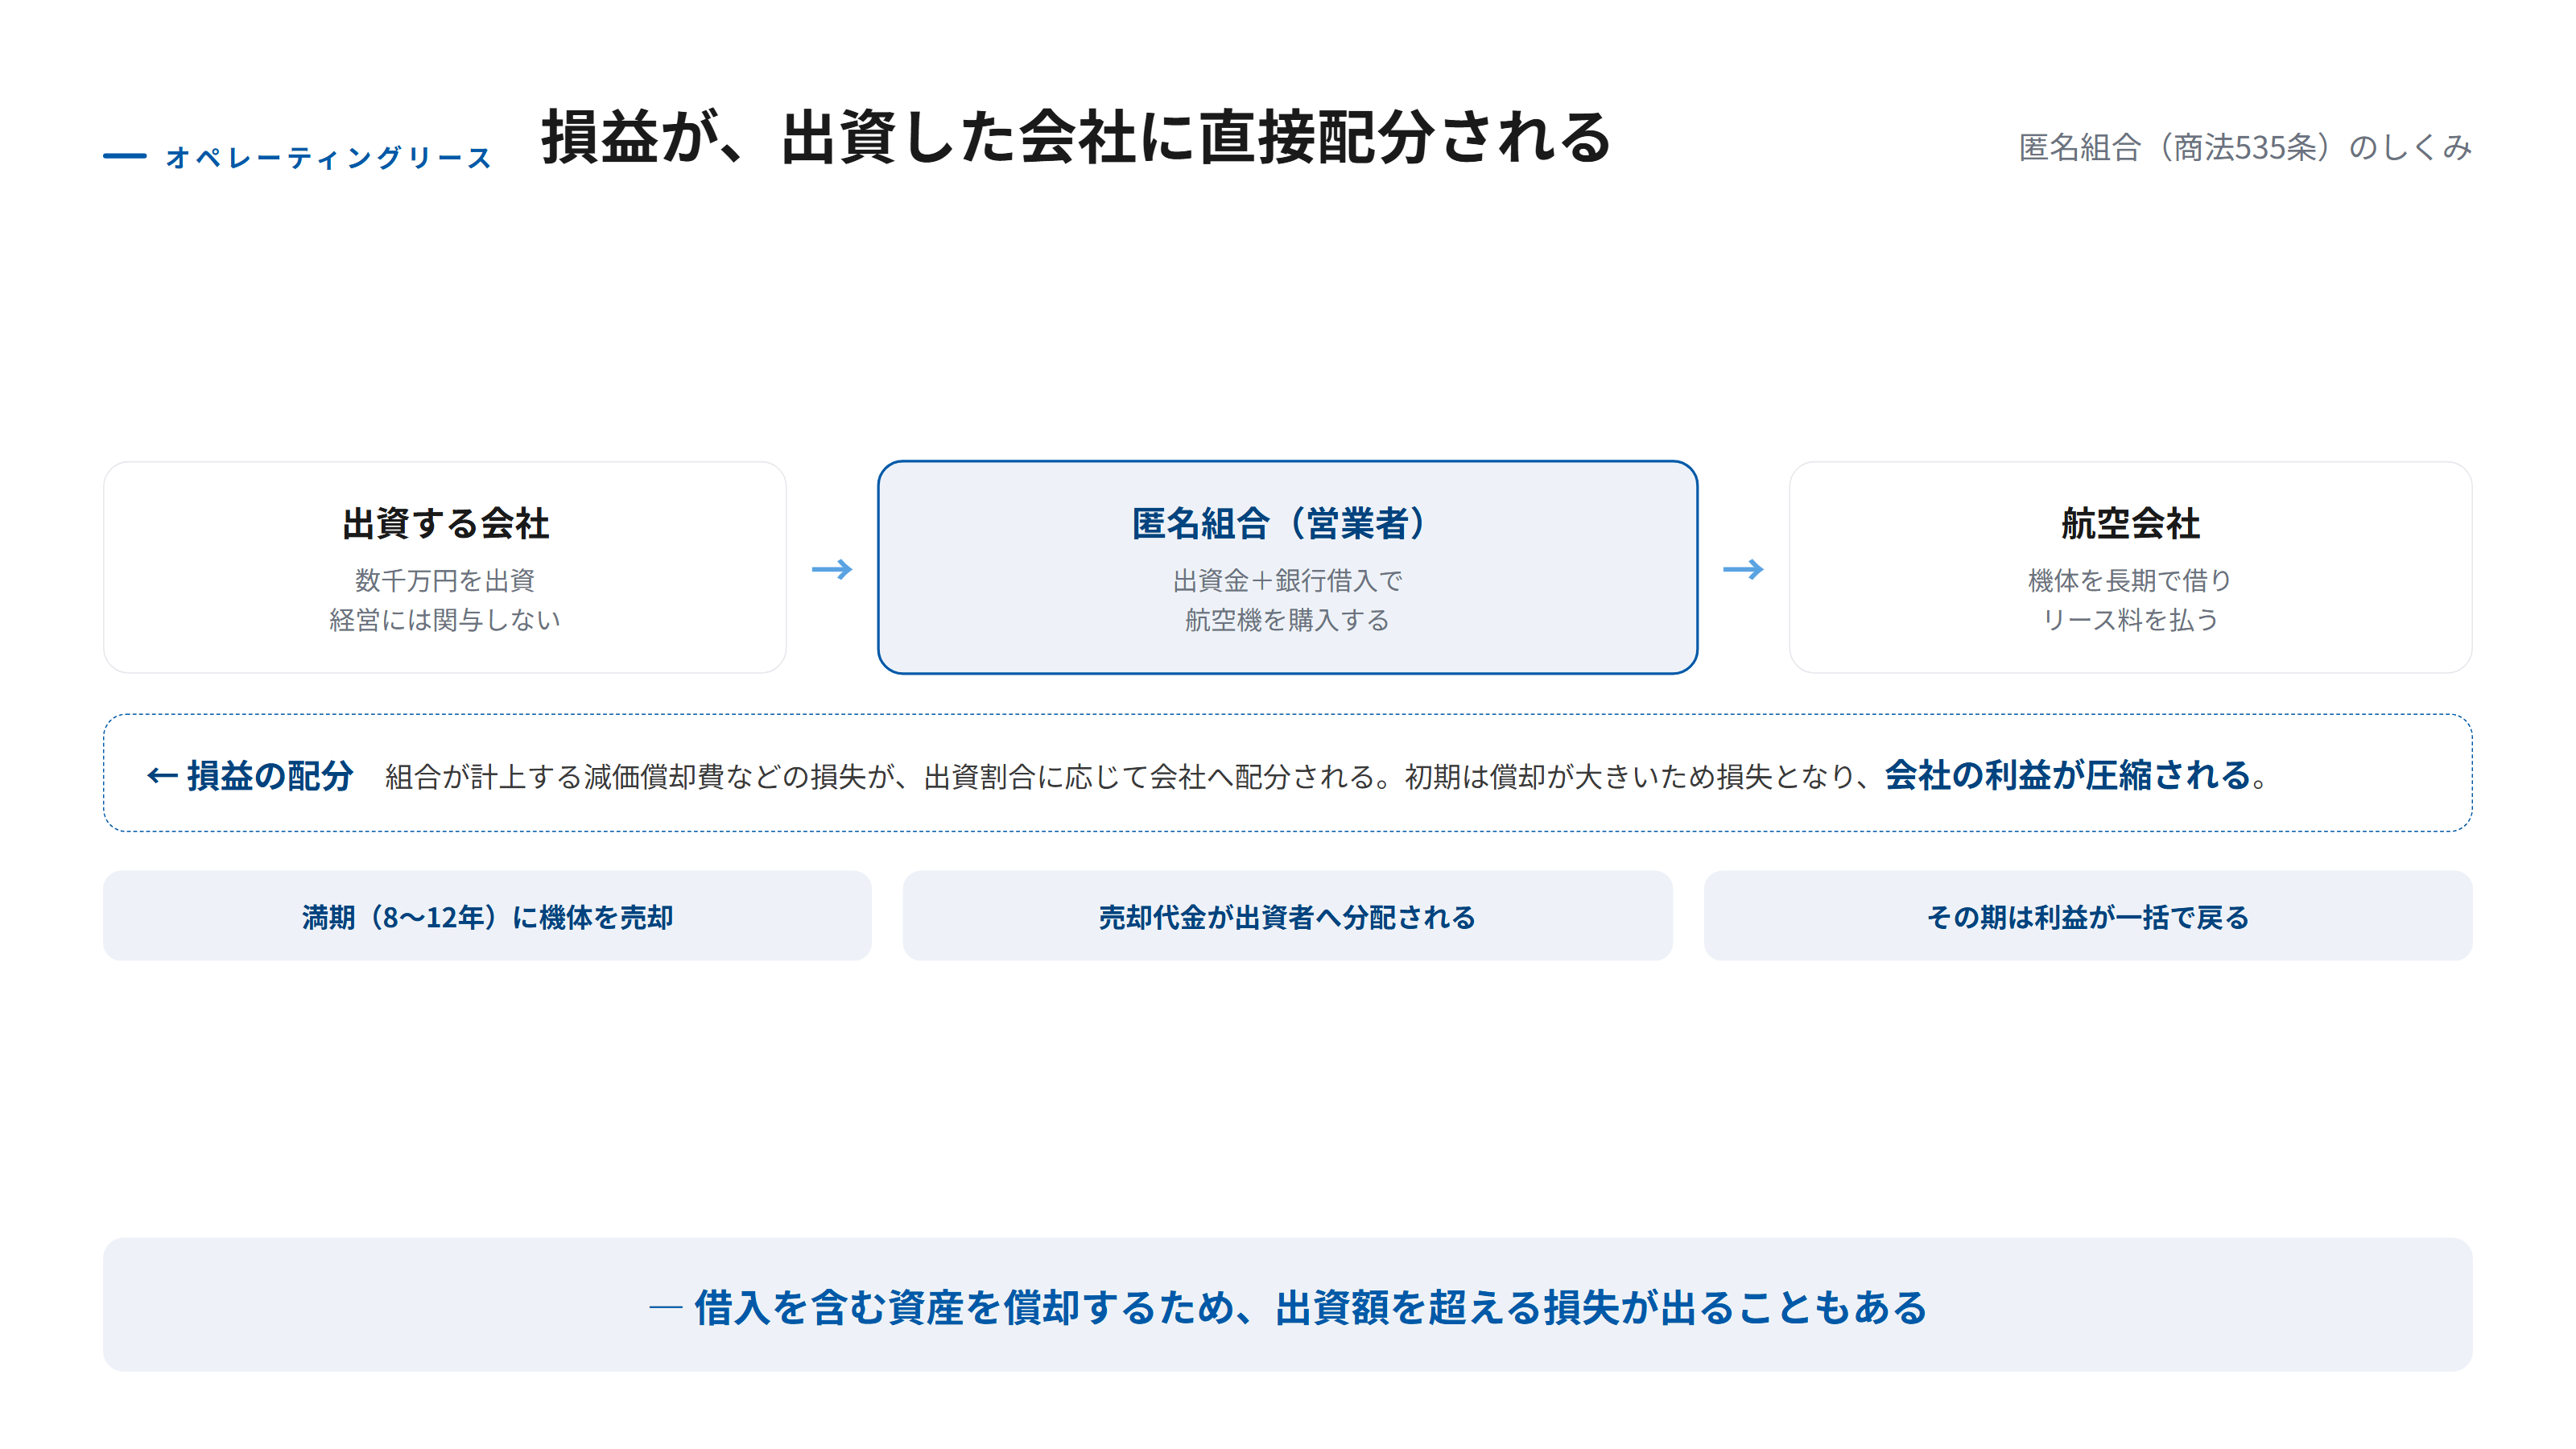
流れはこうです。まず、複数の出資者から集めた資金と銀行からの借入を合わせて、リース会社が航空機を購入します。その機体を航空会社に長期で貸し出し、リース料を受け取ります。
このリース事業で生じた損益が、出資した割合に応じて出資者の会社に配分されます。事業の初期は機体の減価償却費が大きいため損失となり、その損失が出資会社の利益を圧縮します。
なぜ初年度に大きく利益が減るのか?
機体の減価償却が、初期に偏って計上されるからです。定率法による償却では、購入直後ほど費用が大きくなります。
購入資金の大部分は銀行借入でまかなわれているため、自己資金の何倍もの資産を償却できる点も効いています。数千万円の出資で、それを上回る規模の損失が初年度に配分されることもあります。
生命保険が「保険料の一部が損金」であるのに対し、こちらは出資額に近い金額、あるいはそれ以上を初期の数年で損金にできる場合があります。利益が大きく出た年に、その年のうちに手を打てるのが強みです。
ただし、損失の配分額は案件ごとに設計が異なります。「出資額の何割が初年度に損金になるか」は案件資料で必ず確認してください。
また、出資した期の途中から事業が始まる案件では、その期に配分される損失は月数按分で小さくなります。決算日の直前に出資しても、期待した圧縮効果が出ないことがあるということです。決算の何か月前に出資を実行するかまで含めて、税理士と逆算してください。
満期には、何が起きるのか?
機体が売却され、その代金が出資者に分配されます。このとき、これまで計上してきた損失が一気に利益として戻ります。
生命保険の解約と同じ構造です。数年かけて下げてきた利益が、満期の期にまとめて戻ってくる。何も手を打たなければ、その期の株価は跳ね上がります。
| 時期 | 起きること | 株価への効き方 |
|---|---|---|
| 出資した期 | 大きな損失が配分される | 大きく下がる |
| 2年目以降 | 損失が逓減し、やがて利益に転じる | 徐々に戻る |
| 満期(単独) | 売却代金が利益として戻る | 跳ね上がる |
| 満期+役員退職金 | 利益と損金が相殺される | 低いまま保てる |
つまり、出口の設計は生命保険とまったく同じです。満期の期に役員退職金の支給をぶつける。この段取りができていなければ、税負担を先送りしただけで終わります。
満期までの期間は案件によりますが、8年から12年程度が一般的です。社長の引退時期から逆算して案件を選ぶ必要があります。
固有のリスクは何か?
生命保険にはない、この手段ならではのリスクが3つあります。
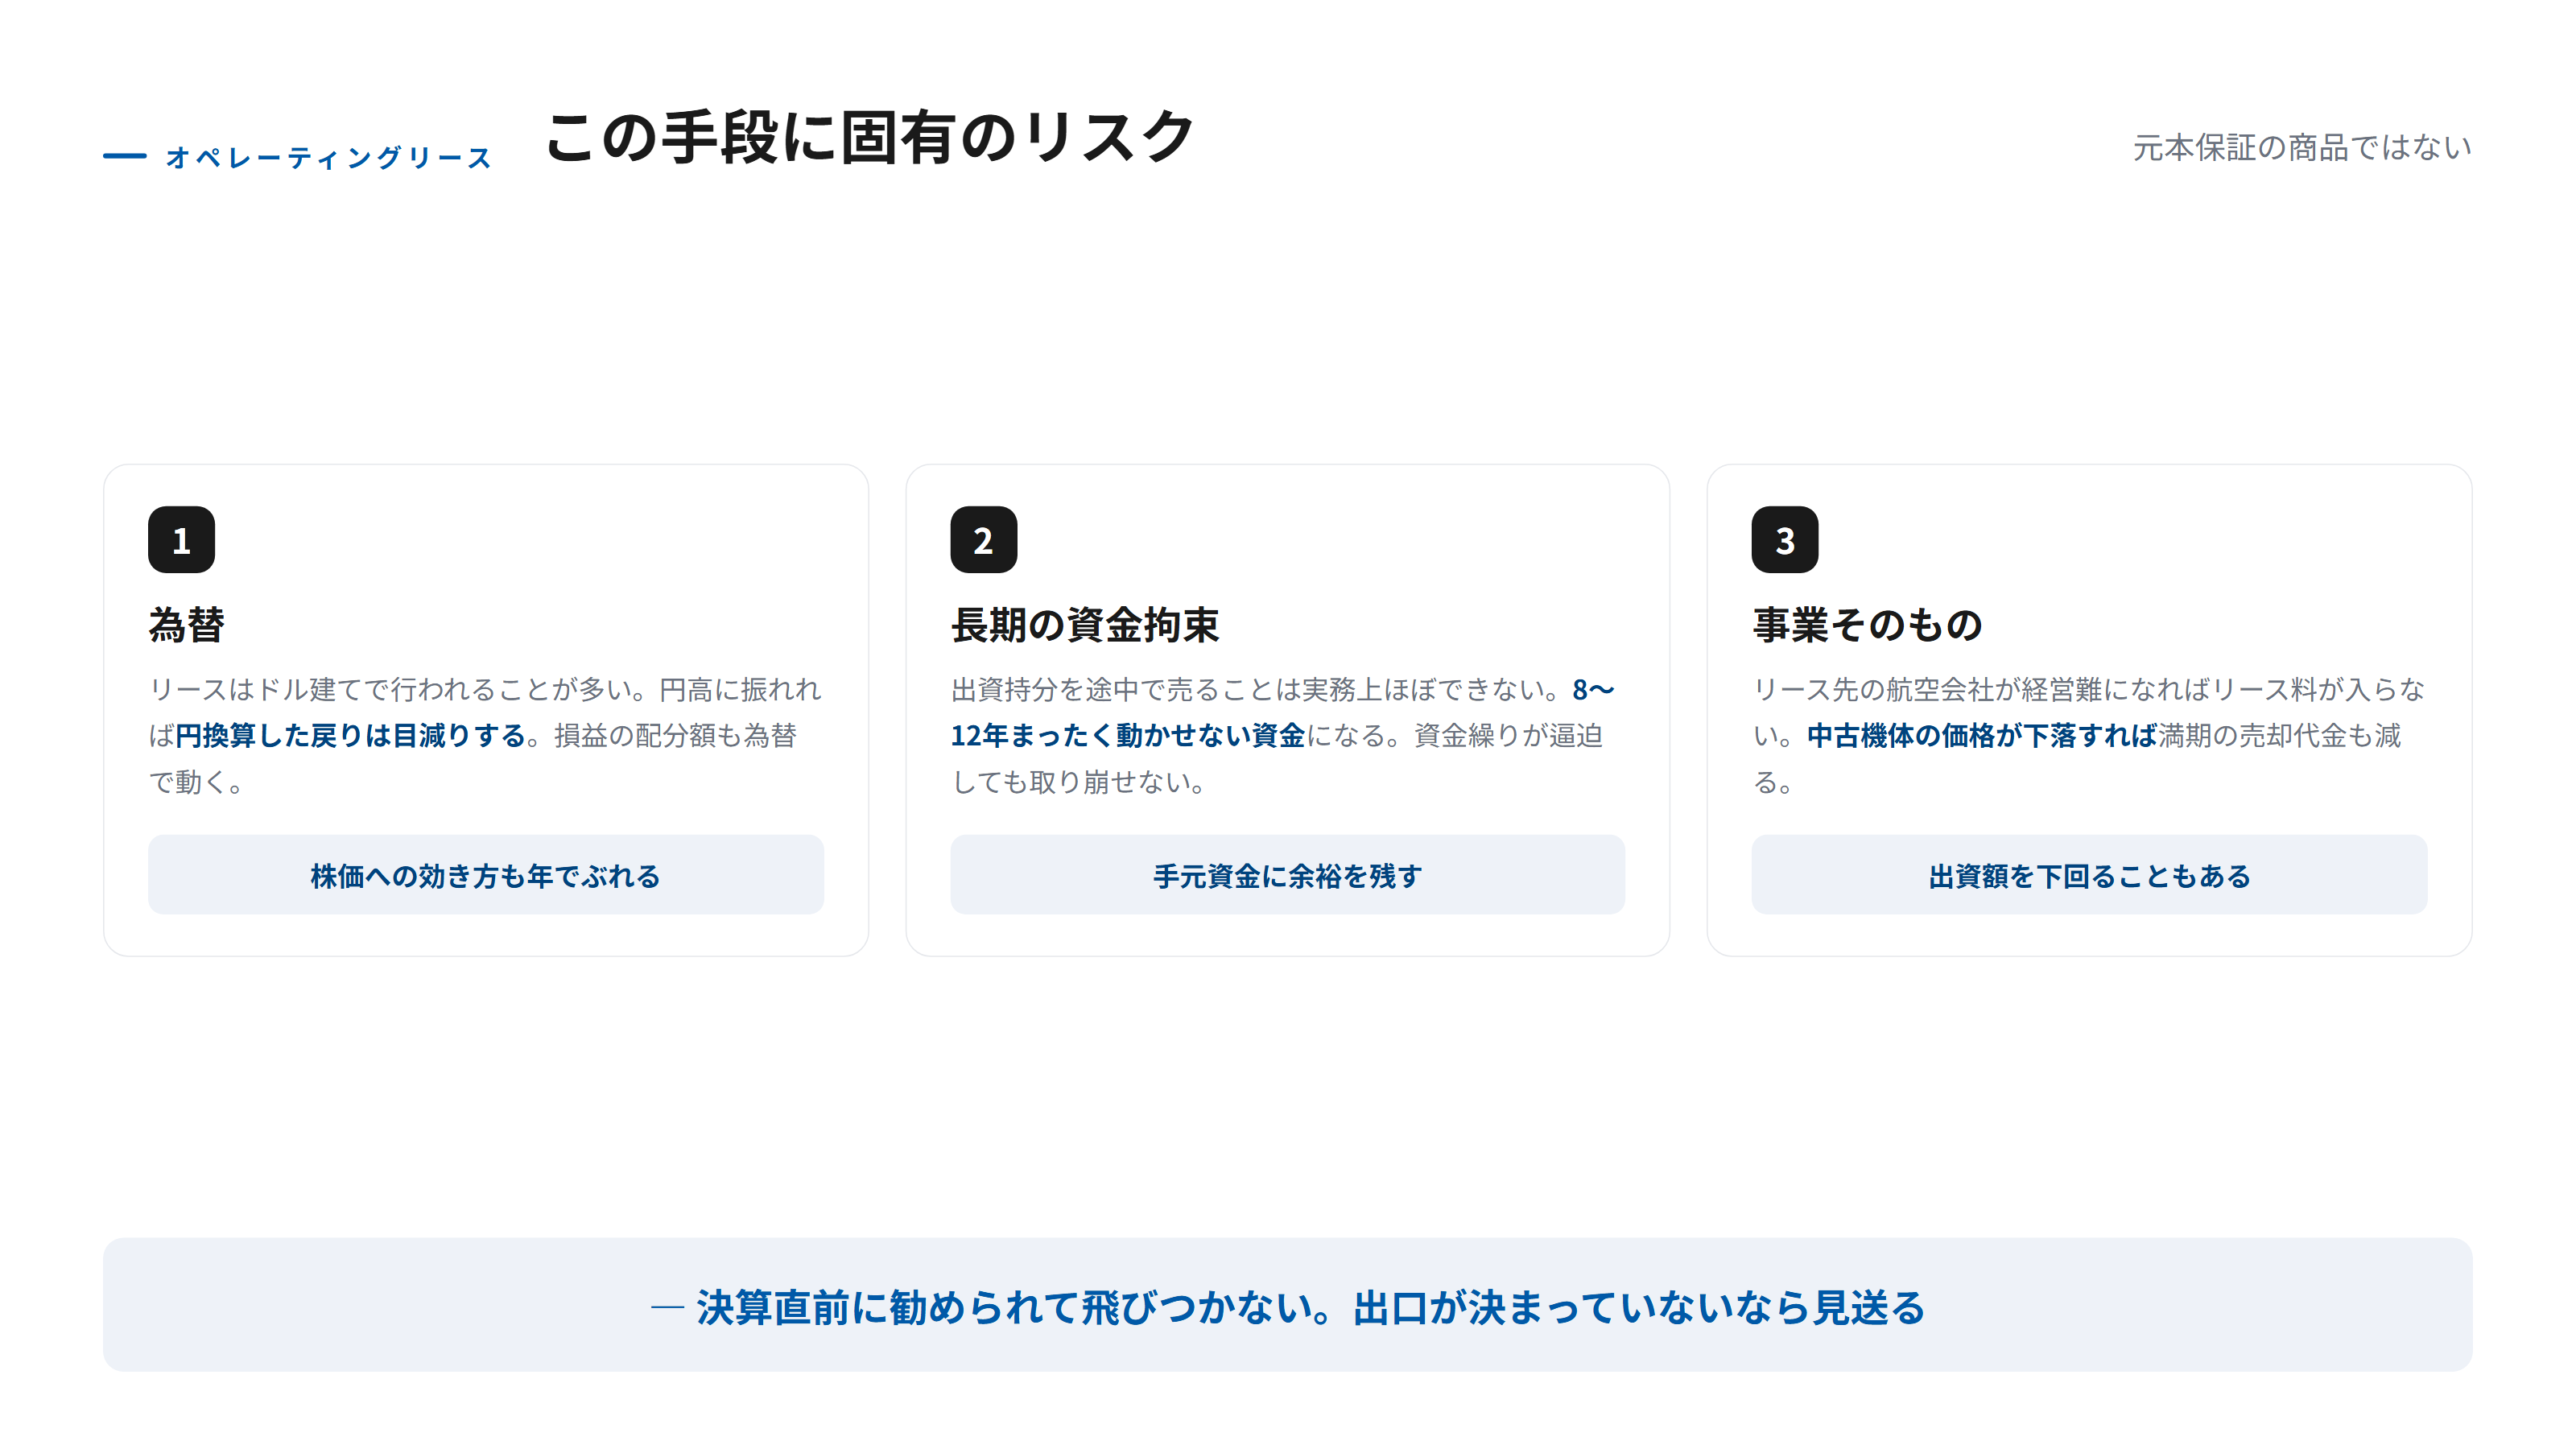
第一に、為替です。 航空機のリースはドル建てで行われることが多く、出資も分配も為替の影響を受けます。円高に振れれば、円換算した戻りは目減りします。損益の配分額そのものが為替で動くため、株価対策としての効き方も年によってぶれます。
第二に、長期の資金拘束です。 出資持分を途中で売ることは、実務上ほぼできません。8年から12年、まったく動かせない資金になります。その間に会社の資金繰りが逼迫しても、取り崩せません。
第三に、事業そのもののリスクです。 リース先の航空会社が経営難に陥れば、リース料が入りません。機体の中古市場価格が下落すれば、満期の売却代金も減ります。元本保証の商品ではないという点は、繰り返し確認してください。
生命保険と、どう使い分けるのか?
圧縮したい利益の大きさと、動かせる資金の余裕で分かれます。どちらも課税の繰り延べである点は同じですが、使い勝手はかなり違います。
| 項目 | 生命保険 | オペレーティングリース |
|---|---|---|
| 始める金額 | 月額数万円から調整できる | 1口数千万円が一般的 |
| 初年度の圧縮効果 | 保険料の一部にとどまる | 出資額に近い規模になることがある |
| 途中でやめる | 解約できる(返戻率は下がる) | 原則できない |
| 出口の時期 | 返戻率のピークを選べる | 満期が案件で決まっている |
| 固有のリスク | 長期の固定費になる | 為替・機体価値・リース先の信用 |
| 副次的な効果 | 経営者の万一に備えられる | 保障の機能はない |
生命保険は毎年こつこつ効かせる手、オペレーティングリースは利益が跳ねた年に一撃で効かせる手だと考えると整理しやすくなります。
とくに、退職金の準備を兼ねられるかどうかは大きな違いです。生命保険は経営者に万一があったときの資金にもなりますが、オペレーティングリースにその機能はありません。株価対策としての効果だけを見て選ぶと、本来備えるべきものが抜け落ちます。
どんな会社が検討の対象になるのか?
次の条件がそろっている会社に限られます。
- 単年度で大きな利益が出た:圧縮したい利益がその年にある
- 数千万円を動かせる余力がある:出資単位が大きく、少額では参加できない
- 8年から12年、使わなくてよい資金である:途中で取り崩せない
- 引退の時期がおおむね決まっている:満期と退職金をぶつけられる
- 為替リスクを受け入れられる:戻りが目減りしても経営に影響しない
ひとつでも欠けるなら、生命保険や役員退職金など、もっと扱いやすい手段を先に検討するほうが現実的です。
とくに4は軽く見られがちです。出資の時点で「そろそろ引退を考えている」という程度の認識しかないと、満期が来たときに退職の準備が整っていないことになります。満期は動かせません。引退の時期のほうを満期に合わせられるかまで含めて、家族と後継者に話を通しておく必要があります。
なお、この手法は税制改正の影響を受けやすい分野でもあります。過去にも、行き過ぎた損失計上に対してルールが入った例があります。8年から12年という期間のあいだに扱いが変わる可能性を織り込んでおき、改正があっても致命傷にならない規模にとどめてください。
よくある失敗と、その防ぎ方
利益が出た年に慌てて飛びつく。 決算直前に「節税になる」と勧められて出資し、満期の設計を考えていない例が目立ちます。出口が決まっていないなら見送ります。
資金繰りを軽視する。 出資後に設備投資や運転資金が必要になっても、取り崩せません。手元資金に十分な余裕を残してください。
節税だと思い込む。 生命保険と同じく、これは課税の繰り延べです。満期に何をぶつけるかを決めて、初めて効果が確定します。
まとめ
- オペレーティングリースは、匿名組合を通じて航空機などのリース事業に出資する仕組み(商法535条)。
- 初期の減価償却費が損失として配分され、利益と株価が下がる。借入を含むため効果は大きい。
- 満期には売却代金が利益として一括で戻る。生命保険と同じ課税の繰り延べ。
- 定石は満期と役員退職金の支給を合わせること。逆算して案件を選ぶ。
- 固有のリスクは為替・8年以上の資金拘束・事業そのものの不確実性の3つ。
オペレーティングリースは、中小企業診断士試験でも「財務・会計」のリース会計と減価償却、「経営法務」の匿名組合にまたがる論点です。損益が出資者に直接配分されるという匿名組合の性質を押さえておくと、なぜ会社の利益が圧縮されるのかが理解できます。
次回は、不動産を借入で取得すると株価が下がるしくみと、そこにある3年ルールを見ていきます。
よくある質問
- 出資したお金は戻ってきますか?
- 満期に売却代金として分配されます。ただし元本保証ではありません。機体の売却価格や為替の変動によって、出資額を下回ることも上回ることもあります。
- 途中でやめることはできますか?
- 原則としてできません。出資持分の譲渡には組合の承認が必要で、買い手を見つけること自体が困難です。満期まで動かせない資金として考えてください。
- いくらから出資できますか?
- 案件によりますが、1口あたり数千万円という規模が一般的です。会社の資金繰りに余裕がなければ、そもそも検討の対象になりません。
- 保険と比べて、どちらが使いやすいですか?
- 保険のほうが金額を小さく始められ、解約の自由度も高いです。オペレーティングリースは初年度の圧縮効果が大きい反面、拘束も強くなります。引退時期が固まっている会社向きの手段です。