生命保険を使った株価引き下げ|効果は本物、落とし穴は出口にある

株価を下げる手段として、生命保険はよく使われます。保険料の一部が損金になり、利益と純資産が減るためです。効果そのものは本物です。ただし、落とし穴は入口ではなく出口にあります。解約すれば返戻金が利益として戻り、株価は一気に跳ね上がるからです。この記事では、生命保険の効果の正体と出口設計を、現経営者と後継者に向けて整理します。
この記事でわかること
- 生命保険で株価が下がるしくみ
- 2019年の通達改正で何が変わったのか
- 解約したときに株価が跳ね上がる理由
- 出口を退職金と合わせる、という定石
なぜ生命保険で株価が下がるのか?
保険料のうち損金になる部分が、利益と純資産を同時に減らすからです。
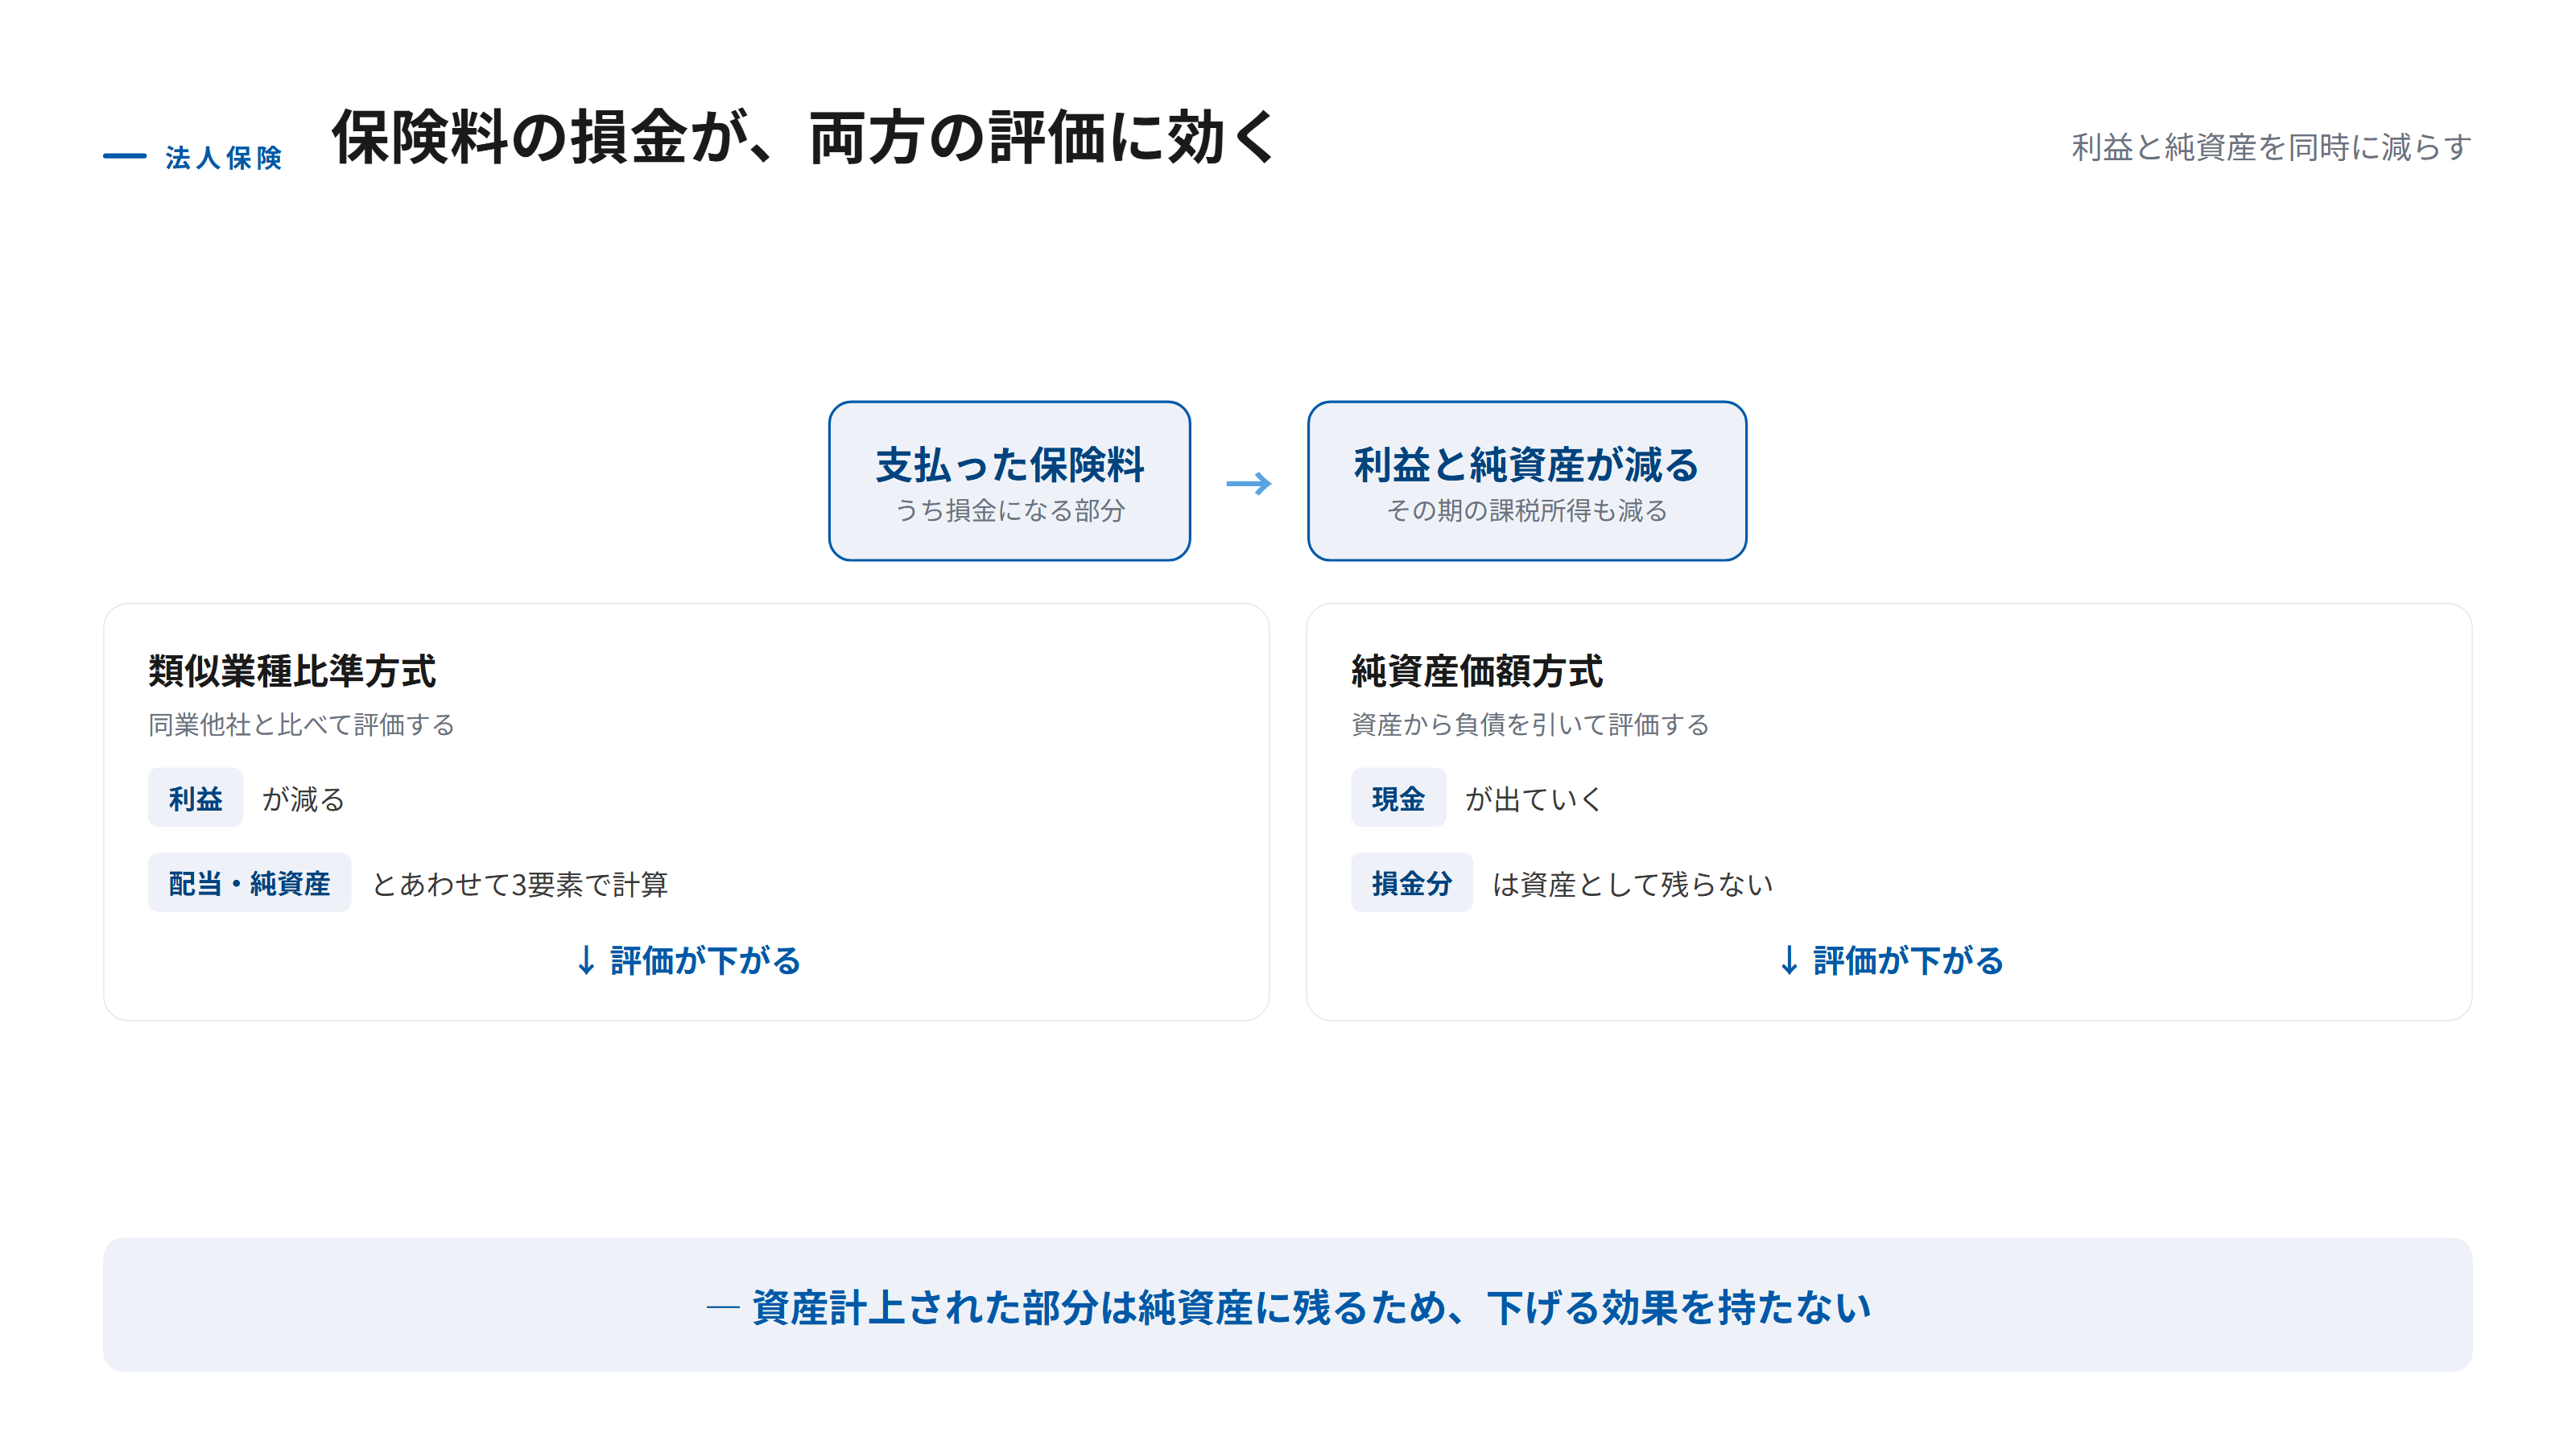
自社株の評価方法には、会社の資産から負債を引いて求める純資産価額方式と、同業他社と比べて求める類似業種比準方式があります。保険料の損金算入は、この両方に同時に効きます。
純資産価額方式では、保険料を払った分だけ現金が減り、損金になった部分は資産として残らないため、純資産そのものが小さくなります。
類似業種比準方式では、配当・利益・純資産の3つの要素が使われます。保険料が損金になれば利益が減り、この要素が下がります。会社規模によっては利益の影響が大きく出るため、効果を実感しやすい手です。
2019年の改正で、何が変わったのか?
解約返戻率が高い保険ほど、保険料を資産として計上しなければならなくなりました。かつての「全額損金」を前提にした設計は、使えなくなっています。
改正前は、返戻率が高い商品でも保険料の全額を損金にできるものがありました。支払った年に大きく利益を圧縮し、数年後に解約して大半を取り戻す。これが行き過ぎた節税とみなされ、ルールが見直されました。
おおまかな扱いは次のとおりです。
| 最高解約返戻率 | 資産計上の扱い(当初期間) |
|---|---|
| 50%以下 | 全額を損金にできる |
| 50%超〜70%以下 | 保険料の4割を資産計上 |
| 70%超〜85%以下 | 保険料の6割を資産計上 |
| 85%超 | 返戻率に応じてさらに大きな割合を資産計上 |
(法人税基本通達9-3-5の2。年換算保険料が少額の契約には例外があります)
つまり、返戻率が高い=お金が戻る商品ほど、損金にできる割合は小さいという関係になりました。戻ってくるものは費用ではない、という考え方が徹底されたわけです。
具体的な商品ごとの取り扱いは必ず税理士に確認してください。商品設計は改正のたびに変わり、一般論だけで判断すると想定した効果が出ません。
注意したいのは、資産計上された部分は株価を下げる効果を持たないという点です。保険料のうち資産に計上された分は、貸借対照表に残り続けます。純資産が減らないため、純資産価額方式で評価される会社では、想定より効果が小さくなります。会社規模の判定によってどちらの方式の比重が高いかが変わるため、自社がどちらで評価されるかを知らずに加入すると、効果の見込みを誤ります。
解約すると、なぜ株価が跳ね上がるのか?
受け取った解約返戻金が、そのまま利益になるからです。下げたはずの株価が、解約した期に元へ戻ります。
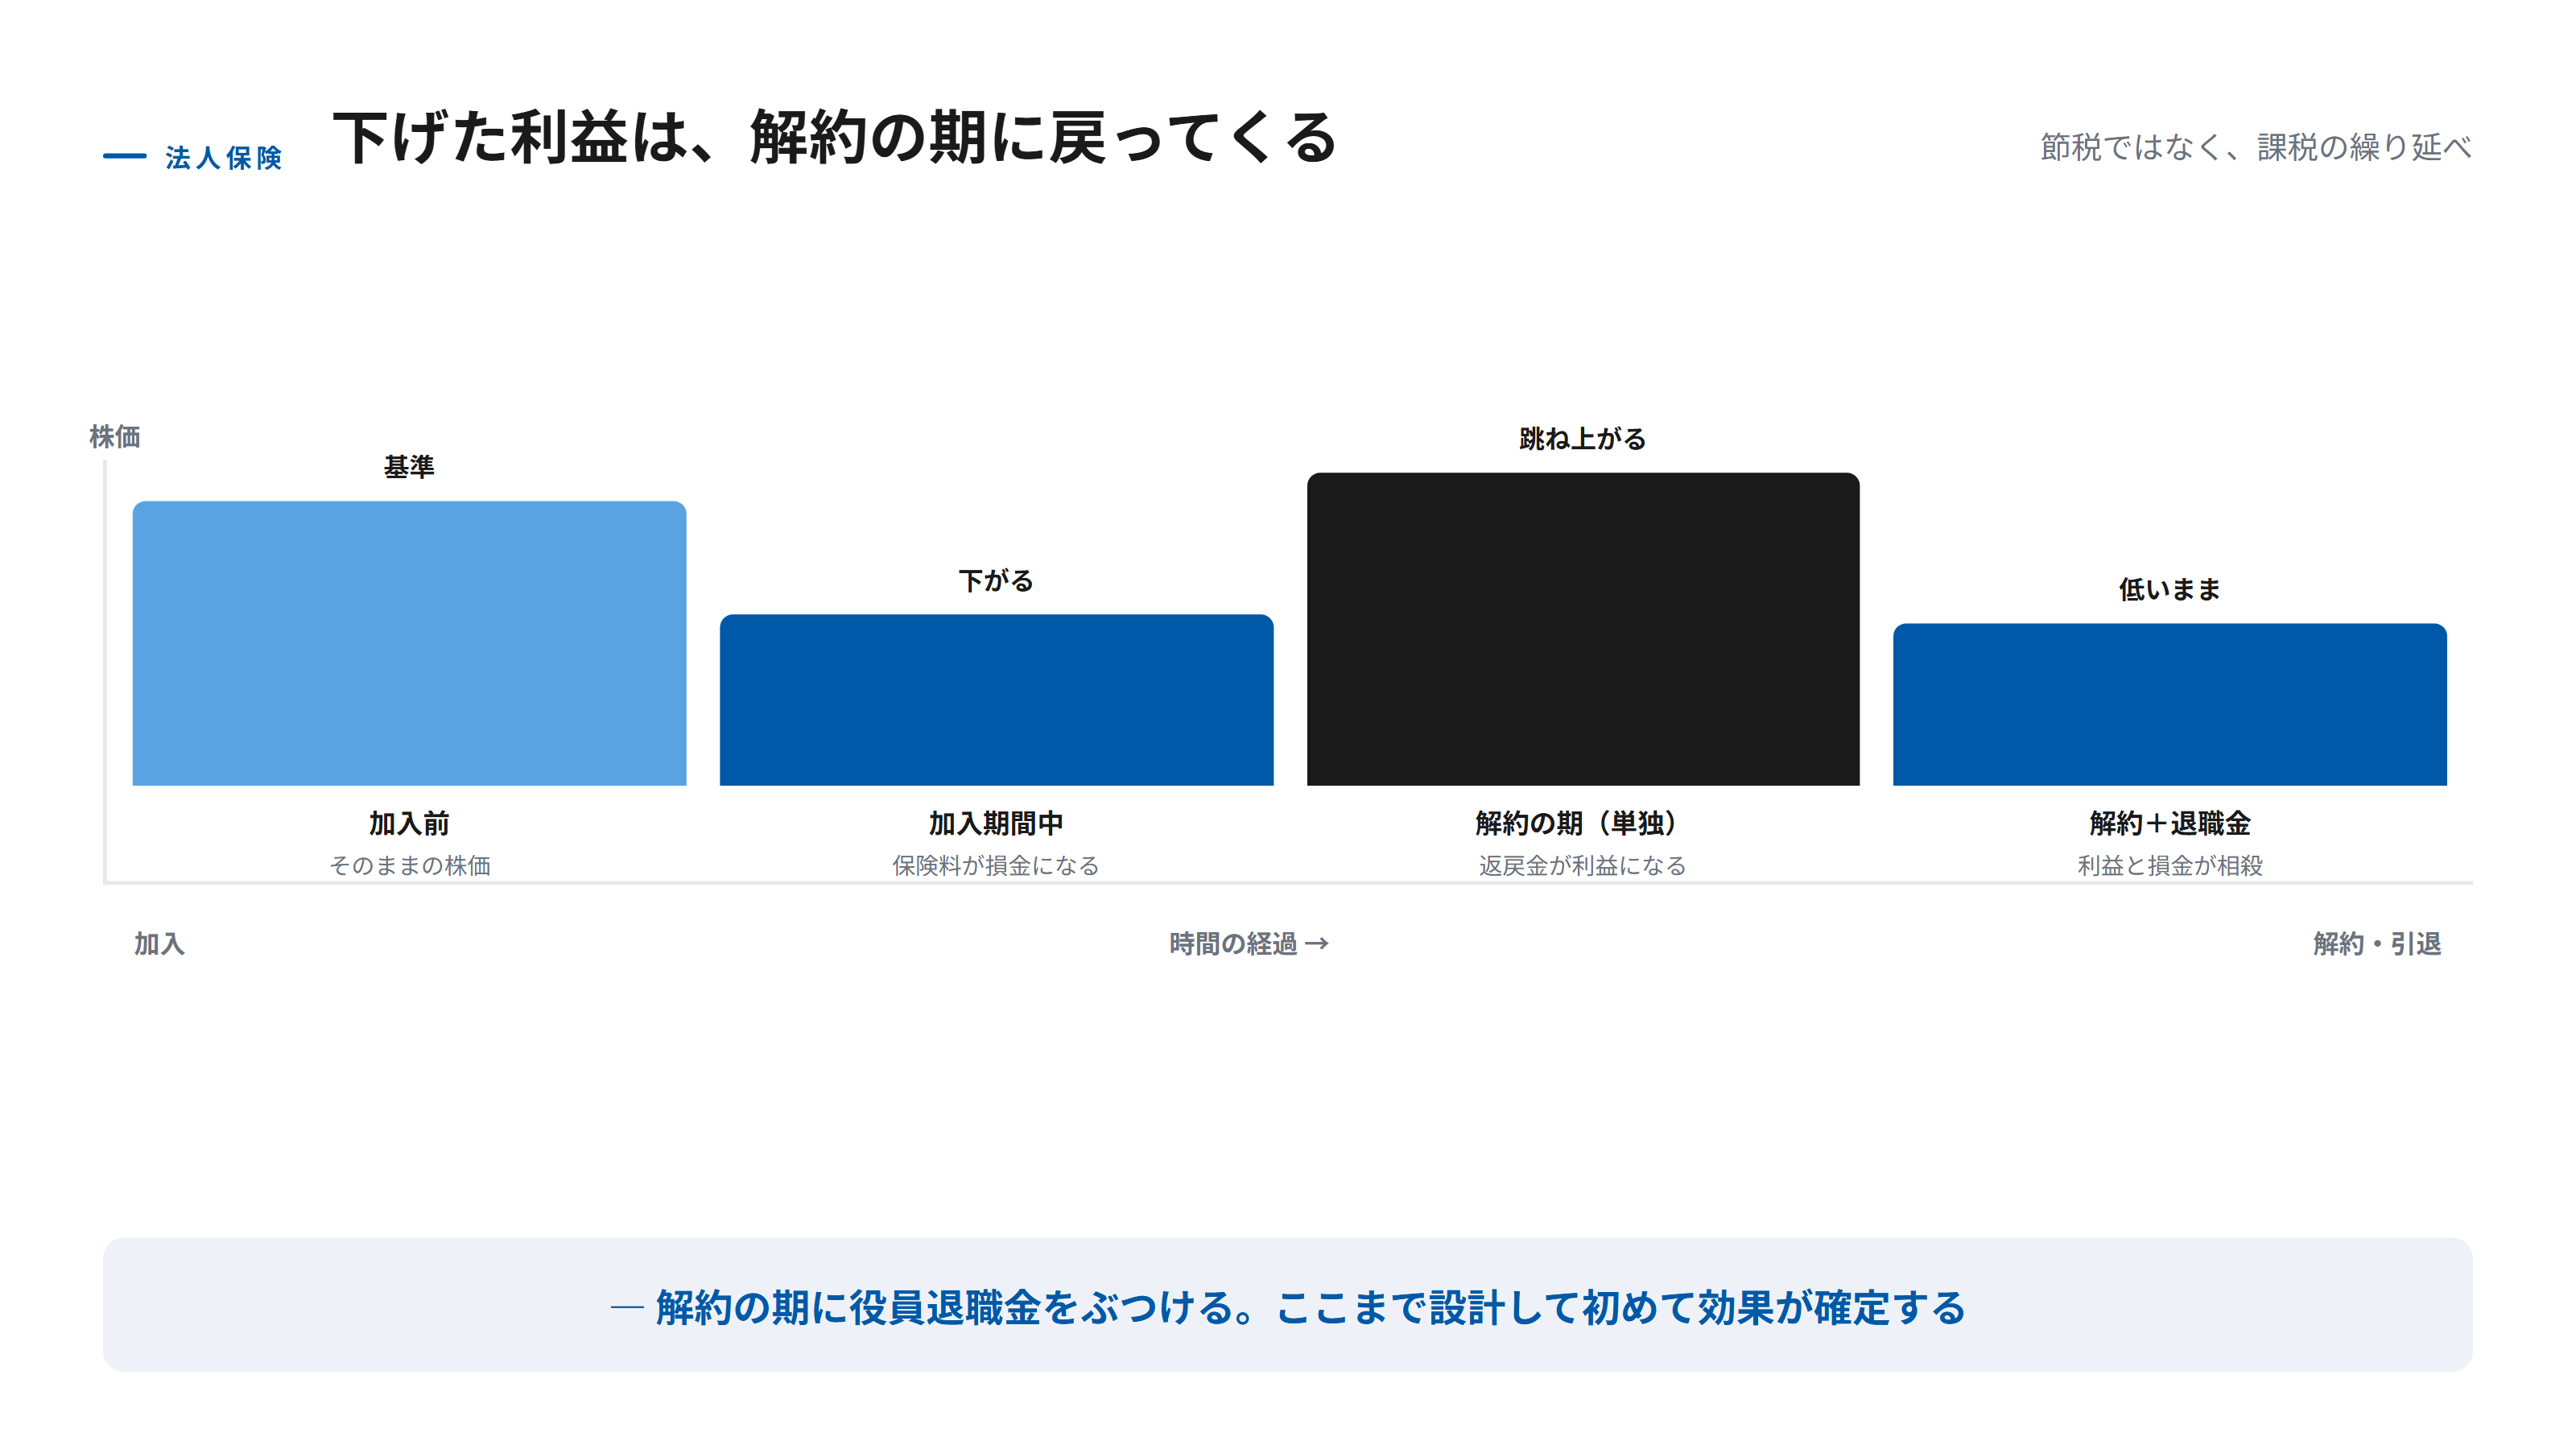
資産計上されていた部分を超えて戻ってきた金額は、その期の利益として計上されます。数年にわたって少しずつ下げてきた利益が、解約の一撃でまとめて戻ってくるイメージです。
このとき何も手を打たなければ、その期の株価は保険に入る前より高くなることさえあります。利益が跳ね、純資産も増えるためです。
だから、生命保険は節税ではありません。課税を将来へ送る繰り延べです。送った先で何をぶつけるかを決めていなければ、先送りしただけで終わります。
出口は、どう設計するのか?
現経営者に役員退職金を支給する期と、解約の期を合わせるのが定石です。
退職金は金額が大きく、損金になります。解約返戻金という利益と、退職金という損金をぶつければ、双方が相殺され、その期の利益は膨らみません。株価も低いまま保てます。
しかも、退職金の原資として解約返戻金をそのまま使えます。「株価を下げる」「退職金の原資を作る」「利益をぶつける」の3つが同時に成立するのが、この設計の強みです。
| 時期 | 起きること | 株価への効き方 |
|---|---|---|
| 加入期間中 | 保険料の一部が損金になる | 下がる |
| 解約の期(単独) | 返戻金が利益になる | 跳ね上がる |
| 解約の期+退職金 | 利益と損金が相殺される | 低いまま保てる |
逆に言えば、退職の時期が決まっていない段階で返戻率のピークを迎えると、打つ手がなくなります。保険の満期と社長の引退時期を、加入の段階でそろえておく必要があります。
株式を渡すのは、いつか?
株価が下がっている期に、贈与や相続時精算課税で渡します。保険はあくまで下げる手段であり、渡して初めて効果が確定します。
加入期間中で利益が圧縮されている年、あるいは解約と退職金を同時に実行した年。このタイミングで株式を後継者へ移せば、低い評価額で課税されます。
ここを外すと、せっかく下げた株価が何の役にも立ちません。下げることと渡すことは、常にセットで計画してください。
実務では、次の順で組み立てます。
- 引退の時期を決める:退職金を支給する期をおおまかに定める
- その期に返戻率のピークが来る商品を選ぶ:加入時点で満期を逆算する
- 加入期間中の株価の推移を試算する:どの年がもっとも低くなるかを把握する
- 株式を渡す年を決める:低い年に贈与や相続時精算課税を実行する
- 解約と退職金を同じ期に実行する:利益と損金をぶつける
この5段階のうち、1と2が加入時点で決まっていなければ、あとの工程は組めません。保険は入ってから考える商品ではないということです。
注意すべき点は?
第一に、長期の固定費になることです。 保険料の支払いは何年も続きます。業績が悪化して払えなくなり、返戻率が低い時期に解約すれば、損失だけが残ります。
第二に、保障と節税は別物だということです。 本来、法人保険の目的は、経営者に万一があったときの資金確保です。株価対策を主目的にすると、必要な保障とかけ離れた設計になりがちです。
第三に、税制改正のリスクです。 2019年の改正が示すとおり、行き過ぎた節税策にはルールが入ります。10年先の税制を前提にした設計は危うい、と考えておくべきです。
よくある失敗と、その防ぎ方
出口を決めずに加入する。 いつ解約し、そのとき何をぶつけるかを決めてから入ります。決まっていないなら、まだ入る時期ではありません。
返戻率のピークを逃す。 返戻率は年数によって変動します。ピークの時期を把握し、退職の予定と合わせておきます。
保険料が重すぎる。 利益が出ている年の感覚で決めると、悪い年に続きません。継続できる水準に抑えます。
まとめ
- 生命保険は、損金になる保険料が利益と純資産の両方を減らすため、株価が下がる。
- 2019年の通達改正で、返戻率が高い保険ほど資産計上する割合が大きくなった(法人税基本通達9-3-5の2)。
- 解約すれば返戻金が利益になり、株価は跳ね上がる。生命保険は節税ではなく課税の繰り延べ。
- 定石は解約の期と役員退職金の支給を合わせること。株価を低く保ちながら退職金の原資も作れる。
- 下げた株価は、その期に株式を渡して初めて意味を持つ。
法人保険の活用は、中小企業診断士試験でも「財務・会計」の利益調整とキャッシュフロー、「中小企業経営・政策」の事業承継支援にまたがる論点です。損金と資産計上の区別、そして課税の繰り延べという性質を押さえておくと、商品名に惑わされなくなります。
次回は、同じく利益を圧縮する手段として使われるオペレーティングリースを取り上げ、そのしくみとリスクを見ていきます。
よくある質問
- 全額を損金にできる保険はもうないのですか?
- 限られます。2019年の通達改正で、解約返戻率が高い保険ほど資産計上する割合が大きくなる扱いに変わったためです。返戻率が低い保障重視の商品や、年換算保険料が少額の契約では全額損金にできる場合があります。
- 保険で株価を下げれば、税金は減りますか?
- その年の税負担は減りますが、解約する年に戻ってきます。生命保険は課税を将来へ送る仕組みであって、税金を消す仕組みではありません。戻ってくる年に何をぶつけるかまで決めて、初めて効果が確定します。
- 解約のタイミングはいつがよいですか?
- 現経営者に役員退職金を支給する期に合わせるのが定石です。返戻金の利益と退職金の損金が相殺され、株価も低く保てます。この2つがずれると、税負担だけが増えることになります。
- 保険に入ると会社の資金繰りは大丈夫ですか?
- 保険料の支払いが長期にわたって固定費になります。業績が悪化して払えなくなれば、解約して損失を確定させることにもなりかねません。無理のない保険料から始めてください。