従業員持株会で株価を下げる|配当還元価額で株式を外に出すしくみ

外部に株式を持ってもらう方法は、投資育成だけではありません。従業員に持ってもらう方法もあります。従業員は少数株主にあたるため、低い価額で取得でき、その分だけ現経営者の相続財産は小さくなります。ただし、理屈のうえでは有効なこの方法が、中小企業でそれほど普及していないのも事実です。この記事では、そのしくみと現実の壁を、現経営者と後継者に向けて整理します。
この記事でわかること
- 従業員持株会で現経営者の財産が減るしくみ
- 従業員が安く取得できる理由(配当還元方式)
- 投資育成との違いと、使い分けの考え方
- 理屈は正しいのに普及しない、4つの現実的な理由
従業員持株会とは、どういう組織か?
従業員持株会とは、従業員がお金を出し合って自社株を共同で保有する組織です。給与や賞与から毎月一定額を積み立て、まとまった額になったら株式を取得していきます。
中小企業では、民法上の組合として組成するのが一般的です。会社とは別の組織であり、株主名簿には持株会の代表者の名義で記載されます。従業員一人ひとりが株主名簿に載るわけではないため、株主管理は煩雑になりません。
上場企業の持株会は、給与天引きで市場の株式を買い付ける制度ですが、非上場会社では事情が違います。市場がないため、現経営者が持つ株式を持株会に譲渡する形が中心になります。
なぜ従業員に持たせると株価対策になるのか?
現経営者の持株数そのものが減るからです。1株あたりの評価が下がるのではなく、数が減ることで財産が小さくなります。
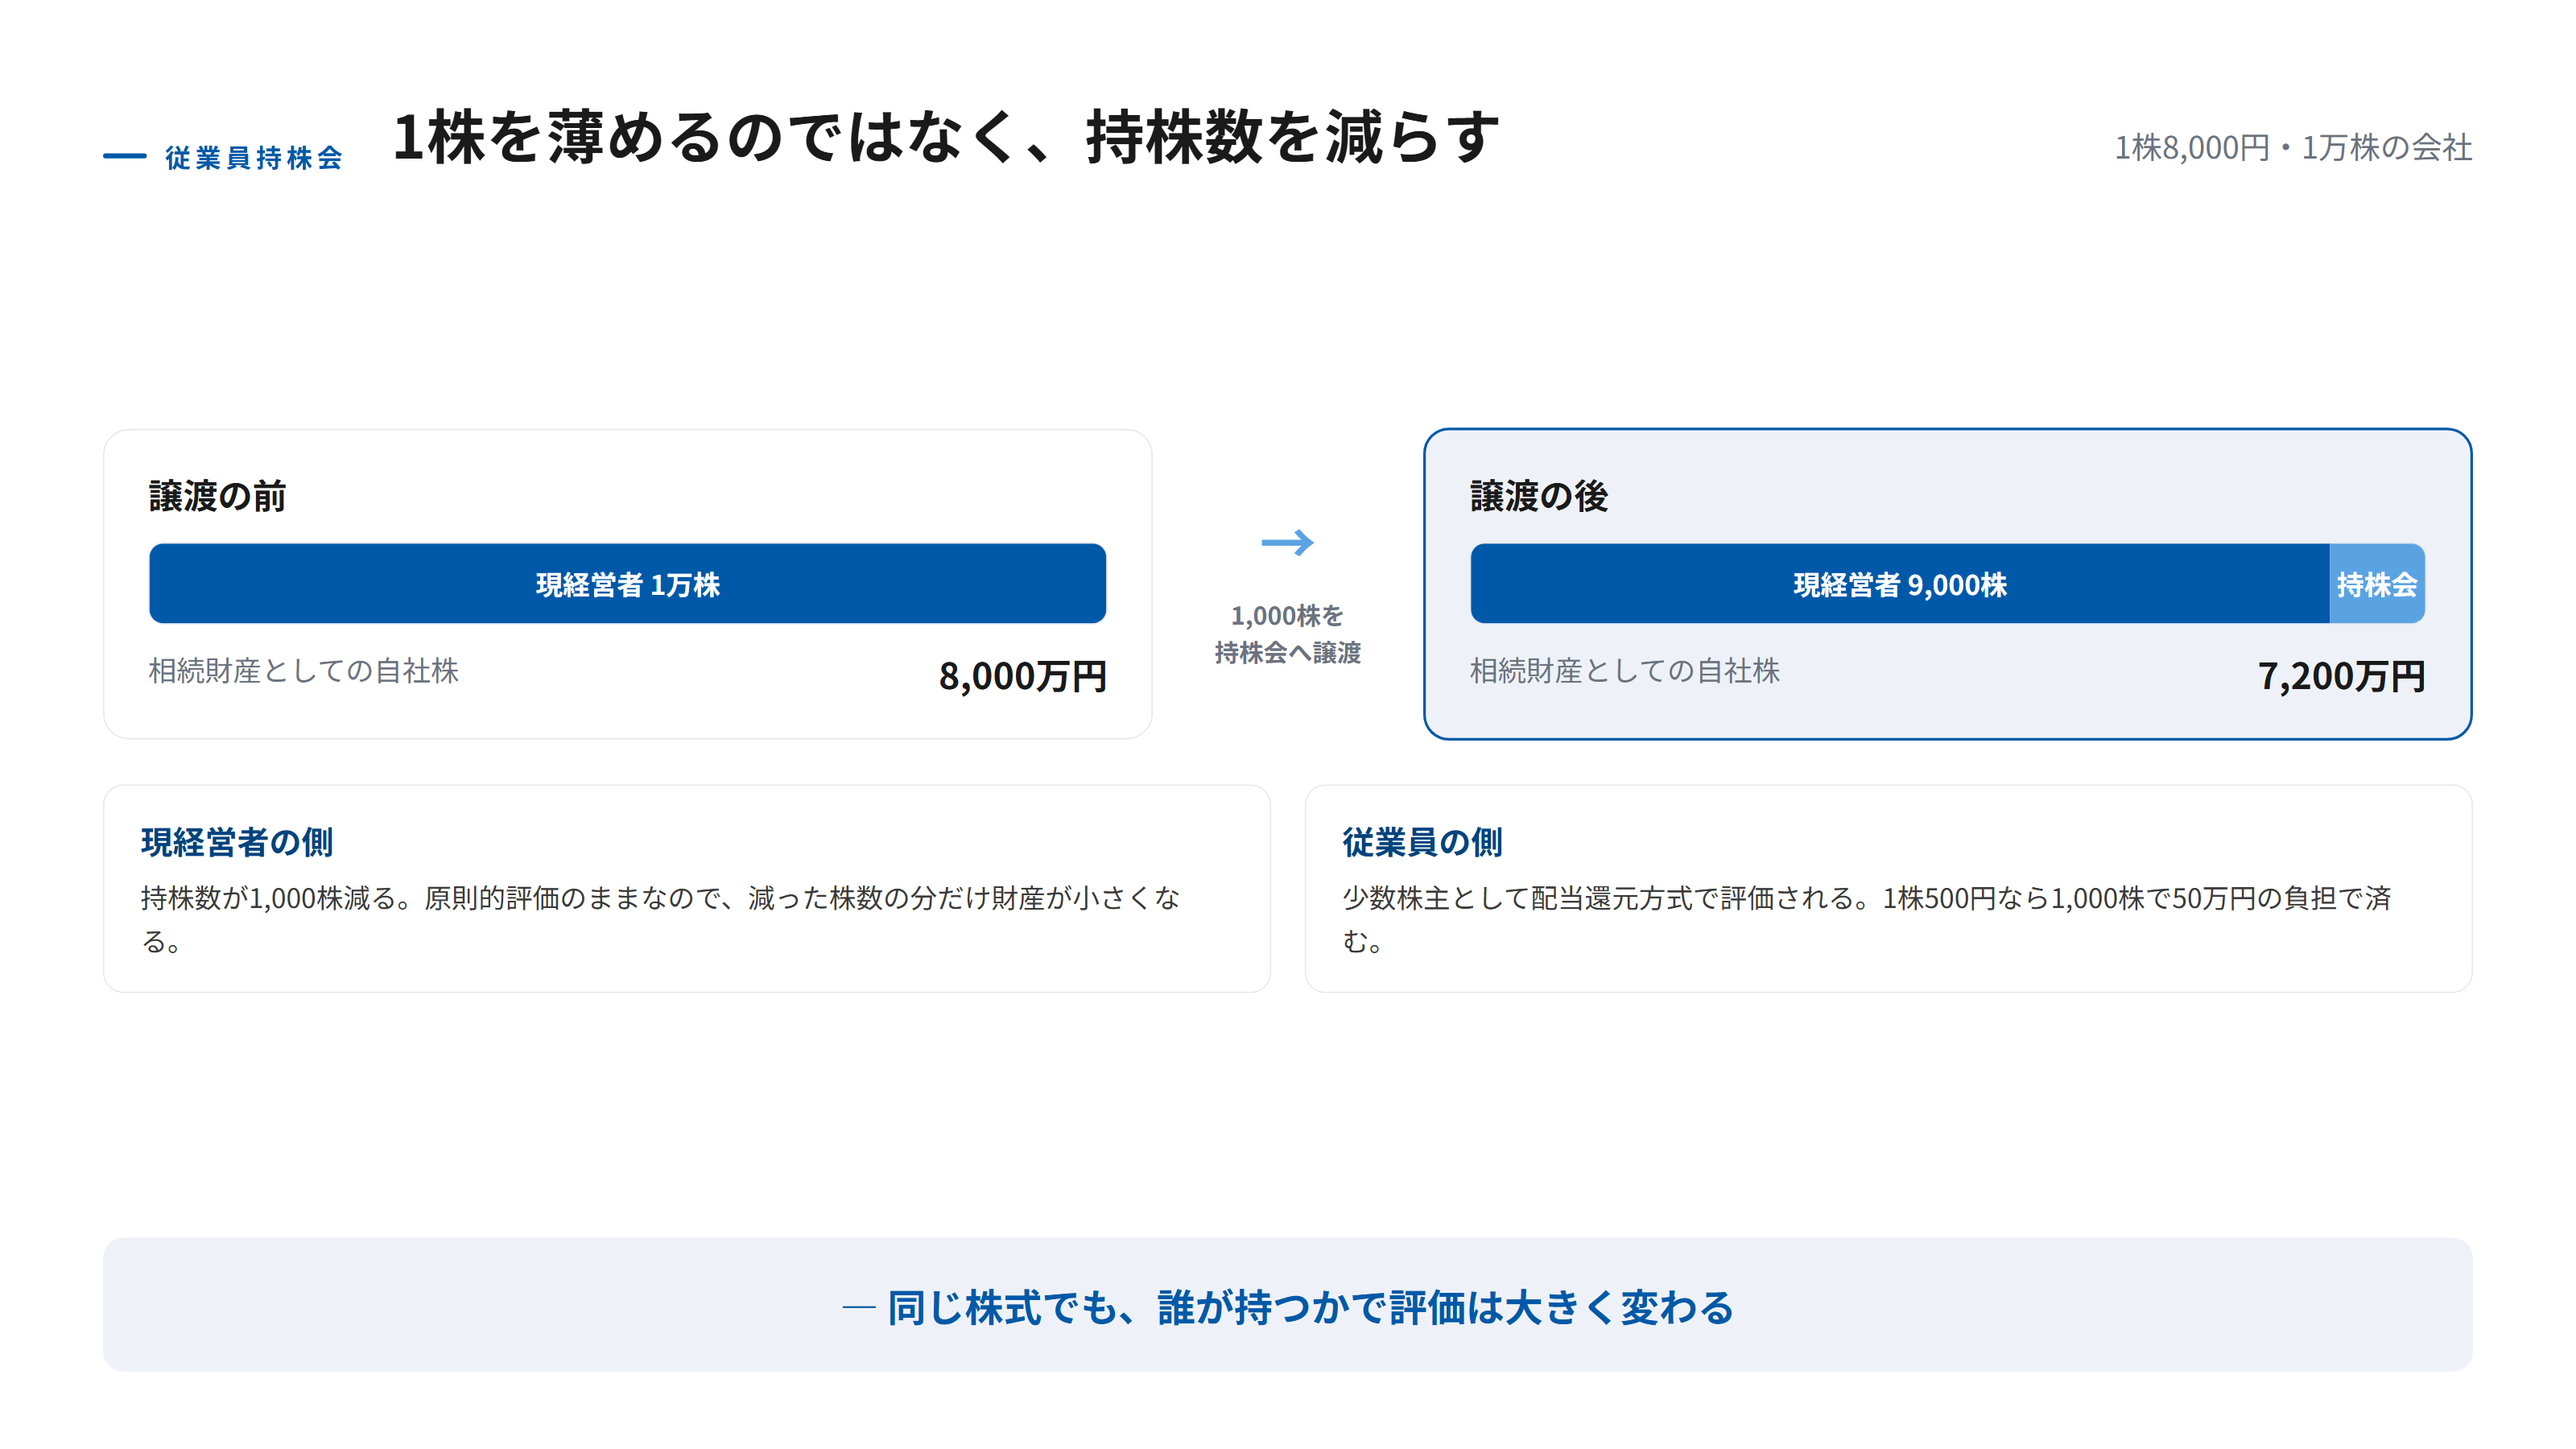
ここが投資育成との違いです。投資育成は新株を発行して1株あたりの価値を薄める方法でしたが、持株会は既存の株式を現経営者から譲渡するのが基本です。会社に新しい資本が入るわけではなく、現経営者の手持ちが減ります。
1万株を持つ現経営者が1,000株を持株会に譲渡すれば、持株は9,000株になります。相続や贈与の対象になるのはこの9,000株だけですから、その分だけ将来の税負担も軽くなります。
従業員は、なぜ安く取得できるのか?
少数株主として、配当を受け取る立場で評価されるからです。会社を支配する立場の株主とは、まったく別の物差しが使われます。
後継者が株式を取得する場合は、会社の資産や利益をもとにした原則的評価方式で計算され、金額は大きくなります。一方、経営に関与しない従業員が少数の株式を取得する場合は、受け取る配当をもとに評価する配当還元方式が使われます。
この差は小さくありません。原則的評価で1株8,000円の会社でも、配当還元方式なら1株500円といった水準になることがあります。従業員が無理なく買える金額に収まるのは、この評価方式のおかげです。
注意したいのは、誰に渡しても配当還元方式になるわけではないという点です。この方式が使えるのは、株主本人とその親族などのグループで議決権の一定割合を持つ「同族株主」に当たらない人に限られます。社長の親族である従業員に渡す場合は、同族株主として原則的評価方式で計算されることがあります。渡す相手が同族株主に当たらないかを、事前に確認してください。
投資育成と、どう使い分けるのか?
会社に資本を入れたいのか、現経営者の持株を減らしたいのかで分かれます。
| 項目 | 中小企業投資育成 | 従業員持株会 |
|---|---|---|
| 株式の出どころ | 新株を発行する | 現経営者の持株を譲渡する |
| 会社への資金 | 入る(返済不要) | 入らない |
| 下がるもの | 1株あたりの評価 | 現経営者の持株数 |
| 相手の資金力 | 十分にある | 限られる |
| 審査・手間 | 数か月の審査 | 規約作成と継続運営 |
両者は排他的ではありません。投資育成で1株あたりを下げ、そのうえで持株会に譲渡すれば、低くなった価額で株式を外に出せるという組み合わせも考えられます。
具体例:どれだけ財産が減るのか
1万株を持つ現経営者が、配当還元価額1株500円で1,000株を持株会に譲渡したとします。
| 項目 | 譲渡前 | 譲渡後 |
|---|---|---|
| 現経営者の持株数 | 1万株 | 9,000株 |
| 原則的評価(1株8,000円) | 8,000万円 | 7,200万円 |
| 持株会が払う金額 | — | 50万円(500円×1,000株) |
| 持株比率 | 100% | 90% |
現経営者の財産は800万円減り、従業員側の負担は50万円で済みます。同じ株式でも、誰が持つかで評価が16倍違うという一物二価の構造が、そのまま効いています。
ただし、譲渡した現経営者には譲渡所得が生じます。取得価額との差額に対して課税されるため、手取りベースでの損得は税理士と確認してください。設立時から株式を持ち続けている経営者の場合、取得価額が極めて低いため、譲渡代金のほぼ全額が課税対象になることもあります。
また、この方法は一度に大きな効果を出すものではありません。従業員が出せる金額には限りがあり、毎年少しずつ積み立てて取得していくのが現実です。数年から十数年かけて、じわじわと持株を減らしていく施策だと考えてください。承継までの時間が短い場合は、他の手段のほうが向いています。
それでも普及しないのは、なぜか?
理屈は正しいのに、中小企業で従業員持株会が広く使われているとは言えません。理由は4つあります。
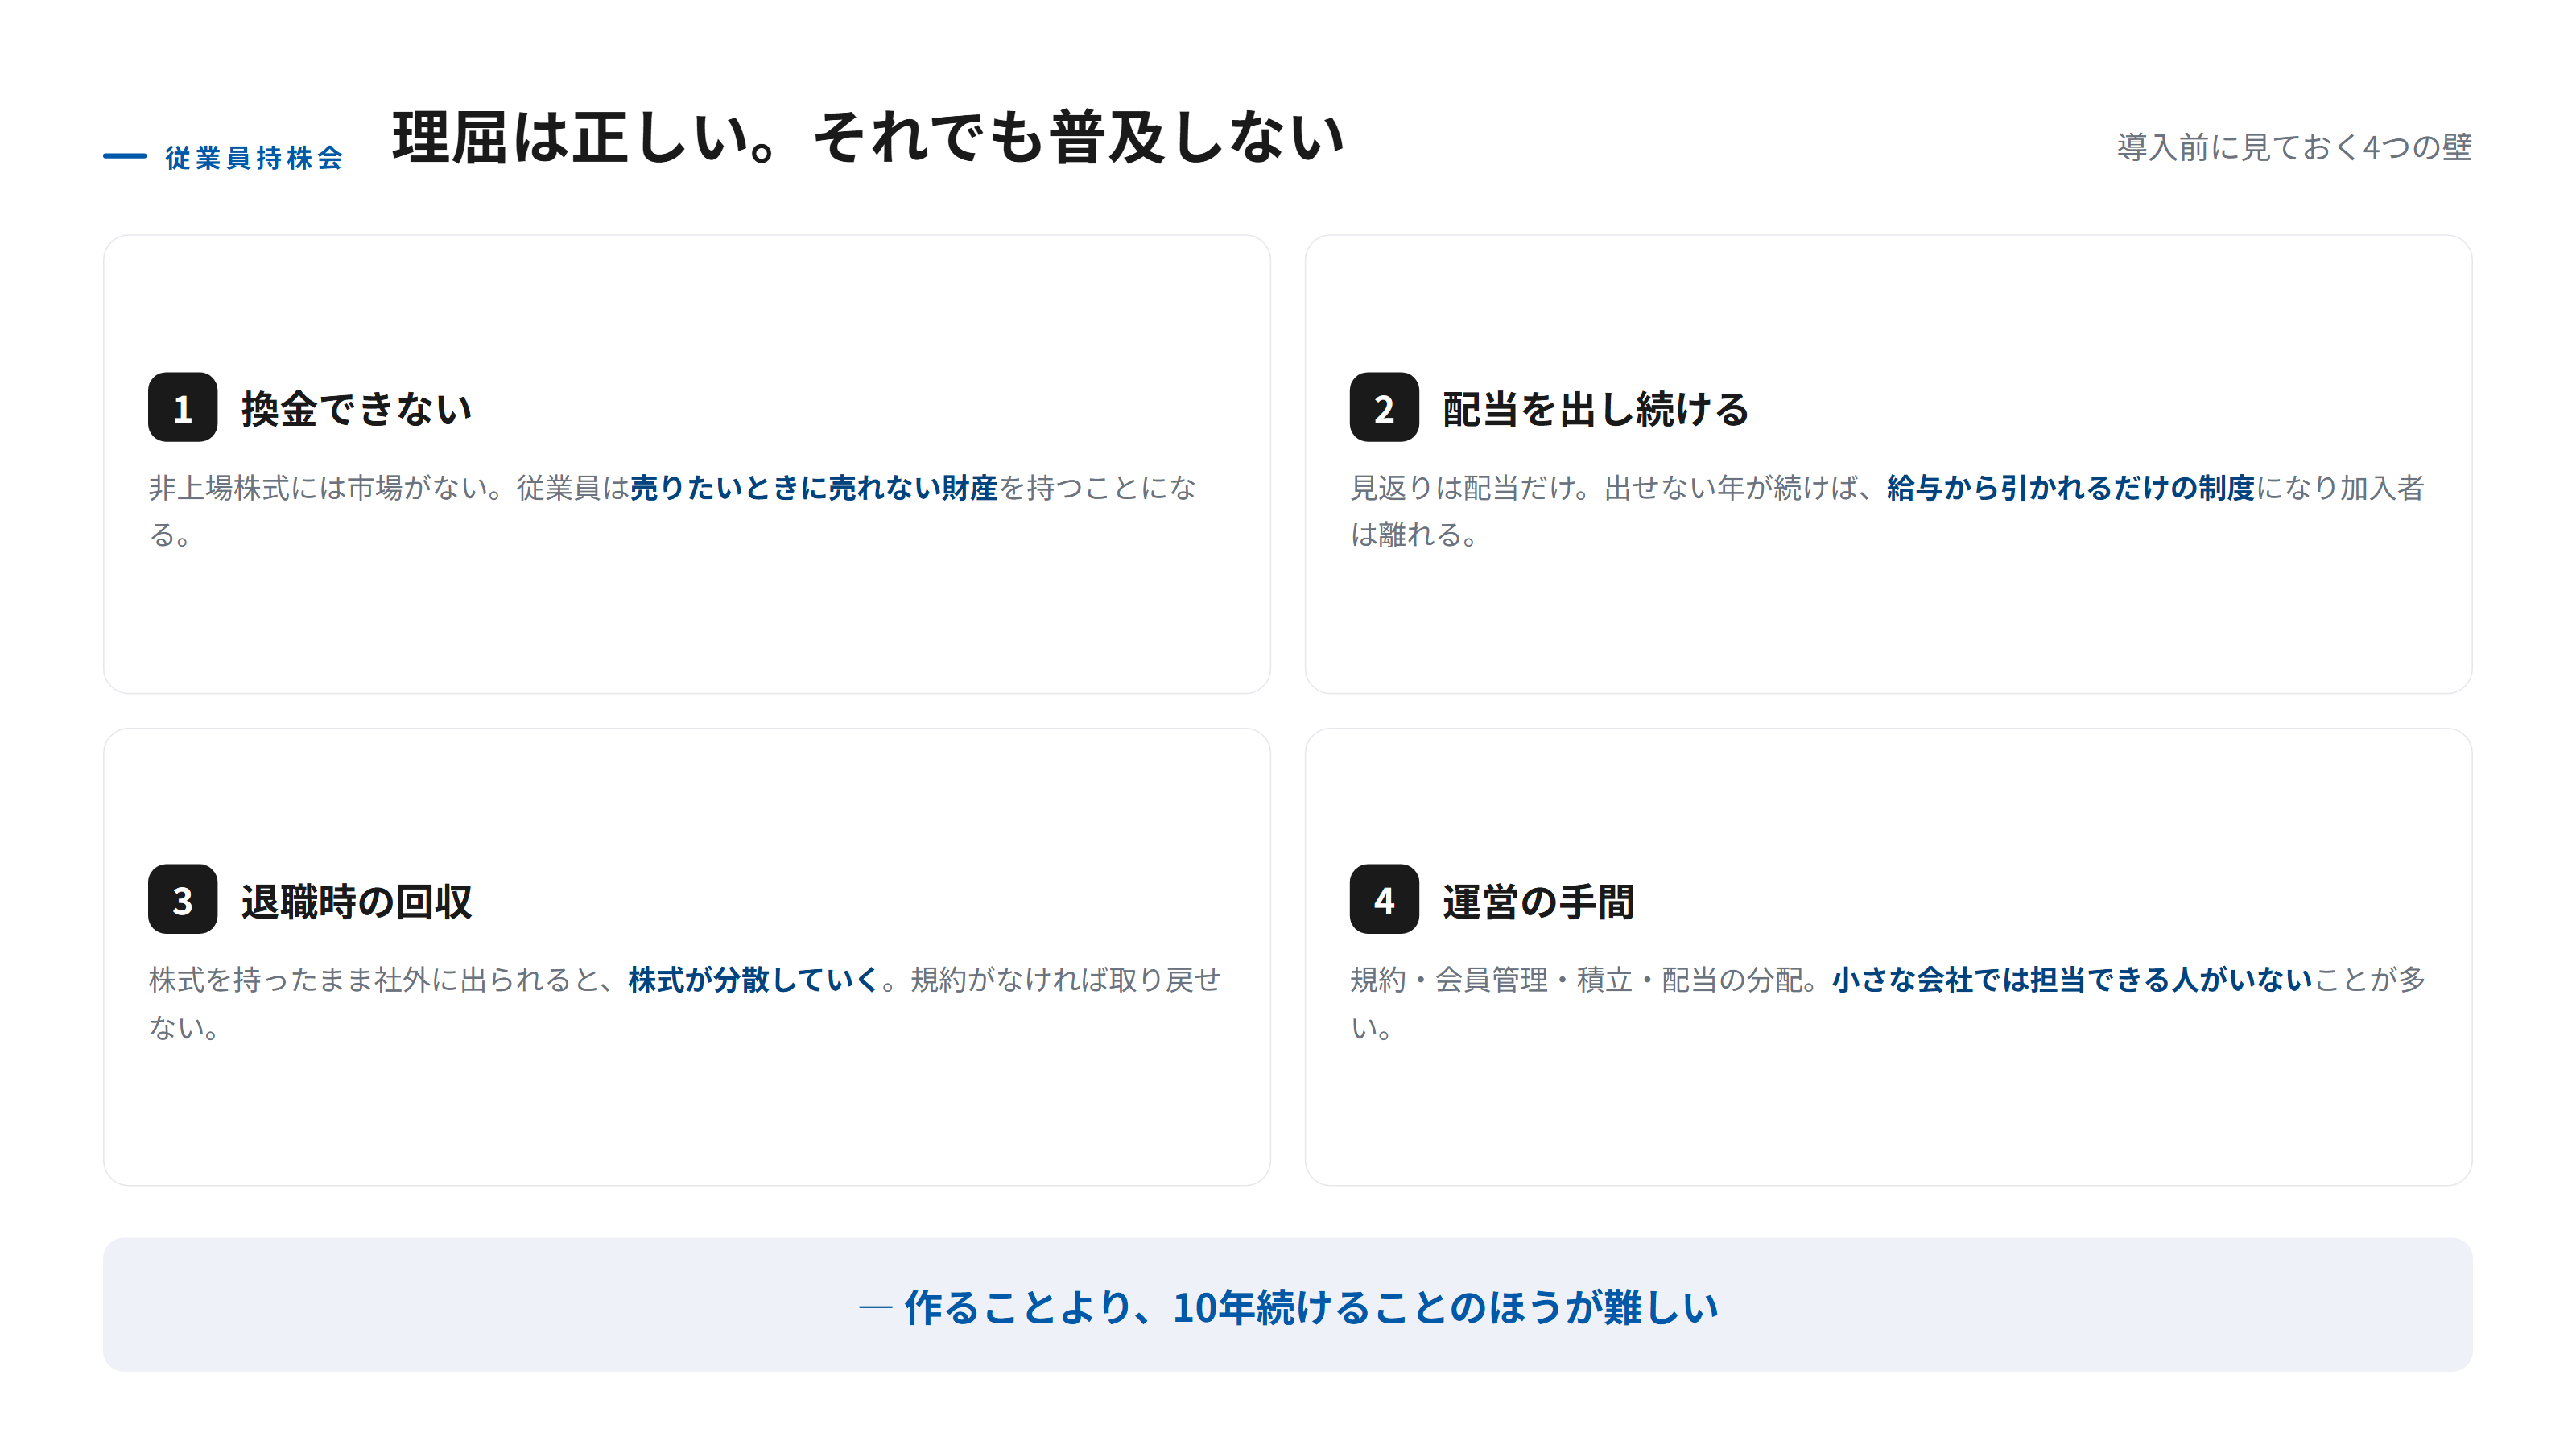
換金できない。 非上場株式には市場がありません。従業員にとっては、売りたいときに売れない財産を持つことになります。
配当を出し続ける負担。 配当還元方式は配当を前提にした評価です。配当を出さなければ従業員に見返りがなく、制度そのものが形骸化します。
退職時の回収。 退職者が株式を持ったまま社外に出ると、株式が分散していきます。回収のルールがなければ、将来の承継で厄介な存在になります。
運営の手間。 規約の作成、会員の管理、積立金の処理、配当の分配。小さな会社では、これを担当する人がいません。
導入を判断する軸は?
次の3点がそろっているかで判断します。
- 安定して配当を出せるか:出せないなら、従業員にとって持つ意味がない
- 回収のルールを作れるか:退職時の譲渡を規約で定め、実行できる体制があるか
- 運営を担当できる人がいるか:総務・経理に継続して担当できる人員がいるか
ひとつでも欠けるなら、株価対策としては他の手を先に検討するほうが現実的です。持株会は、作ることより続けることのほうが難しい制度です。
よくある失敗と、その防ぎ方
規約なしに始めてしまう。 退職時の扱いを決めずに株式を渡すと、回収できません。規約が先、譲渡が後です。
株価対策だけを目的にする。 従業員から見れば、換金できない株式を買わされることになります。配当という見返りをセットにしなければ、不満の種になります。
持株比率を上げすぎる。 効果を求めて比率を高めると、回収リスクも比例して大きくなります。数パーセントから10パーセント程度が目安です。
まとめ
- 従業員持株会は、現経営者の持株を譲渡する方法。持株数そのものが減る。
- 従業員は少数株主として、配当還元方式の低い価額で取得できる(財産評価基本通達188-2)。
- 投資育成が「1株あたりを下げる」のに対し、持株会は「持株数を減らす」。組み合わせも可能。
- 普及しない理由は、換金できない・配当負担・退職時の回収・運営の手間の4つ。
- 配当を出せるか、回収ルールを作れるか、運営できる人がいるかの3点で判断する。
従業員持株会は、中小企業診断士試験でも「経営法務」の資本政策、「企業経営理論」の従業員のモチベーション施策として問われる論点です。株価対策と人事施策の両面を持つ制度だと捉えると、判断軸が整理できます。
次回は、この持株会を実際に運営するときのルールづくり、とくに議決権と買取価格の決め方を見ていきます。
よくある質問
- 従業員に株を持たせると、経営に口を出されませんか?
- 無議決権株式にすれば議決権は生じません。普通株式のまま持たせる場合でも、持株会全体で数パーセント程度なら決議への影響はありません。ただし株主として帳簿の閲覧を請求される可能性はあります。
- 従業員が退職するとき、株式はどうなりますか?
- 規約で「退職時は持株会に譲渡する」と定めておくのが一般的です。取得したときと同じ価額で買い戻す取り決めも広く使われており、過去の裁判でも有効と判断された例があります。規約なしに始めると回収できません。
- 何パーセントくらい持ってもらうのが適切ですか?
- 会社によりますが、数パーセントから10パーセント程度が実務の目安です。多くすれば株価対策の効果は上がりますが、資金負担と運営の手間、将来の回収リスクも比例して増えます。
- 持株会を作れば、従業員のやる気は上がりますか?
- 配当が出ていれば一定の効果はあります。ただし非上場株式は値上がり益を実感しにくく、換金もできません。士気向上を主目的にするなら、賞与や評価制度のほうが効果は直接的です。