配当還元価額とは何か|従業員へ株を渡すときの「もうひとつの物差し」

従業員持株会の話で、1株8,000円の会社の株式を従業員が500円で取得する例を見ました。この500円という数字は、どこから出てくるのか。答えが配当還元方式です。同じ会社の同じ1株を、まったく別の物差しで測った金額になります。この記事では、その計算のしくみと使いどころを、現経営者と後継者に向けて整理します。
この記事でわかること
- 配当還元価額が、配当の実績だけで決まるしくみ
- 実際の計算式と、数字を当てはめた具体例
- 誰が取得すればこの方式が使えるのか
- 配当を増やすと評価額まで上がるという連動関係
配当還元方式とは、どういう考え方か?
その株式から将来受け取れる配当だけを根拠に、価値を測る方法です。会社にどれだけ資産があっても、どれだけ利益が出ていても、計算には入りません。
経営に関与しない少数株主にとって、その株式から得られるものは配当だけです。会社の資産を自由にできるわけでも、経営方針を決められるわけでもない。受け取れるものだけで評価するのが実態に合っている、という考え方にもとづいています。
だから、内部留保が厚くても配当が少ない会社では、配当還元価額は極端に低くなります。原則的評価額の10分の1以下になることも珍しくありません。
どうやって計算するのか?
配当を10%で割り戻し、資本金の規模で調整するという2段階の計算です。式にすると次のようになります。
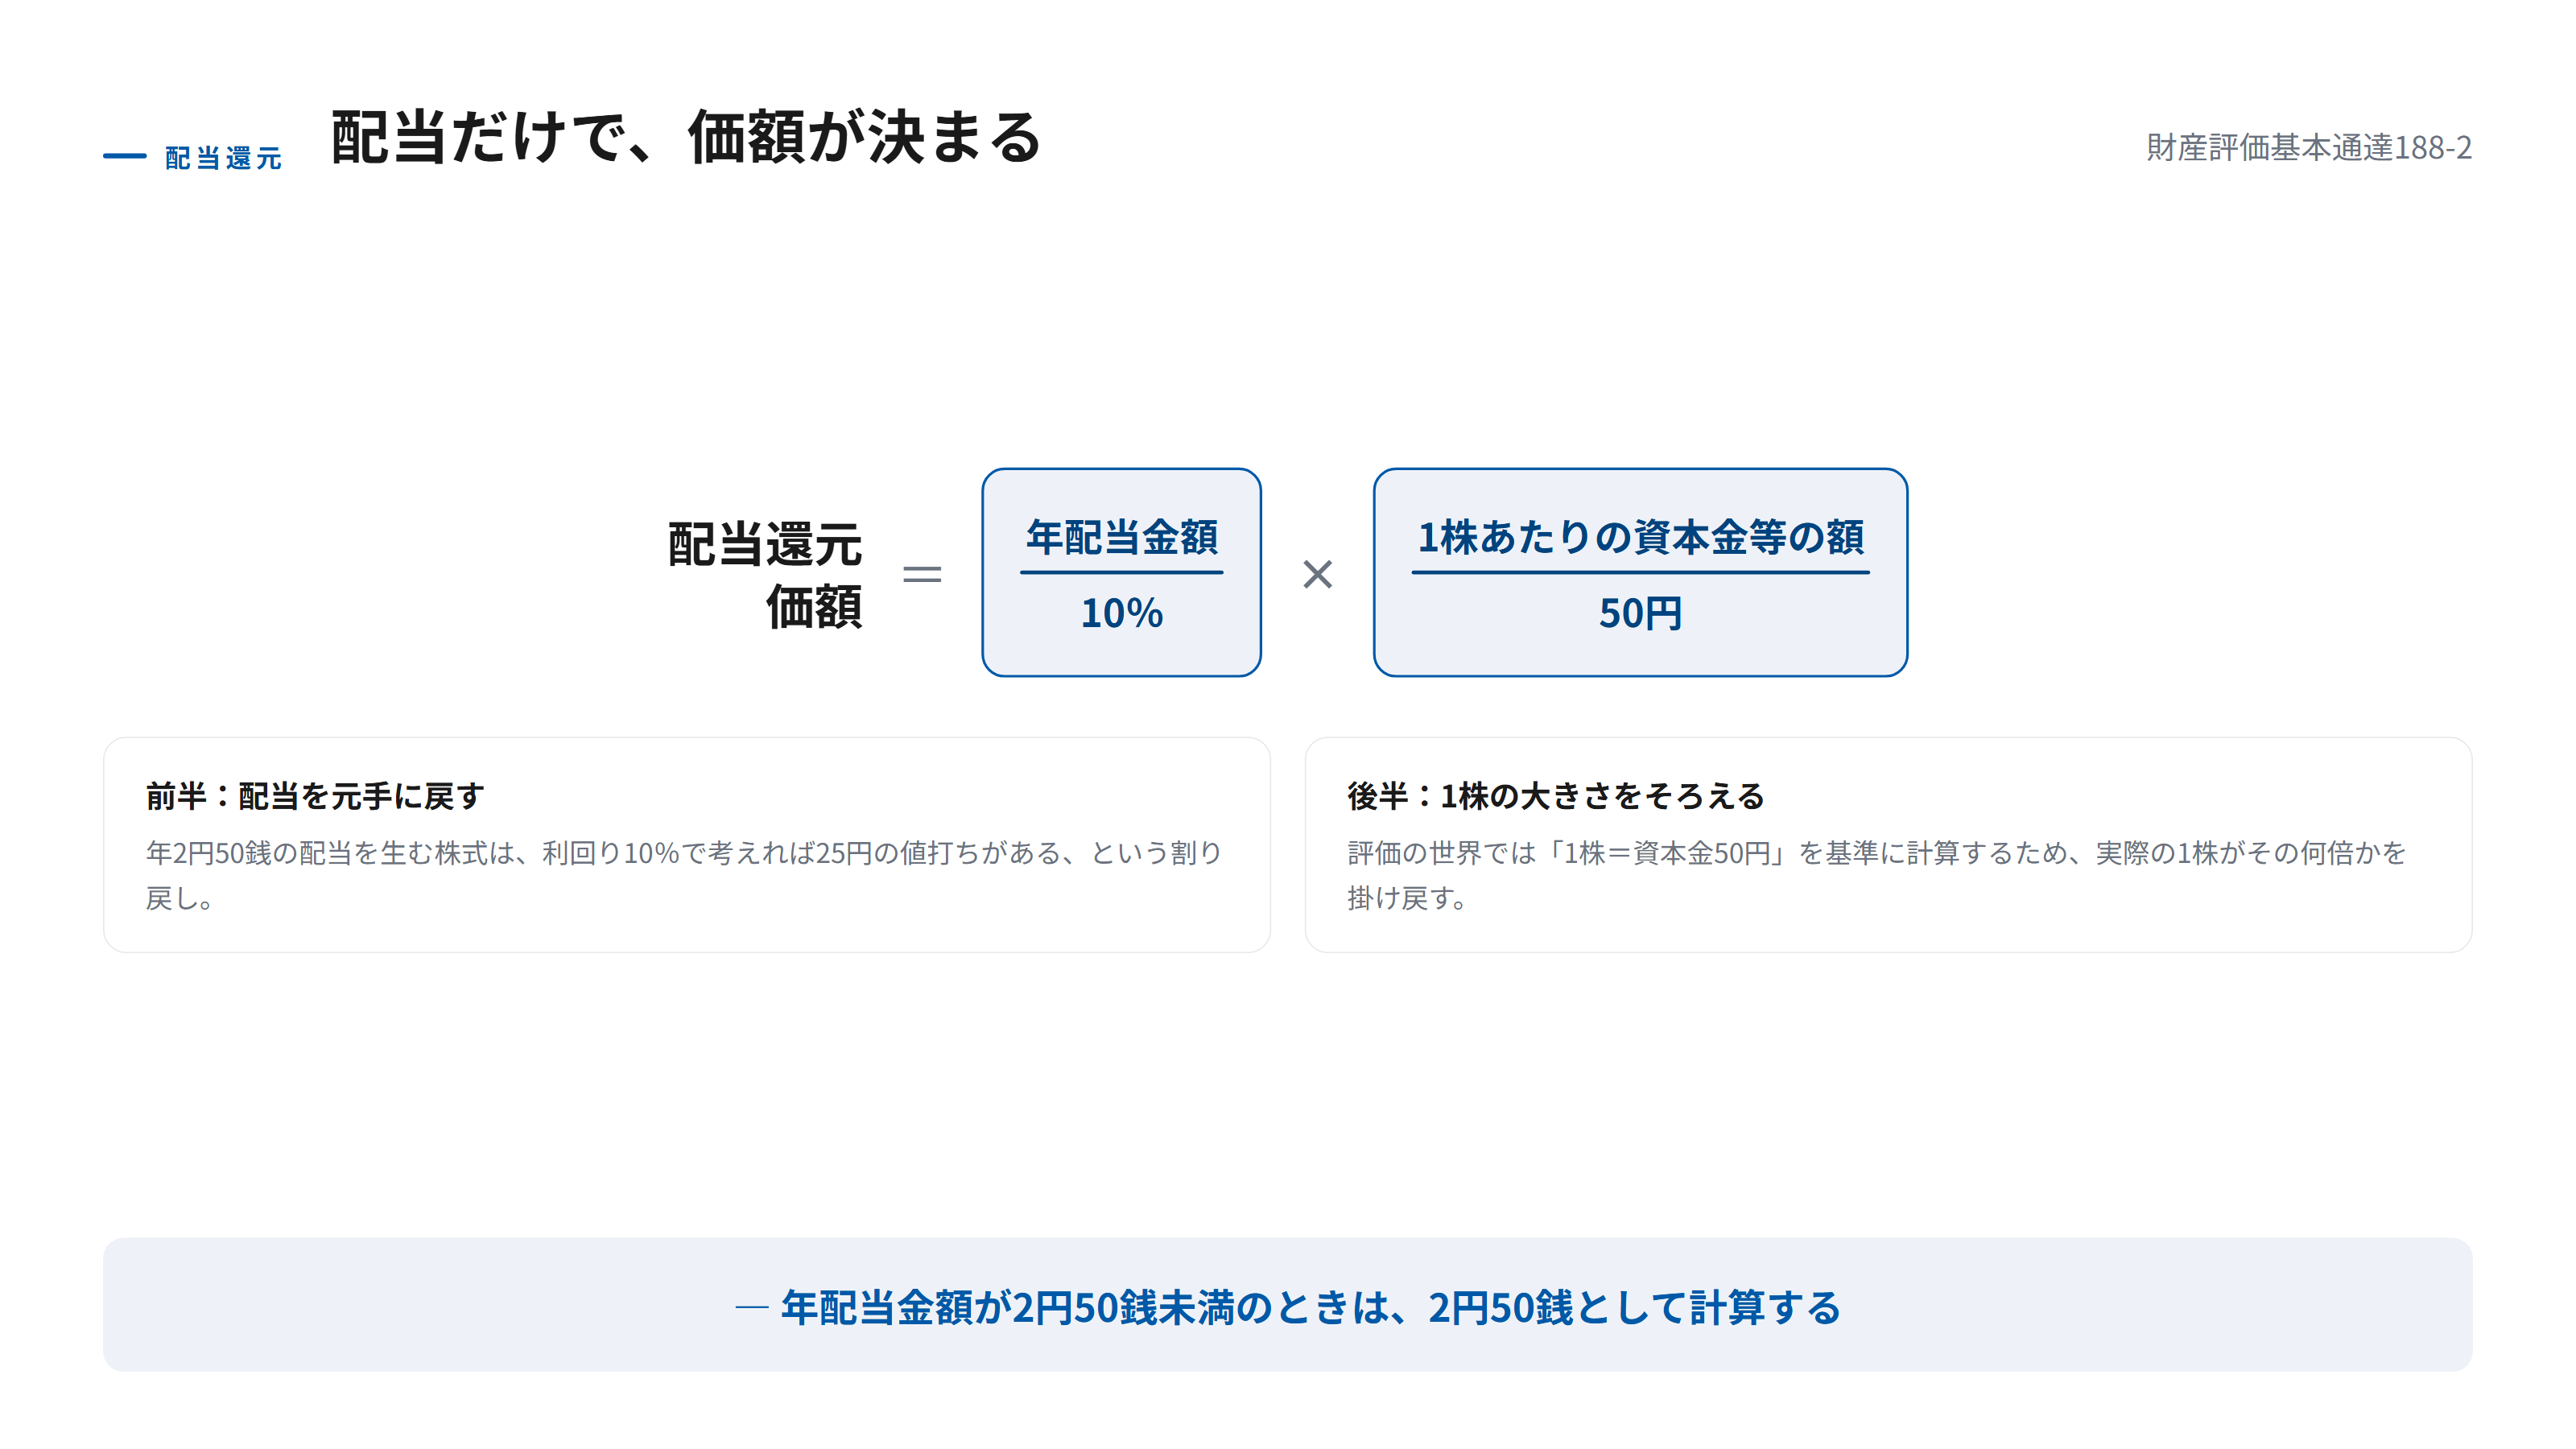
配当還元価額 =(年配当金額 ÷ 10%)×(1株あたりの資本金等の額 ÷ 50円)
前半の「10%で割る」が、配当を元手の価値に戻す部分です。年2円50銭の配当を生む株式は、利回り10%で考えれば25円の値打ちがある、という発想になります。
後半は、1株あたりの資本金の大きさで調整する部分です。評価の世界では「1株=資本金50円」を基準に揃えて計算するため、実際の1株がその何倍かを掛け戻します。
具体例:1株500円はこう出てくる
架空の会社で計算してみましょう。資本金1,000万円、発行済株式1万株、年間の配当が50万円(2年平均)の会社です。
- 1株あたりの資本金等の額:1,000万円 ÷ 1万株 = 1,000円
- 50円換算の株式数:1,000万円 ÷ 50円 = 20万株
- 年配当金額:50万円 ÷ 20万株 = 2円50銭
- 配当還元価額:(2.5 ÷ 0.1)×(1,000 ÷ 50)= 25 × 20 = 500円
この会社の原則的評価額が1株8,000円だとすれば、配当還元価額はその16分の1です。従業員が1,000株を取得しても50万円で済む計算になります。
計算のなかで戸惑いやすいのが、手順2の「50円換算の株式数」です。実際には1万株しか発行していないのに、20万株という数字が出てきます。これは、会社ごとに違う1株の大きさをそろえるための換算です。資本金1,000万円の会社を「1株50円の株式が20万株ある会社」とみなして配当を割り振り、最後に手順4で実際の1株の大きさに戻しています。
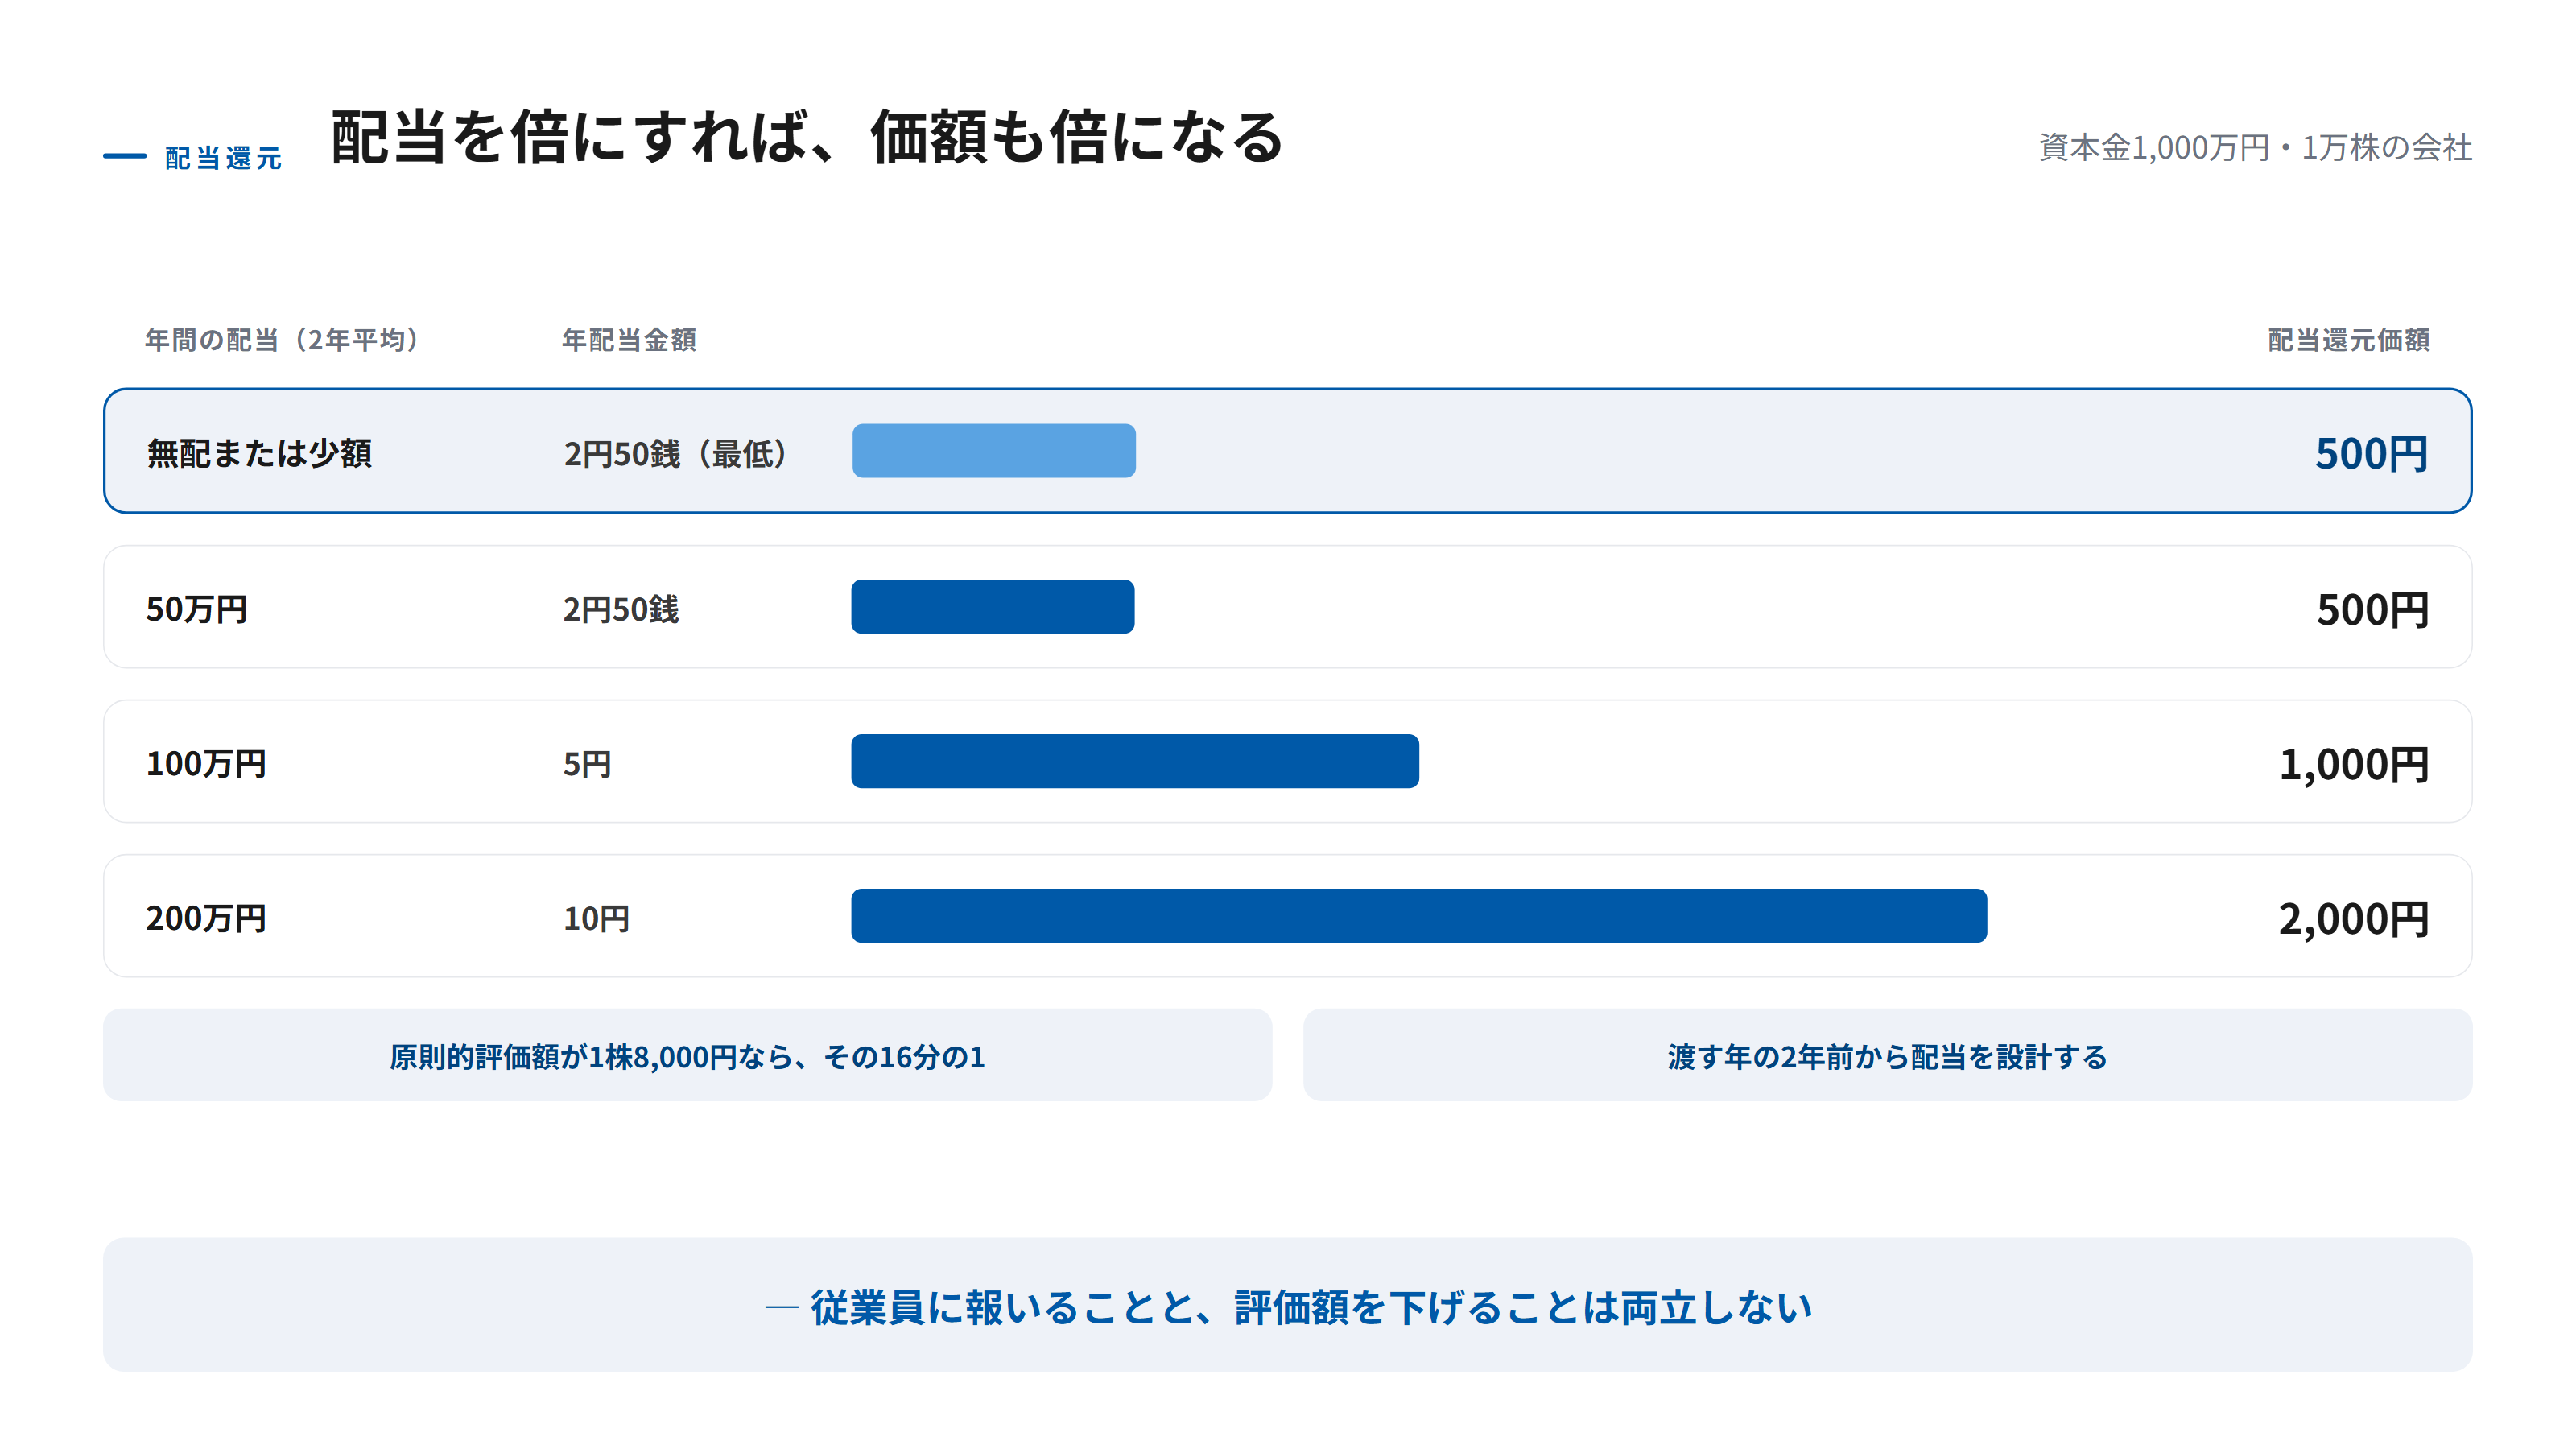
| 年間の配当(2年平均) | 年配当金額 | 配当還元価額 |
|---|---|---|
| 無配または少額 | 2円50銭(最低) | 500円 |
| 50万円 | 2円50銭 | 500円 |
| 100万円 | 5円 | 1,000円 |
| 200万円 | 10円 | 2,000円 |
配当を倍にすれば、価額も倍になります。ここが実務上もっとも重要な性質です。
誰が取得すれば、この方式になるのか?
同族株主以外の株主が取得する場合です。取得する人の立場によって自動的に決まり、選ぶことはできません。
| 取得する人 | 評価方式 | 目安 |
|---|---|---|
| 後継者・親族(同族株主) | 原則的評価方式 | 高い |
| 従業員・取引先(同族株主以外) | 配当還元方式 | 低い |
判定の軸は、株主本人とその親族などのグループで議決権をどれだけ持っているかです。社長の子どもは、たとえ1株しか持っていなくても同族株主のグループに入るため、原則的評価方式で計算されます。
「安く渡したいから従業員の名義にする」といった使い方はできません。実態として誰が支配しているかで判定されるため、名義だけを分けても意味がありません。
配当を増やすと、何が起きるのか?
従業員が株式を取得するときの負担が、そのまま重くなります。配当還元価額は配当に正比例するためです。
従業員持株会を作るとき、この連動関係を見落とすと計画が狂います。「従業員に報いるために配当を厚くしよう」と決めた翌年、持株会の取得価額が倍になっていた、ということが起こります。
逆に言えば、株式を渡す年の配当水準は、意図して設計できるということでもあります。渡す前の2年間の配当実績が計算の基礎になるため、少なくとも2年分を見越して考える必要があります。
ただし、配当を不自然に絞れば従業員の見返りがなくなり、持株会そのものが成り立ちません。評価額を下げることと、従業員に報いることは、この方式の中では両立しません。どちらを優先するかを決めてから設計してください。
配当還元価額が使えない場面は?
原則的評価額のほうが低い場合です。このときは低いほうである原則的評価額を使います。
配当が厚く、純資産が薄い会社では、この逆転が起こることがあります。制度としては「高いほうを使わせる」ことはしない建て付けになっているため、常に低いほうが採用されると考えておけば実務上は足ります。
また、そもそも同族株主が取得する場面では使えません。承継の本筋である「現経営者から後継者へ」の移転には適用されない、という点は改めて押さえておいてください。
似た誤解に、「少数だけ渡せば配当還元方式になる」というものがあります。判定は株数ではなく、グループとしての議決権の割合で行われます。社長の親族であれば、1株だけ受け取る場合でも同族株主のグループに含まれ、原則的評価方式で計算されます。渡す株数を絞っても、判定は変わりません。
承継の設計に、どう使うのか?
配当還元方式は、株式を社外に出すときの入口として使います。
- 持株会や役員への譲渡の価額を決める:配当実績から機械的に算定する
- 渡す規模を決める:1株の価額が低いため、少額でまとまった株数を動かせる
- 渡す時期を決める:直前2年間の配当実績が基礎になるため、2年前から逆算する
- 原則的評価額と比べる:逆転していないかを確認する
- 同族株主に当たらないかを確認する:渡す相手の立場を必ず検証する
とくに5を飛ばすと、想定の何倍もの評価額で課税される事故が起きます。親族の従業員に渡す場合は、必ず事前に確認してください。
よくある失敗と、その防ぎ方
渡す直前に配当を増やす。 直前2年間の実績が計算の基礎です。渡す年に配当を上げれば、取得価額も上がります。
名義だけを従業員にする。 実態で判定されるため、意味がありません。名義株の問題を新たに作るだけです。
原則的評価額と比べない。 逆転しているケースに気づかず、高いほうで計算してしまう事故が起こります。両方を試算してから決めます。
まとめ
- 配当還元方式は、配当の実績だけで株式を評価する方法(財産評価基本通達188-2)。
- 計算式は(年配当金額 ÷ 10%)×(1株あたりの資本金等の額 ÷ 50円)。
- 無配でも年配当金額を2円50銭として計算するため、価額がゼロになることはない。
- 適用されるのは同族株主以外の株主が取得する場合だけ。選べるものではない。
- 配当を倍にすれば価額も倍になる。渡す時期は2年前から逆算する。
配当還元方式は、中小企業診断士試験でも「財務・会計」の配当割引モデルと同じ発想が土台にあります。将来の配当を一定の利回りで割り戻して現在の価値を求める、という考え方を押さえておくと、計算式の意味が腑に落ちます。
次回は、株価引き下げの手段としてよく使われる生命保険について、その効果と落とし穴を見ていきます。
よくある質問
- 無配の会社でも配当還元価額は計算できますか?
- できます。無配や配当が少ない場合は、年配当金額を2円50銭として計算する決まりがあるためです。この場合でも価額はゼロにはならず、資本金の規模に応じた最低水準の金額が出ます。
- 配当を増やすと、従業員が株を取得しにくくなりますか?
- そのとおりです。配当還元価額は配当に比例するため、配当を倍にすれば価額も倍になります。従業員に渡す予定がある年は、配当を引き上げる前に評価への影響を確認してください。
- 後継者に渡すときも配当還元方式は使えますか?
- 使えません。後継者は会社を支配する同族株主にあたるため、原則的評価方式で計算されます。評価方式は選ぶものではなく、誰が取得するかで自動的に決まります。
- 配当還元価額のほうが原則的評価額より高くなることはありますか?
- あります。配当が厚く純資産が薄い会社などで起こります。その場合は低いほうである原則的評価額を使う決まりになっており、高いほうが適用されることはありません。