株価はなぜ下げられるのか|「会社の価値÷株式数」で考える引き下げの基本

自社株の評価額が5,000万円と言われて、言葉を失う経営者は少なくありません。後継者に渡せば、その額に贈与税や相続税がかかるからです。ただ、この株価は動かせます。株価は「会社の価値÷株式数」で決まるため、下げる手は原理的に2つしかありません。この記事では、株価引き下げの全体像を、現経営者と後継者に向けて整理します。
この記事でわかること
- 自社株の株価が「何を何で割った数字」なのか
- 引き下げの手が、原理的に2種類しかない理由
- 分母(株式数)を増やしても株価対策にならない場合があること
- 評価方式によって、効く手と効かない手が変わるしくみ
そもそも株価はどうやって決まるのか?
非上場株式の株価は、おおまかに言えば会社の価値を株式数で割った数字です。1万株を発行している会社の価値が8,000万円なら、1株は8,000円になります。
上場株式のように市場が値段をつけてくれるわけではないため、国税庁が定めた評価のルールに従って計算します。会社の資産や利益といった数字を決められた式に当てはめ、機械的に1株あたりの価額を出すしくみです。
大事なのは、この計算式に入る数字は、経営の結果として動くという点です。利益が増えれば上がり、退職金を支払えば下がる。株価は固定された数字ではなく、会社の状態を映す鏡だと考えてください。
なぜ株価を下げる必要があるのか?
後継者が負担する贈与税・相続税が、株価にそのまま比例するからです。株価が半分になれば、税額もおおむね半分になります。
自社株は、売って現金にできる財産ではありません。買い手がいないうえ、経営権そのものなので手放すわけにもいかない。それなのに、相続税の計算では立派な財産として数えられます。現金化できない財産に、現金で税金を払わなければならない。ここが事業承継の最も苦しいところです。
だからこそ、株価が高いまま渡すのではなく、下がったタイミングを作って渡す。これが株価対策の目的です。節税そのものが目的ではなく、後継者が会社を継げる状態を作るための手段だと捉えてください。
引き下げの発想は、なぜ2つしかないのか?
株価が「会社の価値÷株式数」である以上、下げる手は分子を小さくするか、分母を大きくするかの2つに限られます。割り算の形を見れば、当然の帰結です。
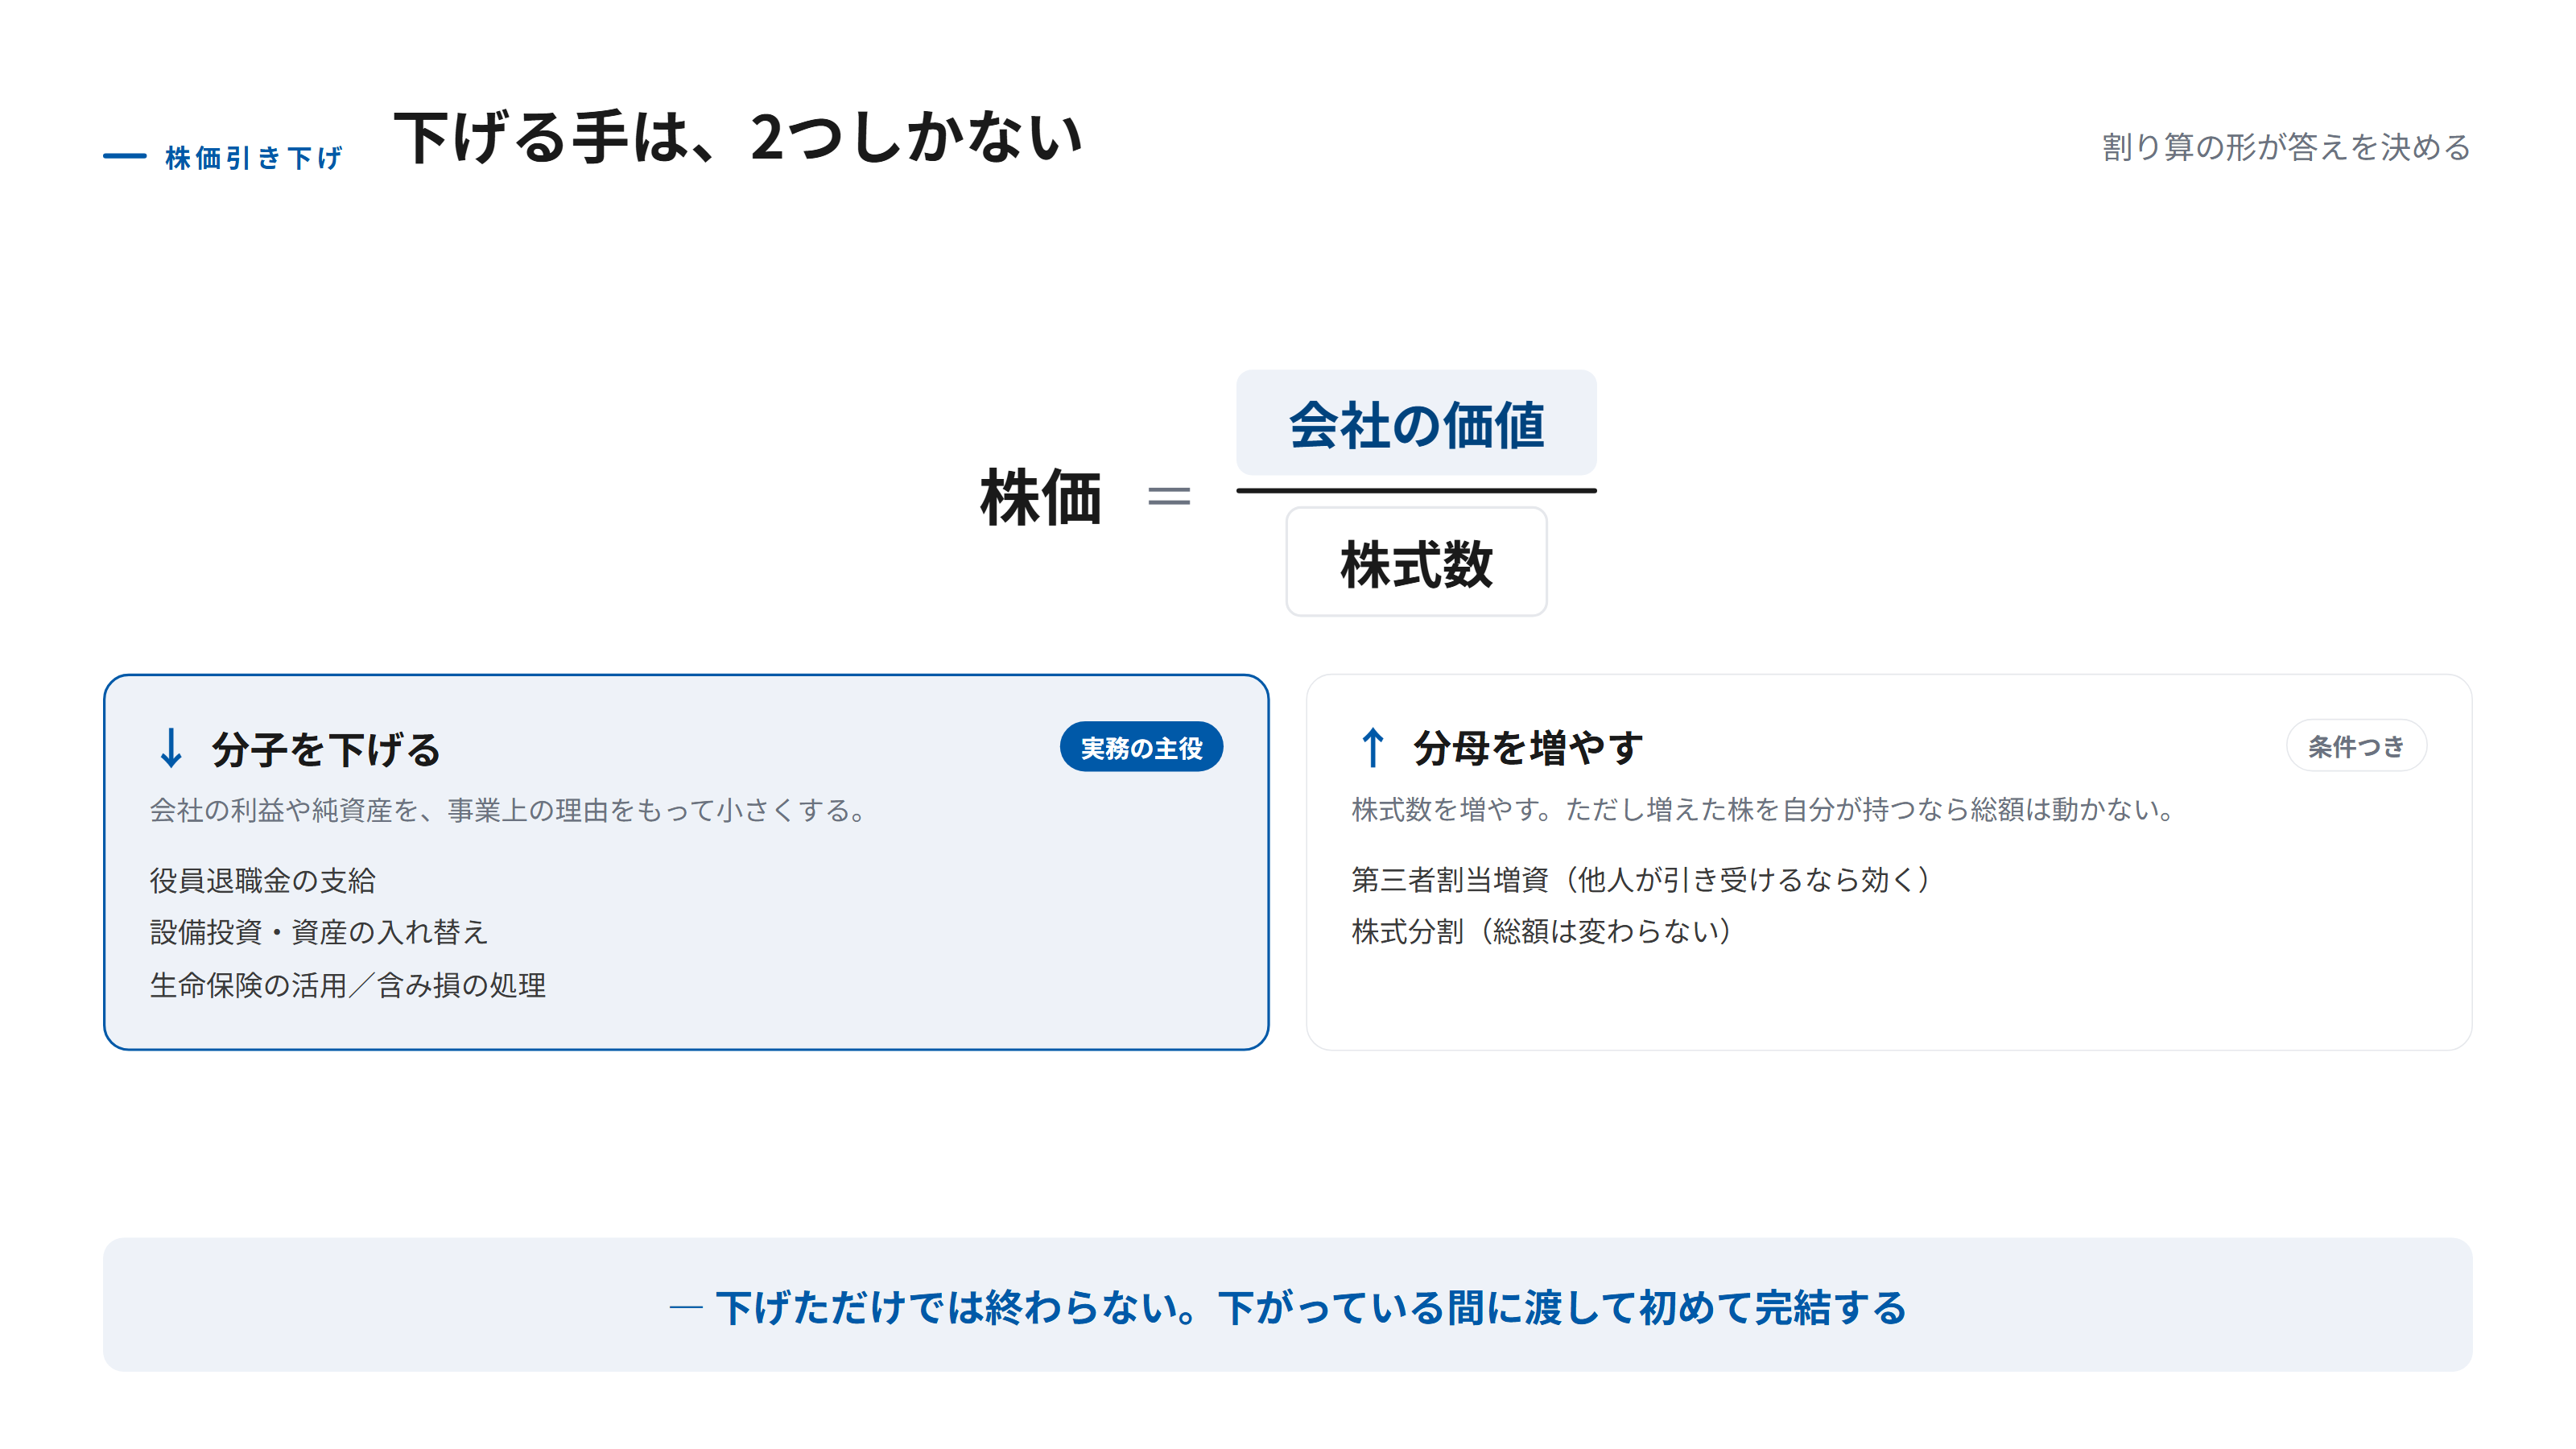
| 発想 | やること | 代表的な手段 |
|---|---|---|
| 分子を下げる | 会社の価値(利益・純資産)を小さくする | 役員退職金の支給、設備投資、生命保険の活用、含み損の実現 |
| 分母を増やす | 発行済株式数を増やす | 第三者割当増資、株式分割 |
実務でよく使われるのは分子を下げる手です。分母を増やす手は、あとで見るように株価対策としては効かない場合があります。
分子を下げるとは、具体的に何をするのか?
会社の利益と純資産を、事業上の理由をもって小さくすることです。もっとも代表的なのが、現経営者への役員退職金の支給です。
退職金は金額が大きいため、支払った期の利益は大きく減り、純資産も同額だけ減ります。分子が縮めば株価は下がる。しかも退職金は受け取る側の税負担も軽く設計されているため、会社から現経営者へ財産を移しつつ、株価も下げられるという一石二鳥の手になります。
ほかにも、設備投資で資産を入れ替える、生命保険を活用する、不良債権や不良在庫を処理するといった手があります。いずれも共通するのは、事業として必要だから行うという点です。税負担を減らすことだけが目的で、事業上の合理性がない取引は、税務上否認される可能性があります。
分母を増やせば、本当に株価は下がるのか?
下がりません。正確には、1株あたりの価額は下がりますが、現経営者が持つ株式の総額は変わりません。ここを取り違える人が非常に多いところです。
1万株で株価8,000円の会社が、株式を2倍の2万株に分割したとします。1株は4,000円になりますが、現経営者の持株も2倍の2万株になっているため、総額は8,000万円のままです。ケーキを大きく切るか小さく切るかの違いで、ケーキの大きさは変わっていません。
分母を増やす手が意味を持つのは、増えた株式を自分以外の誰かが持つ場合だけです。第三者割当増資で他の人に新株を引き受けてもらえば、その分だけ現経営者の持株比率は下がり、財産としての自社株も減ります。ただしこの方法には、別の落とし穴があります(次回以降で詳しく扱います)。
具体例:株価8,000円の会社で何が起きるか
架空の会社で数字を追ってみましょう。発行済株式1万株、会社の価値8,000万円、株価8,000円の製造業です。現経営者が全株を持っています。
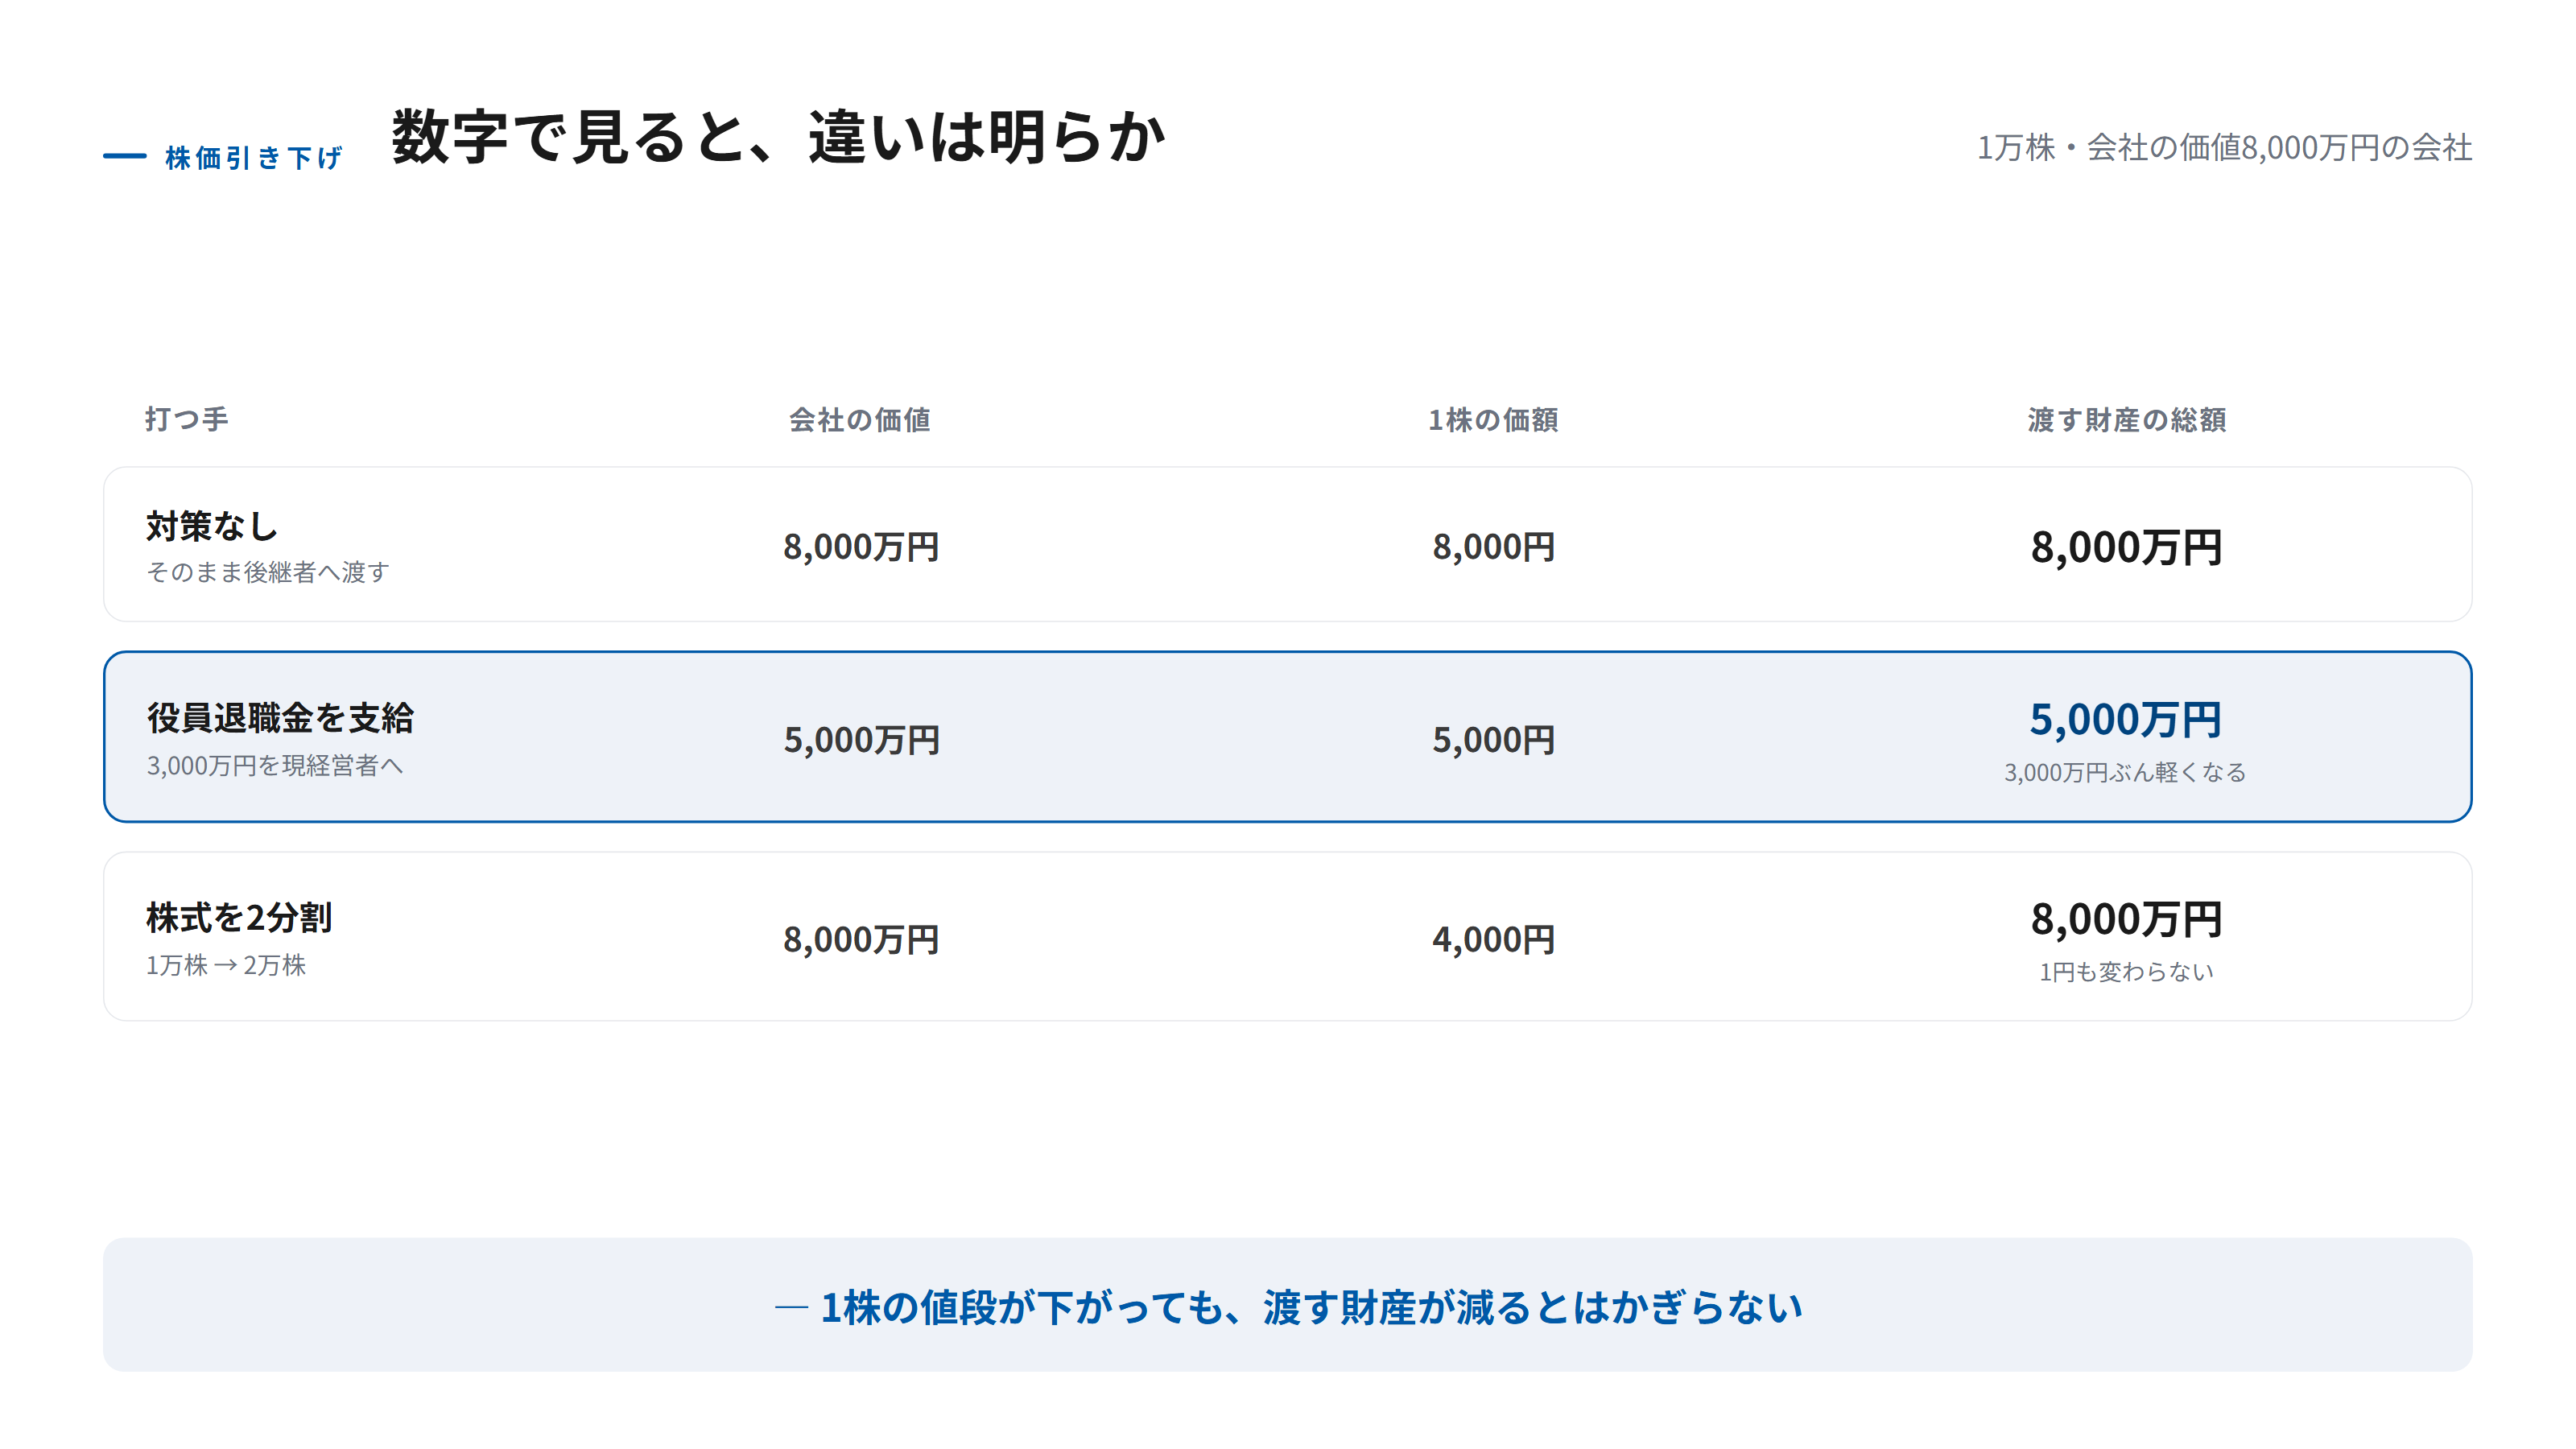
| 場面 | 会社の価値 | 株式数 | 株価 | 後継者へ渡す財産の額 |
|---|---|---|---|---|
| 対策なし | 8,000万円 | 1万株 | 8,000円 | 8,000万円 |
| 役員退職金3,000万円を支給 | 5,000万円 | 1万株 | 5,000円 | 5,000万円 |
| 株式を2分割 | 8,000万円 | 2万株 | 4,000円 | 8,000万円(変わらず) |
退職金を支給した場合は、渡す財産が3,000万円減ります。一方、株式分割では1株の価額こそ半分になりますが、渡す財産の総額はまったく変わっていません。株価という数字だけを見ていると、後者を対策だと誤解します。
評価方式によって、効く手が変わるのはなぜか?
評価方式ごとに、計算式に入る数字が違うからです。自社の株がどの方式で評価されるかを知らなければ、手を打っても効きません。
会社の資産から負債を引いた金額をもとに評価する方式では、純資産を減らす手が効きます。不動産の取得や含み損の処理が代表例です。
一方、同業他社の株価と比べて評価する方式では、配当・利益・純資産という3つの数字が使われます。なかでも利益は影響が大きいため、利益を圧縮する手が効きやすいという特徴があります。
そして、どちらの方式で評価されるかは会社の規模で決まります。規模の判定によって2つの方式の組み合わせ比率が変わるため、まず自社がどの区分に入るのかを確認することが出発点になります。
株価を下げるとき、どの順番で進めればよいか?
手段から入ると失敗します。次の順で進めるのが定石です。
- 現在の株価を試算する:顧問税理士に依頼し、いまの評価額と評価方式を把握する
- どの数字が株価を押し上げているかを特定する:利益なのか、純資産なのか、含み益のある資産なのか
- 効く手を選ぶ:評価方式に合った手段だけを検討する
- 事業上の必要性を確認する:税負担の軽減だけを理由にしない
- 渡す時期と組み合わせる:株価が下がった年に贈与や相続時精算課税を実行する
とくに5が重要です。株価を下げただけでは何も起きません。下がっている間に株式を渡して、はじめて対策が完結します。退職金を支給した期に株式の移転を合わせるのは、このためです。
よくある失敗と、その防ぎ方
株価を下げて満足してしまう。 下がった株価は、翌期に利益が出れば元に戻ります。下げることと渡すことをセットで計画してください。
直前に慌てて手を打つ。 株価は直前期の決算数値をもとに評価されます。渡す直前に動いても間に合いません。数年単位で準備します。
会社の体力まで削ってしまう。 退職金の支給は現金が出ていきます。株価は下がっても資金繰りが苦しくなれば本末転倒です。支払い原資の準備とセットで考えます。
まとめ
- 株価は会社の価値÷株式数。下げる手は分子を小さくするか分母を大きくするかの2つしかない。
- 実務で効くのは分子を下げる手。役員退職金の支給が代表例。
- 株式分割では渡す財産の総額は変わらない。1株の価額が下がるだけ。
- 評価方式によって効く手が変わるため、まず自社の評価額と評価方式を把握する。
- 下げただけでは終わらない。下がっている間に渡して初めて対策が完結する。
株価の引き下げは、中小企業診断士試験でも「財務・会計」の企業価値評価と「経営法務」の事業承継にまたがる論点です。分子と分母のどちらに働きかける施策かという視点で整理すると、個々の手段が体系の中に収まります。
次回は、この記事で触れた「株式分割では株価対策にならない」という論点を、もう少し掘り下げて見ていきます。
よくある質問
- 株価を下げると、会社が弱くなるのではありませんか?
- 手段によります。役員退職金の支給や含み損の処理は、会社の資金や資産が実際に減るため体力にも影響します。一方、評価のルール上だけ下がる手もあります。会社の実力を落とさずに評価額だけを下げられるか、という視点で選ぶことが大切です。
- 株価はいつ測るのですか?
- 贈与なら贈与した日、相続なら亡くなった日が基準です。直前の決算の数字をもとに評価するため、株価対策は決算をまたいで効いてきます。渡す日の直前に動いても間に合わないことが多く、数年単位の計画が必要です。
- 株価を下げてから渡せば、税務署に否認されませんか?
- 正当な事業上の理由があれば問題になりません。役員退職金の支給も設備投資も、会社にとって必要だから行うものです。逆に、税負担を減らすことだけが目的で事業上の合理性がない取引は、否認される可能性があります。
- 顧問税理士に相談すれば株価は下げてもらえますか?
- 相談先として適切ですが、まず自社の評価額と評価方式を把握しておくと話が早く進みます。どの方式で評価されるかによって効く手が変わるため、現状の数字がないまま手段だけを議論しても答えが出ません。