一物二価・一物三価とは?自社株の値段が場面で変わる理由をやさしく解説

「うちの会社の株は1株いくらですか」。事業承継の相談で必ず出るこの問いに、実はひとつの答えがありません。同じ会社の同じ1株が、場面によって高くも安くも評価されるからです。これを「一物二価」あるいは「一物三価」と呼びます。この記事では、なぜそんな不思議なことが起きるのか、そしてそれが承継の設計にどう関わるのかを、現経営者と後継者に向けて整理します。
この記事でわかること
- 非上場株式に「ひとつの正しい株価」が存在しない理由
- 相続税・法人税・譲渡という三つの世界で、それぞれ何が価格を決めているのか
- 同じ1株が8,000円にも500円にもなる、取得者による評価の分かれ方
- 値段が複数あることを、承継の設計にどう活かせばよいか
なぜ「うちの株はいくら?」に一つの答えがないのか?
非上場株式には、値段を教えてくれる相手がどこにもいないからです。上場株のように市場が価格を決めてくれないため、場面ごとに定められたルールや当事者の合意で「決める」ことになります。ルールが複数ある以上、答えも複数になります。
上場企業の株式なら話は簡単です。証券取引所で日々売買され、その日の終値がそのまま値段になります。誰が買っても誰が売っても、同じ時点なら同じ価格です。
一方、非上場の中小企業の株式には、この市場がありません。売買されることがほとんどなく、参考にできる取引実績もない。だから税理士は「どういう場面での話ですか」と聞き返すのです。はぐらかしているのではなく、前提を決めなければ正確に答えられないというだけのことです。
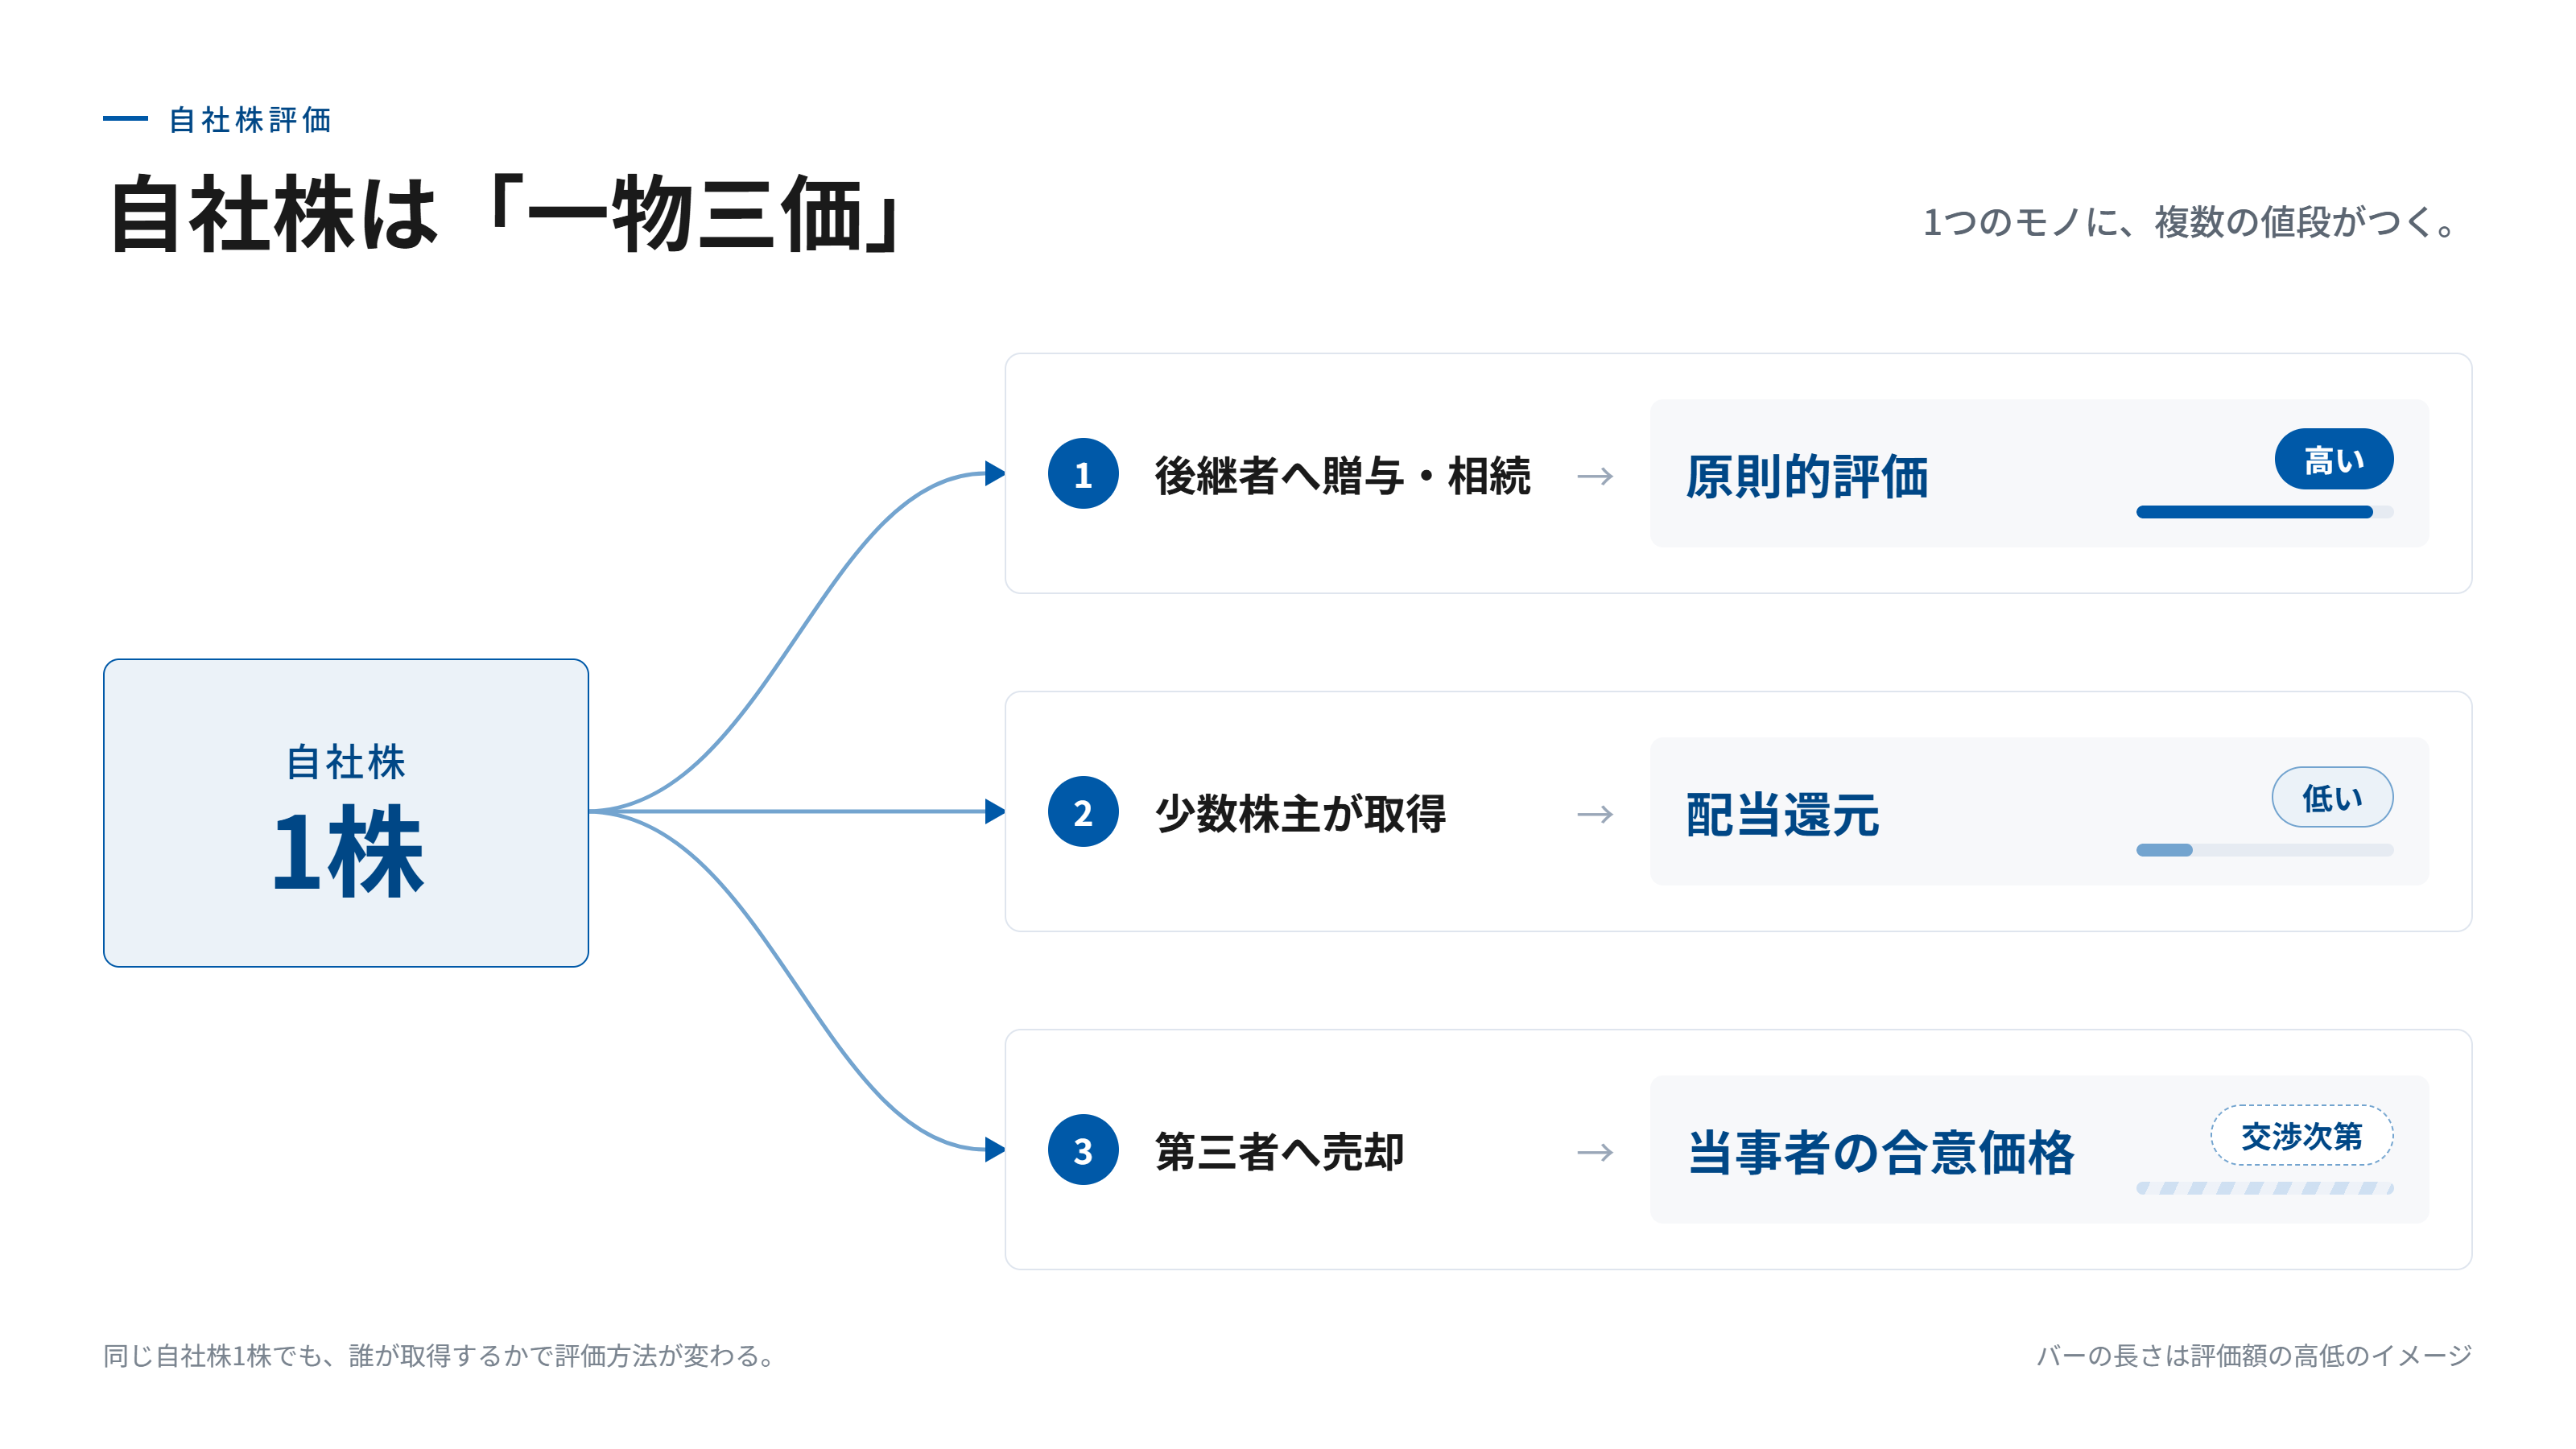
一物二価・三価とは?
「一物二価」とは、ひとつのモノに二つの値段がつくことを指す言葉です。自社株の場合は三つ以上に分かれることもあるため、「一物三価」とも呼ばれます。具体的には、少なくとも次の三つの世界が並んでいます。
| 世界 | 何のための価額か | 誰が決めるか | 特徴 |
|---|---|---|---|
| 相続税・贈与税 | 親から子へ株を渡すときの課税 | 国が定めた評価ルール | 全国共通の物差しで機械的に計算する |
| 法人税・所得税 | 会社が買い取るなど法人が絡む売買 | 「時価」の考え方 | 相続税評価額をそのまま使えないことがある |
| 譲渡(M&A) | 会社そのものを第三者へ売るとき | 買い手と売り手の交渉 | 将来の収益力や事業の魅力が価格を動かす |
同じ1株が、承継のために子へ渡すときは数千円、会社を売るときは数万円、といったように違う顔を見せます。どれかが正しくて、どれかが間違っているのではありません。目的が違えば、ふさわしい物差しも違うということです。
なぜ国は、評価の物差しを分けているのか?
物差しが分かれているのは、課税の公平を保ちながら、株式の実態の違いも反映するためです。ここが理解できると、一物二価は「ややこしい制度」ではなく「筋の通った仕組み」に見えてきます。
相続は誰にでも起こります。だからこそ、その課税は全国どこでも同じ基準で計算できなければ不公平になります。国税庁が財産評価基本通達で評価方法を細かく定めているのは、この公平性を担保するためです。
一方で、株式の中身は一様ではありません。会社を動かせる株と、配当を待つだけの株を同じ金額で課税すれば、それはそれで実態に合いません。そこで、同じ評価ルールの中に、支配権の有無で分かれる二つの道を用意しているのです。
会社の価値をどう測るかという問題は、企業価値評価の中心的なテーマでもあります。財産に着目する方法、収益力に着目する方法、市場での比較に着目する方法があり、どれを使うかは目的によって変わる。相続税の評価も、M&Aの価格算定も、その一つの現れだと捉えると全体像がつかみやすくなります。
価格が変わる理由①:どの税目で見るか
税金の種類によって、価額を計算する目的が違います。目的が違えば、当然ルールも変わります。
相続税や贈与税では、国税庁が定めた評価の通達に従って計算します。会社の規模を判定し、決められた方式で機械的に価額を出す、いわば全国共通の物差しです。
これに対し、会社が株主から自社株を買い取る場面や、法人が絡む売買では、法人税・所得税の考え方が入ってきます。ここでは「時価」、つまりその時点で妥当と考えられる価額が問われ、相続税の評価額をそのまま使えないこともあります。
価格が変わる理由②:誰が取得するか
承継の実務で最も影響が大きいのが、誰がその株を取得するのかという違いです。同じ相続税・贈与税の世界の中でも、株を受け取る人の立場によって、使う評価方式が変わります。
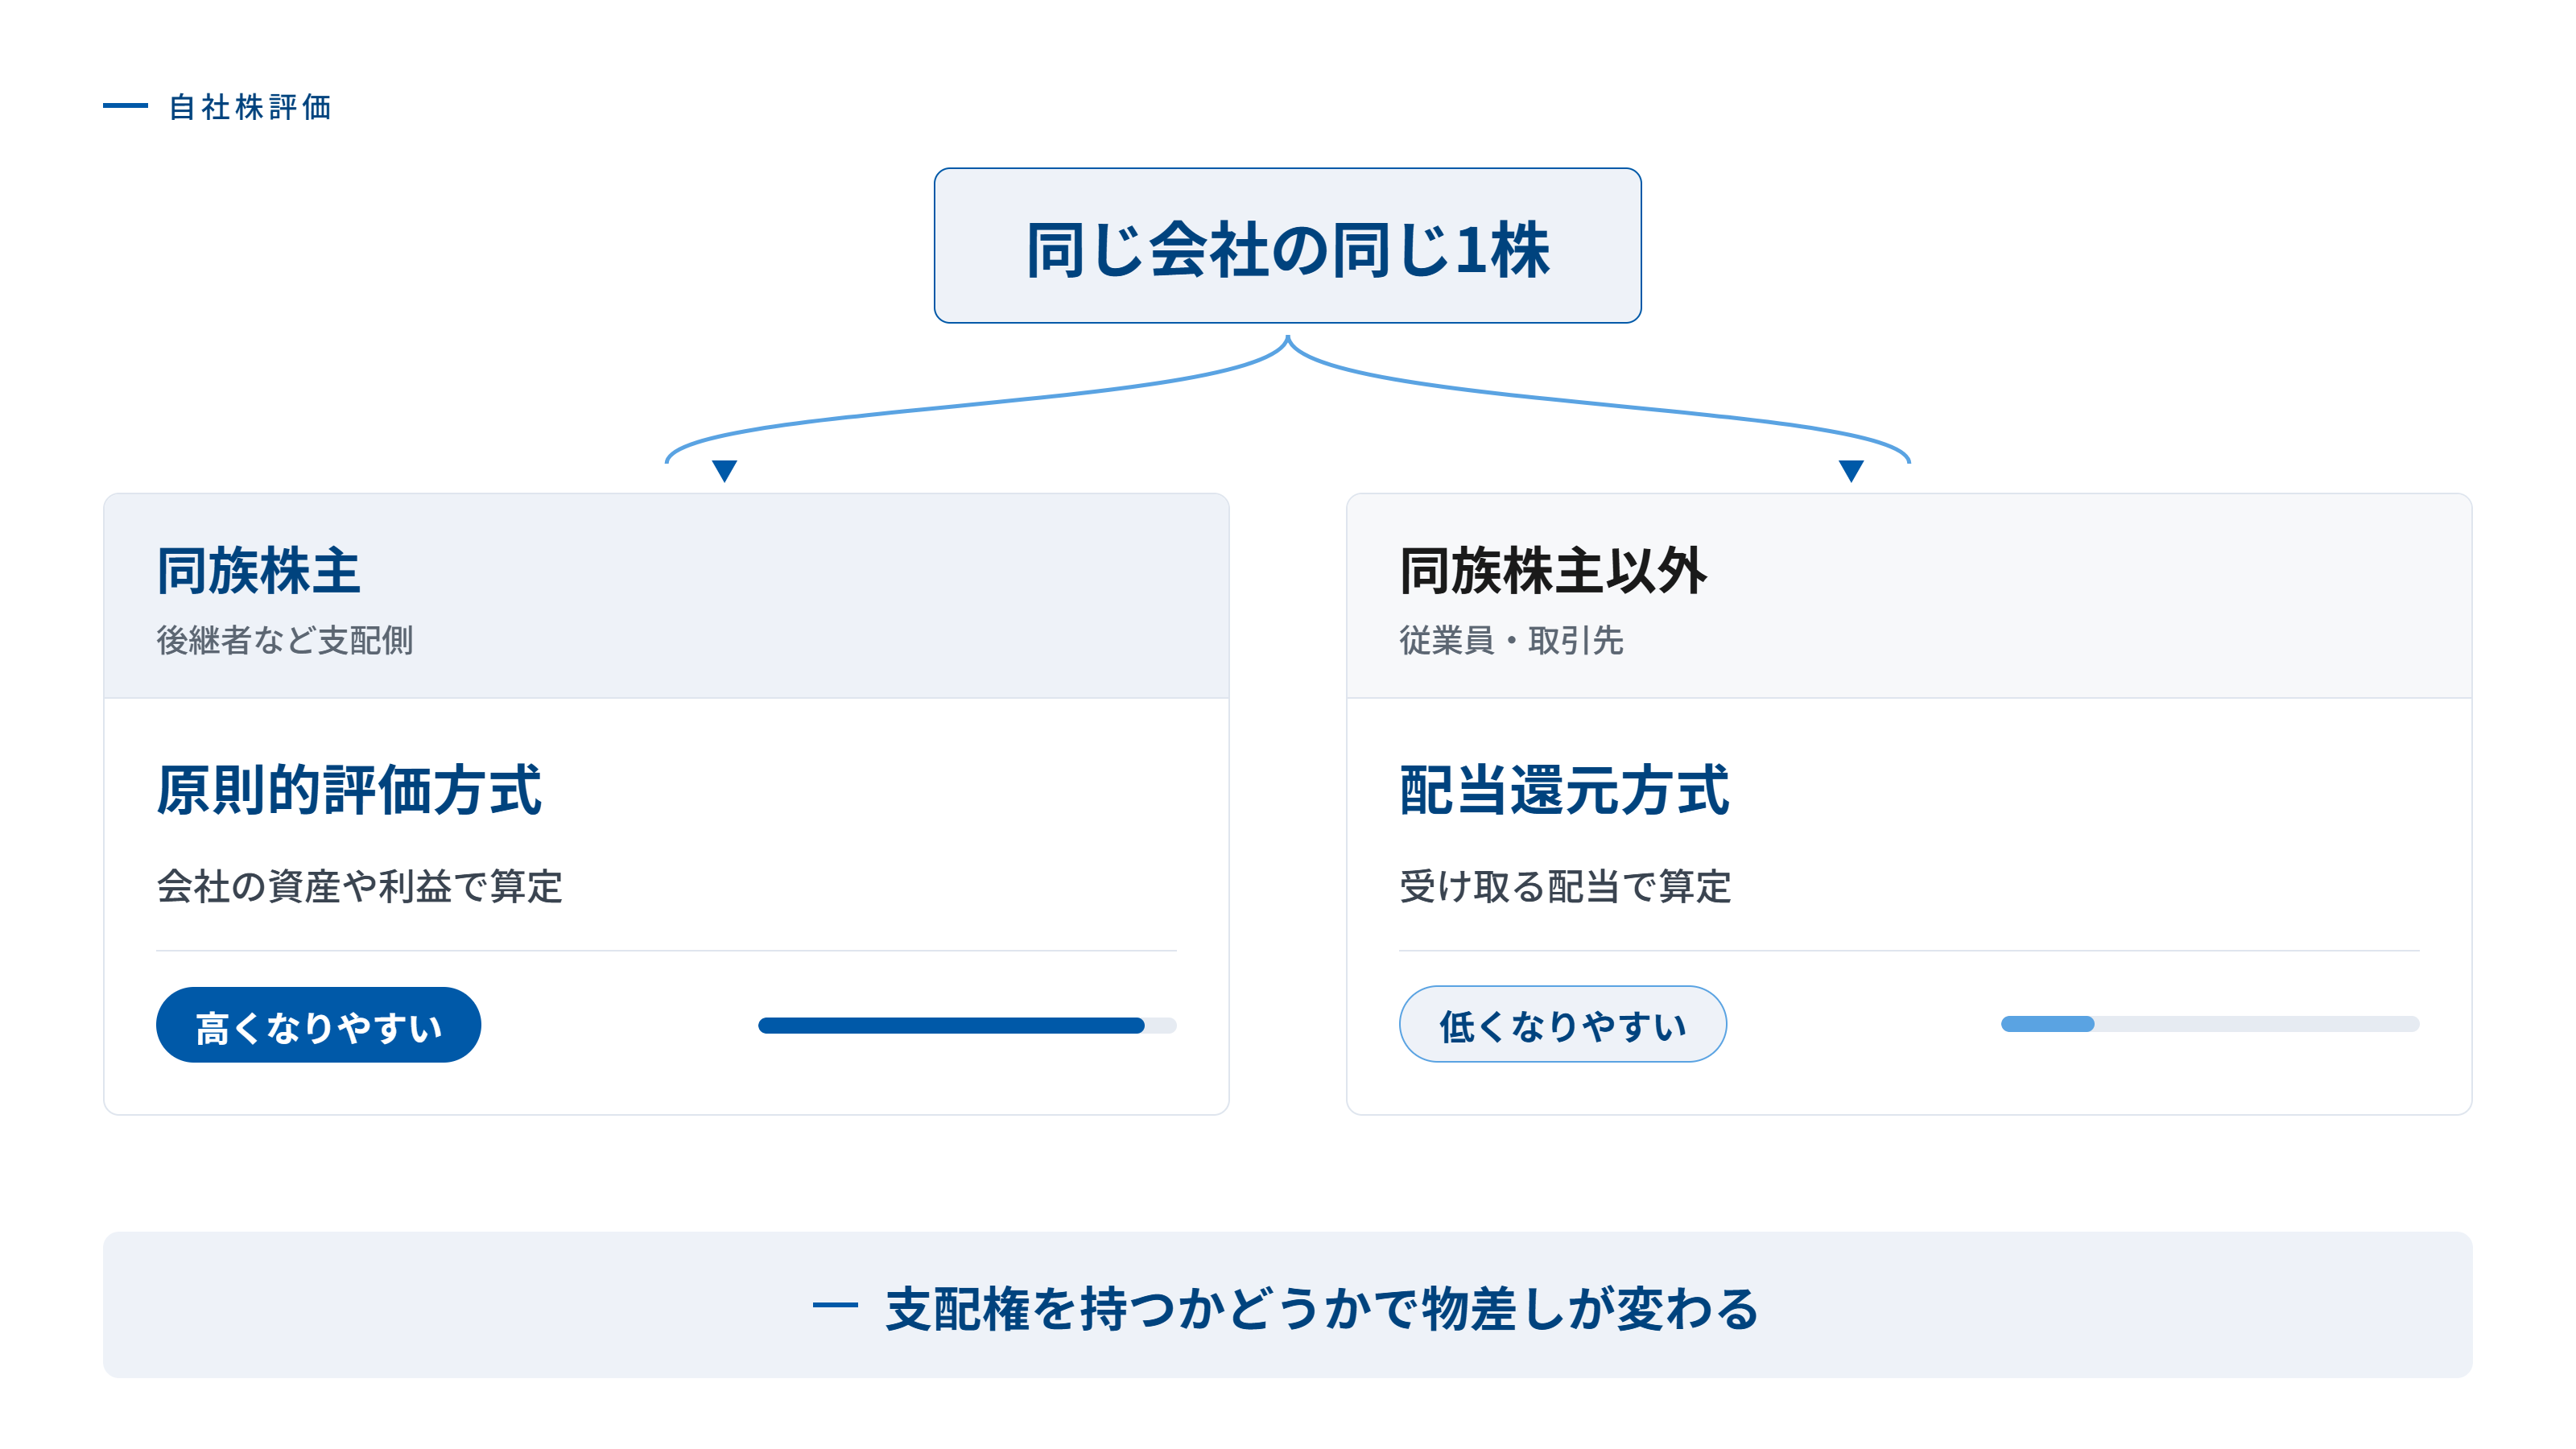
後継者のように会社を支配する立場で株を持つ人にとって、その株は会社そのものを動かす力を持ちます。だから、会社の資産や利益をもとにした原則的評価方式で計算されます。会社の実力がそのまま反映されるため、業績のよい会社では高額になりがちです。
一方、従業員や取引先のように、わずかな株を持つだけで経営に関与しない人にとって、その株から得られるのは配当くらいのものです。そこで、受け取る配当をもとに評価する配当還元方式が使われます。こちらは原則的評価に比べ、大幅に低い金額になることが珍しくありません。
同じ会社の同じ1株でも、持つ人の立場によって、株の意味そのものが違う。だから評価も違ってよい、というのがこの制度の考え方です。
具体例:同じ1株が8,000円にも500円にもなる
架空の会社で考えてみましょう。発行済株式1万株、業績が安定して内部留保も厚い製造業の会社があるとします。
| 誰が取得するか | 評価方式 | 1株あたり | 100株なら |
|---|---|---|---|
| 後継者である長男 | 原則的評価方式 | 8,000円 | 80万円 |
| 長年勤めた従業員 | 配当還元方式 | 500円 | 5万円 |
長男が全株1万株を受け取れば8,000万円の財産を贈与したことになり、これに贈与税がかかります。ところが同じ会社の株を従業員が100株持つ場合は、1株500円という水準になることがあります。16倍の開きです。
この差は「おかしい」のではなく、支配権のある株と、配当を待つだけの株は、そもそも別物という理解にもとづいています。
会社を売るときの価格は、なぜ別物なのか?
第三者への譲渡では、国が定めた計算式ではなく、買い手がその会社にどれだけの価値を見出すかが価格を決めるからです。税務の評価とはまったく別の世界だと考えてください。
将来どれだけ稼げるか、取引先や技術に魅力があるか。こうした要素が加われば、税務上の評価額を大きく上回る価格がつくこともあります。逆に、社長個人の腕に依存した会社なら、買い手から見た価値は下がります。
「相続税評価額は3,000万円なのに、M&Aでは1億円の値がついた」。こうしたことは珍しくありません。どちらかが間違っているのではなく、測っているものが違うのです。
承継の設計にどう活かせばよいか
値段が場面によって変わるということは、渡し方を工夫すれば、税負担も変わるということです。誰に、どのタイミングで、どういう形で株を渡すか。この設計次第で、後継者が背負う税金の額は大きく違ってきます。だからこそ、承継の話は次の順で進めるのが定石です。
- 自社株の相続税評価額を試算する:後継者へ渡す場合の金額を、まず数字で把握する
- 株主名簿で現状を確認する:誰が何株持っているか、同族株主のグループはどうなっているか
- 渡す相手と時期を決める:一度に渡すのか、生前贈与を計画的に重ねるのか
- 使える制度を確認する:事業承継税制による納税猶予、相続時精算課税など
- 専門家と設計を詰める:税理士に相談する際、上記の把握があるだけで議論の密度が変わる
自社の株が今どう評価されるのかを知らなければ、渡し方の設計もできません。株価を知ることが、承継設計の出発点です。
都合のよい価格を選ぶことはできるのか?
できません。どの評価方式を使うかは、場面と当事者の関係によって自動的に決まります。後継者へ渡すのに配当還元方式を使いたい、といった選択はできません。
実態に合わない低い価額で株を動かせば、税務署から本来の価額との差額を贈与とみなされ、思わぬ課税を受けることもあります。
正しい理解は、「安く見せる方法を探す」ことではなく、「自社の株がどの物差しで測られるかを知り、その上で無理のない渡し方を組み立てる」ことにあります。
まとめ
- 非上場株式には市場価格がなく、場面ごとにルールで値段を決める。だから答えは一つではない。
- 相続税・贈与税、法人税・所得税、譲渡の交渉と、少なくとも三つの世界がある。
- 同じ株でも、取得者が支配側か少数株主かで評価方式が変わる。
- 原則的評価は高くなりやすく、配当還元は大幅に低くなることがある。
- 値段が変わるからこそ渡し方を設計できるが、都合のよい価格を選ぶことはできない。
非上場株式の評価は、中小企業診断士試験でも「財務・会計」の企業価値評価、「経営法務」の事業承継として問われる分野です。目的が違えば物差しも違うという原則を押さえておくと、税理士やM&Aの担当者との会話が噛み合うようになります。
次回は、承継で最もよく使われる相続税・贈与税の評価について、純資産価額方式と類似業種比準方式という二つの計算方法の違いを見ていきます。
よくある質問
- 顧問税理士に株価を聞いたら「どういう場面の話ですか」と聞き返されました。なぜですか?
- はぐらかされているわけではありません。非上場株式は前提を決めなければ価額が定まらないためです。後継者へ贈与するのか、会社が買い取るのか、第三者へ売却するのかで、使う評価のルールが変わります。
- 従業員に株を持たせれば、安く渡せるということですか?
- 少数株主が取得する場合は配当還元方式で評価され、金額は大幅に低くなります。ただし誰が取得するかで方式は自動的に決まるもので、安くしたいから選ぶという使い方はできません。株式を社外に出すと将来の分散リスクも生まれます。
- M&Aの売却価格と相続税の評価額は、どちらが正しいのですか?
- どちらも正しく、目的が違うだけです。相続税評価額は課税の公平のために国が定めたルールで機械的に計算するもの、M&Aの価格は買い手が将来の収益力をどう評価するかで決まる交渉の結果です。両者が一致しないのはむしろ自然です。
- 実態より低い価額で株式を後継者に譲ると、どうなりますか?
- 本来の価額との差額を贈与とみなされ、贈与税が課される場合があります(相続税法7条)。低い価額で動かせば済むという問題ではないため、まず自社の株がどの物差しで測られるかを確認することが先決です。