ゼロから1ではなく、1から10へ。サーチファンドを地方で展開する理由|日本サーチファンド(J-Search)

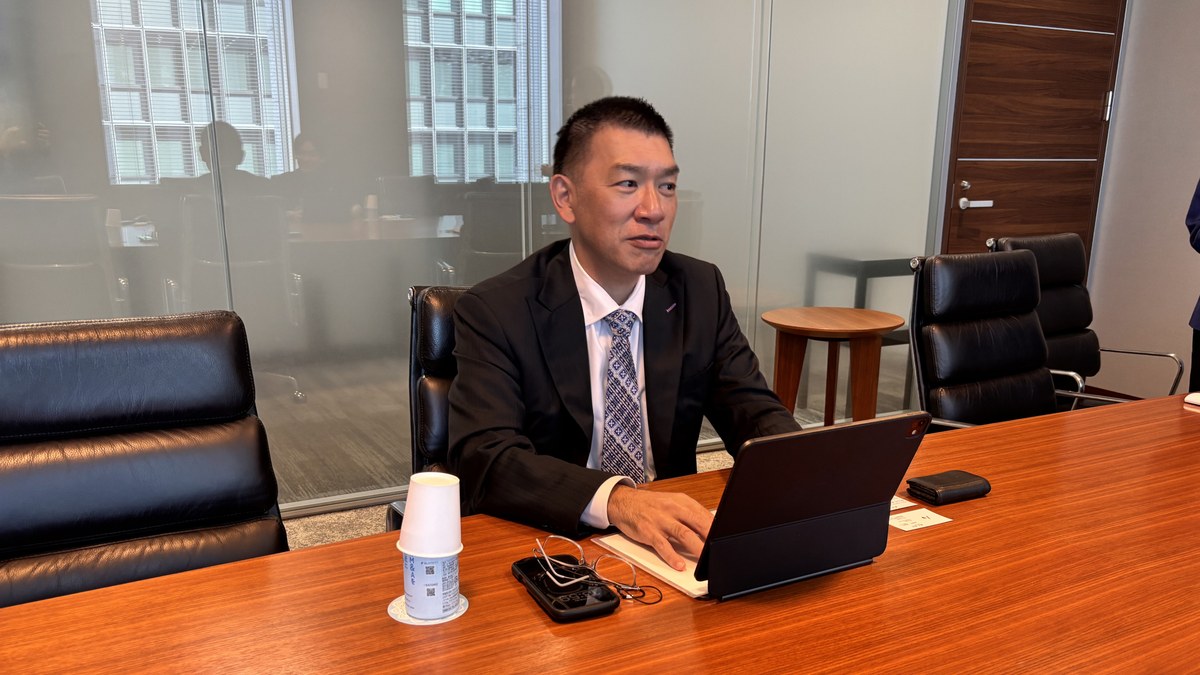
経営者を目指す個人(サーチャー)がM&Aを通じて「起業」する「サーチファンド」という仕組みが、日本でも少しずつ知られるようになってきました。2024年に設立された株式会社日本サーチファンド(J-Search)代表の大槻昌彦さんに、なぜ地方から「地域特化型サーチファンド」を始めたのかを伺いました。
まず、株式会社日本サーチファンドがどのような会社なのか教えてください。
日本M&Aセンターホールディングスグループの100%子会社として、2024年に設立したサーチファンドの運営会社です。現在は、グループのファンド事業を統括する株式会社J-Capitalのグループ会社という位置づけです。
私たちM&A仲介業界の会社は、これまでM&A・事業承継の「成約」を目的地に置いてきました。私が日本M&Aセンターに入社した20年前は当社でも年間の成約件数が100件あるかどうかでしたが、今では日本M&Aセンターだけでも年間1000件を超える成約件数をご支援しています。M&Aという手法そのものは、日本の中堅・中小企業にだいぶ根づいてきたと思います。ただ、M&Aは手段であって、目的は企業の成長です。私たちJ-Capitalの思想を一言でいえば「成約から成長へ」。資本の力を使って、成約したその先の「成長」をゴールに、エクイティ投資の力でファンドができることを実践していこうという考え方です。
中堅・中小企業の成長を阻むものとして「3つのギャップ」を挙げていらっしゃると伺いました。
「経営力」、「ガバナンス」、「人材」の3つです。経営力のギャップは、PEファンドが取り組んできた領域ですね。経営のプロが入り、企業の成長力を引き上げていく。
ガバナンスのギャップは、クロスボーダーの案件で感じることが増えました。日本企業がアセアン地域に出ていくとき、現地と日本の企業のガバナンスに差があり、それが進出・M&A実行のハードルになる。そこで、ファンドが一度買収し、財務やガバナンスを整えることにより、日本企業がM&Aできる状態まで整えていきます。
3つ目が人材です。かつて地方と中央の間には情報や物流のギャップもありましたが、そこはだいぶ埋まってきました。人材のギャップだけは残っていて、むしろ広がっている。ここを埋めようという発想から生まれたのが、日本サーチファンド(J-Search)です。
サーチファンドを「起業の一種」と捉えていらっしゃるそうですね。日本では起業とファンドといえばVCが想起されますが、サーチファンドとの違いは何でしょうか。
これまで起業といえば、自ら何かを生み出して、ゼロをイチにすることでした。一方サーチファンドは、すでにある会社を買い、その企業の承継を通じて「第二創業」に挑戦する。いわば1を10にする起業なんですね。
日本ではファンドというと、大きく分けるとVCとPEの対比がイメージされやすいかもしれません。既存の企業への投資とバリューアップを目指す点でサーチファンドはPEファンドに近いものと思われるかもしれませんが、「起業」を支援するという点で本質的にはVCに近い側面を持っていると私は考えています。
ゼロからイチにするのがベンチャーで、その資金調達手段がVC。今ある企業を引き継いで1から10を作る「第二創業」がサーチャーで、その資金調達手段がサーチファンド。どちらも「起業」という点では同じですが、立ち上げ方法と資金の集め方が違います。
サーチファンドが地方に広がっていくことを「歴史の必然」とおっしゃいました。その先に、どんな懸念をお持ちなのでしょうか。
金融やM&Aの歴史を振り返ると、まずアメリカで生まれ、日本に入り、東京で実践され、やがて地方に広がっていく。この流れは繰り返されてきました。PEファンドも同じです。そもそも、PEファンドは親会社を持たないので、投資先を成長させること自体がミッションです。そうしたPEファンドの手法がそのまま地域に広がることは、存続して伸びる会社が増えることに繋がるので、地域にとってもプラスですよね。
ではVCはどうかというと、東京が中心で、いわば「九敗」の世界です。地域金融機関などが関わる地方型のVCも数多くありますが、やはり大きな成功事例はまだまだ東京を中心に都市部の案件に偏っているのが現状ではないでしょうか。VCの成功率が高くなくても必ずしも問題にならないのは、ベンチャー支援の場合、仮に失敗しても「何も生まれなかった、以上」ということだけで済むからだと思います。
一方、サーチファンドは、ここの前提が違います。投資する対象は、後継者不在の、すでに社員も取引先もいる歴史ある会社です。東京で飽和したプレイヤーが九敗の成功率で地方に展開してしまえば、地域の後継者不在企業の廃業や倒産を、結果的に後押ししてしまうことにもなりかねない。これは必ず起きると、問題意識として持っています。
だからこそ、先に「地域特化型」の日本サーチファンド(J-Search)を立ち上げました。地域の事業承継問題の解決策としてのファンドの活用を目指した、VC寄りではなくPE寄りの日本型のサーチファンドですね。地域金融機関やグループのネットワークを活用し、PEに近い形でサーチャーの承継をしっかりと伴走をしていく。PEファンド並みの成功確率まで引き上げられるかはまだわかりませんが、高い成功確率を目指しています。
サーチャーは一度失敗すると、現実的には再挑戦が難しい世界でもあります。サーチャーは個人としてバイネームで出ますし、同じ条件なら事業会社を選ばれるのが自然ですから。
日本M&AセンターHDグループとしてJ-Searchの設立が2024年というのは、少し意外な印象もありました。どのような経緯だったのでしょうか。
グループとしては、先行していたサーチファンド・ジャパンにマイノリティ出資をさせていただく形で、以前からサーチファンドに関わり始めました。同社は日本のサーチャーの草分けとして伊藤公健社長が立ち上げられたもので、私たちは日本政策投資銀行(DBJ)と共に出資して参画し、私自身も取締役を務めています(2026年9月現在)。日本では新しいタイプのファンドだったので、正直に申し上げると、最初は懐疑的でした。PEファンドの機能との違いや意義などがしっかり分かっていませんでした。ところが、実際に関わっていく中で、PEファンドのプロ経営者と、起業家的なサーチファンドのサーチャーでは発想がまったく違うことを実感しました。サーチファンド・ジャパンの取り組みを近くで拝見していく中で、サーチファンドの重要さを捉え直していったところがあります。
私たちが日本M&Aセンターホールディングスグループとして目指しているのは地方創生・日本創生であり、中小企業の成長です。しかし、日本のサーチファンドの多くは、投資先が地方にあってもベースは首都圏で、地域にフォーカスしたファンドはありませんでした。当社グループが独自にサーチファンドに取り組むとしたら、地域特化型で、私たちが地域金融機関と一緒にやるべきなんじゃないか、そう考えるようになりました。
ですから2024年にJ-Searchを立ち上げたのは、遅かったというより、満を持してという感覚に近いです。2026年の今年は、投資の年だと位置づけています。
サーチャーになる方は、どのような経歴の方が多いのでしょうか。M&Aセンターグループ社員からサーチャーの養成も行われているのですか?
実は、M&Aの実務経験者は、サーチャーの素質を持った人たちではないかと考えています。
M&Aはある意味「成約」が大きなゴールであり、そこに向かうアプローチが無数にあります。M&Aコンサルタントは、成約という無数のアプローチが一点を目指していく仕事ですが、成長がゴールの場合は、「成約」という一点から、また無限に道が広がっている。M&Aの成約を何度も支援してきた人のなかには、その先の「成長」を自分の手でやってみたいと思う方が一定数いるんです。ところが業界として、その方たちのネクストキャリアを用意できていませんでした。
昨年アメリカの東海岸で、サーチャー教育を取材してきました。専門の学校があると思って探したのですが、実はないんですね。MBAの授業に組み込まれていて、会社をどう探すのか、バリュエーションをどう提案するのかを学ぶ。
これを聞いて思ったのは、それはまさにM&Aの実務者が習得していることじゃないか、ということです。案件の見つけ方も、成約までの進め方も、オーナーの心情に寄り添うことも経験している。買収したあとは経営者としての力が問われますが、案件を進める段階においてはM&Aコンサルタントの仕事そのものが実践的な経験になります。
事業構想大学院大学との連携で学費支援制度を創設されましたが、サーチャーの確保・育成について、どのような課題意識があったのでしょうか。
サーチファンド・ジャパンが立ち上がった当初は、日本で「サーチファンド」という言葉自体が知られておらず、サーチャーの応募はあまり多いとは言えませんでした。セミナーを重ねて地道に活動しましたが、本当に大変でした。2024年に設立したJ-Searchでも、昨年から本格的に募集を始めたものの、はじめから手応えがあったというわけではありません。
風向きが変わったのは今年に入ってからです。露出が増えたこともあり、サーチャー候補が集まるようになってきました。今の課題は「どう集めるか」から「どう見極め、どう育てるか」に移っています。
今回の事業構想大学院大学との連携は、もともとJ-Searchのファンド出資者でもある連携先の金融機関さんの発想が出発点です。事業構想大学院大学で磨く構想力と、J-Searchが提供する地域企業承継の実践機会を結びつけることで、地域企業の第二創業を担う経営者人材を継続的に育成していくことができるのではないか。そう考えて、選考通過者に対して入学金と2年間の修士課程の学費全額をご支援するという、思い切った制度の創設に至りました。初年度は九州地域を対象に募集を開始していますが、この仕組みは、ほかの地域にも展開できると考えています。
「ゼロイチ型の方はサーチファンドで苦労する」というお話が印象的でした。
ゼロからイチをつくる方は、自分のやっていることが正解だと世の中に認めさせたい、という情熱で進んでいかれます。ベンチャーでは、それが強みになります。
ただ、サーチファンドの場合、そこにはすでに会社があります。歴史があり、文化があり、従業員がいる。今ある会社を自分の理想の実現手段として捉えてしまうと、うまくいかないことが多いんです。「どうしてもやりたいビジネスアイデアなら、自ら立ち上げたほうがいいですよ」と、お伝えすることもあります。
とはいえ、ゼロイチ起業は当然ながら誰にでもできることではありません。アメリカのMBAで「なぜ買って経営者になる人(サーチャー)が増えているのか」と聞いたところ、「学んだことを活かせるから」という答えでした。ゼロイチだと学んだことを生かす以前に、立ち上げた会社が持つかどうかすら危ぶまれるということの裏返しでもあり、コロナ禍などを経てそういった不確実性を下げて経営にチャレンジできるサーチファンドのメリットが再認識されていると思います。
サーチファンドの投資は、PEファンドと比べて時間の流れ方が違うように感じています。大槻さんはどうご覧になっていますか。
PEと比べると、サーチファンドの投資の時間軸は長いです。PEはファンドレイズの後すぐソーシングに動けますが、サーチファンドはそこからサーチャーを集める工程が入るので、スタートが後ろにずれる。私たちも、立ち上げから1年間はサーチャー募集が中心で、具体的な投資検討はできませんでした。
投資したあとも違います。PEはチームで入り、案件の経験が蓄積されるので、投資後に何をどうするかがある程度かたちになっている。サーチファンドは、まずサーチャーが個人であるという制約がある。組織としてのリソースと経験が使えるPEのGPとは違い、多くのサーチャーにとっては初めての事業承継であり、経営者としての経験も初めてという方が多くいらっしゃいます。
決して器用ではないやり方で、一生懸命に経営にチャレンジしていくような形になるんですね。プロがチームで入って最短距離でPMIを終わらせ、グロースに時間をかけるというPEのやり方とは違う。個人が地方の中小企業に入っていくわけなので、変革を一気に進めようとしても、従業員が付いてきてくれないと、組織が崩れてしまうこともあります。スピードよりも、確実に積み上げていくこと。そういう性質のものだと捉えています。
サーチファンドの出口については、どのようにお考えでしょうか。
ファンドの哲学によるところが大きいのですが、J-Searchでは事業会社への譲渡とMBO(マネジメント・バイアウト)の2つの出口を想定しています。サーチャーの志向としてもそのまま経営を続けたい方もいれば、ファンドと共にEXITして新しい挑戦を目指したい方もいます。
ただ、譲渡の場面で事業会社やPEと並べられると、サーチファンドは勝てません。サーチャー一人でできることには限りがあり、ご相談いただける案件も限定されます。
ところで、アメリカでは、サーチファンドが投資するのは、事業会社やPEファンドが買わない、譲受けを検討しづらい先が多いと言われています。例えば、取引先が1社に偏っていたりとか、商圏が限られているとか。一般的な判断としてはうまくシナジーが描けず、見送ろうとなりやすい案件の特徴です。
そもそも、事業会社やPEファンドなどと譲受け先として競合した場合、サーチファンドはシナジーや買収実績など多くの面で優位に立てることが少ないのも実態です。
しかしそこで、そういった課題分野のリスクがサーチャーの得意領域と重なっていたらどうか。サーチャーには主要取引先が1社しかない会社を5社10社に増やせる営業力のある人、地域展開が得意で販路開拓力のある人などもいます。サーチャーの得意分野が会社の成長課題と噛み合っていれば、低いマルチプルで入り、課題を解消して、PEファンドや事業会社が譲受け先になりうる会社に成長させてEXITを叶えることができる。EBITDAとマルチプルの両方を伸ばして出る。これが今アメリカで言われているサーチャーの成功の形の一つで、日本でもそうなるのではないかと思います。
最後に、これから会社を引き継ぐ後継者の方へメッセージをいただけますか。
親族内承継を控えている次期社長の方であれば、ビジョンがとても大切だと思います。引き継いだ会社を、これからどういうふうにしていきたいのか。行き先がわからない状態では、人はついていきにくいものです。目先のことがわかっていても、ゴールが示されていない。これは経営者にとっても、社員の方にとっても、怖いことだと思います。
そのうえで、もう一つ。今の日本で会社が存続していること自体が、すでに素晴らしいことです。ただ、存続するだけではもったいない。なくなっていく会社もたくさんある中で、存続企業の成長が止まってしまうことは、将来的に日本のGDPを押し下げることにもなります。幸いにも続いている会社には、なくなってしまった会社の分まで成長していく使命があるのではないか、と思っています。
成長の仕方は一つではありません。自社でオーガニックに成長を目指すのもいいですし、M&Aで他社を譲受けて伸ばすのもいい。大手と組んで、地域だけの会社を全国に展開していくのも立派な成長戦略です。まずは行き先を決めること。そして、どう成長させていくのか。そこを考えていただけたらと思います。
会社情報
- 株式会社日本サーチファンド(J-Search)
- 本社:東京都千代田区丸の内1-8-2
- 設立:2024年10月10日/資本金:1億円
- 事業内容:投資ファンドの管理運営
- ホームページ:株式会社日本サーチファンド(J-Search)
大槻 昌彦 Otsuki Masahiko
住友銀行(現・三井住友銀行)を経て、2006年に日本M&Aセンターへ入社。主に譲受企業側のアドバイザーとして数多くのM&Aに携わった後、業界に先駆けてファンド事業および海外事業の立ち上げを主導し、複数ファンドの創設・運営に参画。2024年には日本M&Aセンターホールディングス専務取締役としてファンド事業を管掌し、グループファンドのトップを務めた。2026年4月、ファンド事業を統括する持株会社「株式会社J-Capital」を設立し、代表に就任。グループファンドの運営および投資先企業の成長支援を統括している。