中小企業投資育成を使った株価引き下げ|政府系の安定株主に入ってもらう

前回、安い価額で新株を発行すると贈与とみなされる話をしました。ところが、低い価額で引き受けてもらっても贈与認定されない方法があります。中小企業投資育成に増資を引き受けてもらう方法です。政府系の安定株主に入ってもらうことで、株価を下げながら自己資本も厚くできます。この記事では、その仕組みと注意点を現経営者と後継者に向けて整理します。
この記事でわかること
- 中小企業投資育成がどういう立場の株主なのか
- 低い価額で引き受けてもらっても、贈与認定されない理由
- 株価がどれだけ下がるのか、数字での実例
- 審査・配当・長期保有という3つの負担
中小企業投資育成とは、どんな会社か?
中小企業投資育成とは、中小企業の自己資本を厚くすることを目的につくられた政策実施機関です。東京・名古屋・大阪の3社があり、それぞれの地域を担当しています。
一般の投資ファンドとは性格がまったく違います。ファンドは数年で売却して利益を得ることを目指しますが、投資育成は長期にわたって株式を持ち続ける安定株主です。上場や売却を迫られることはありません。
経営への関与も限定的です。日常の経営判断に口を出すことはなく、株主総会での議決権行使と、決算や事業計画の報告を受ける立場にとどまります。
なぜ引き受けてもらうと株価が下がるのか?
相続税評価額より低い価額で新株を引き受けてもらうため、1株あたりの価値が薄まるからです。
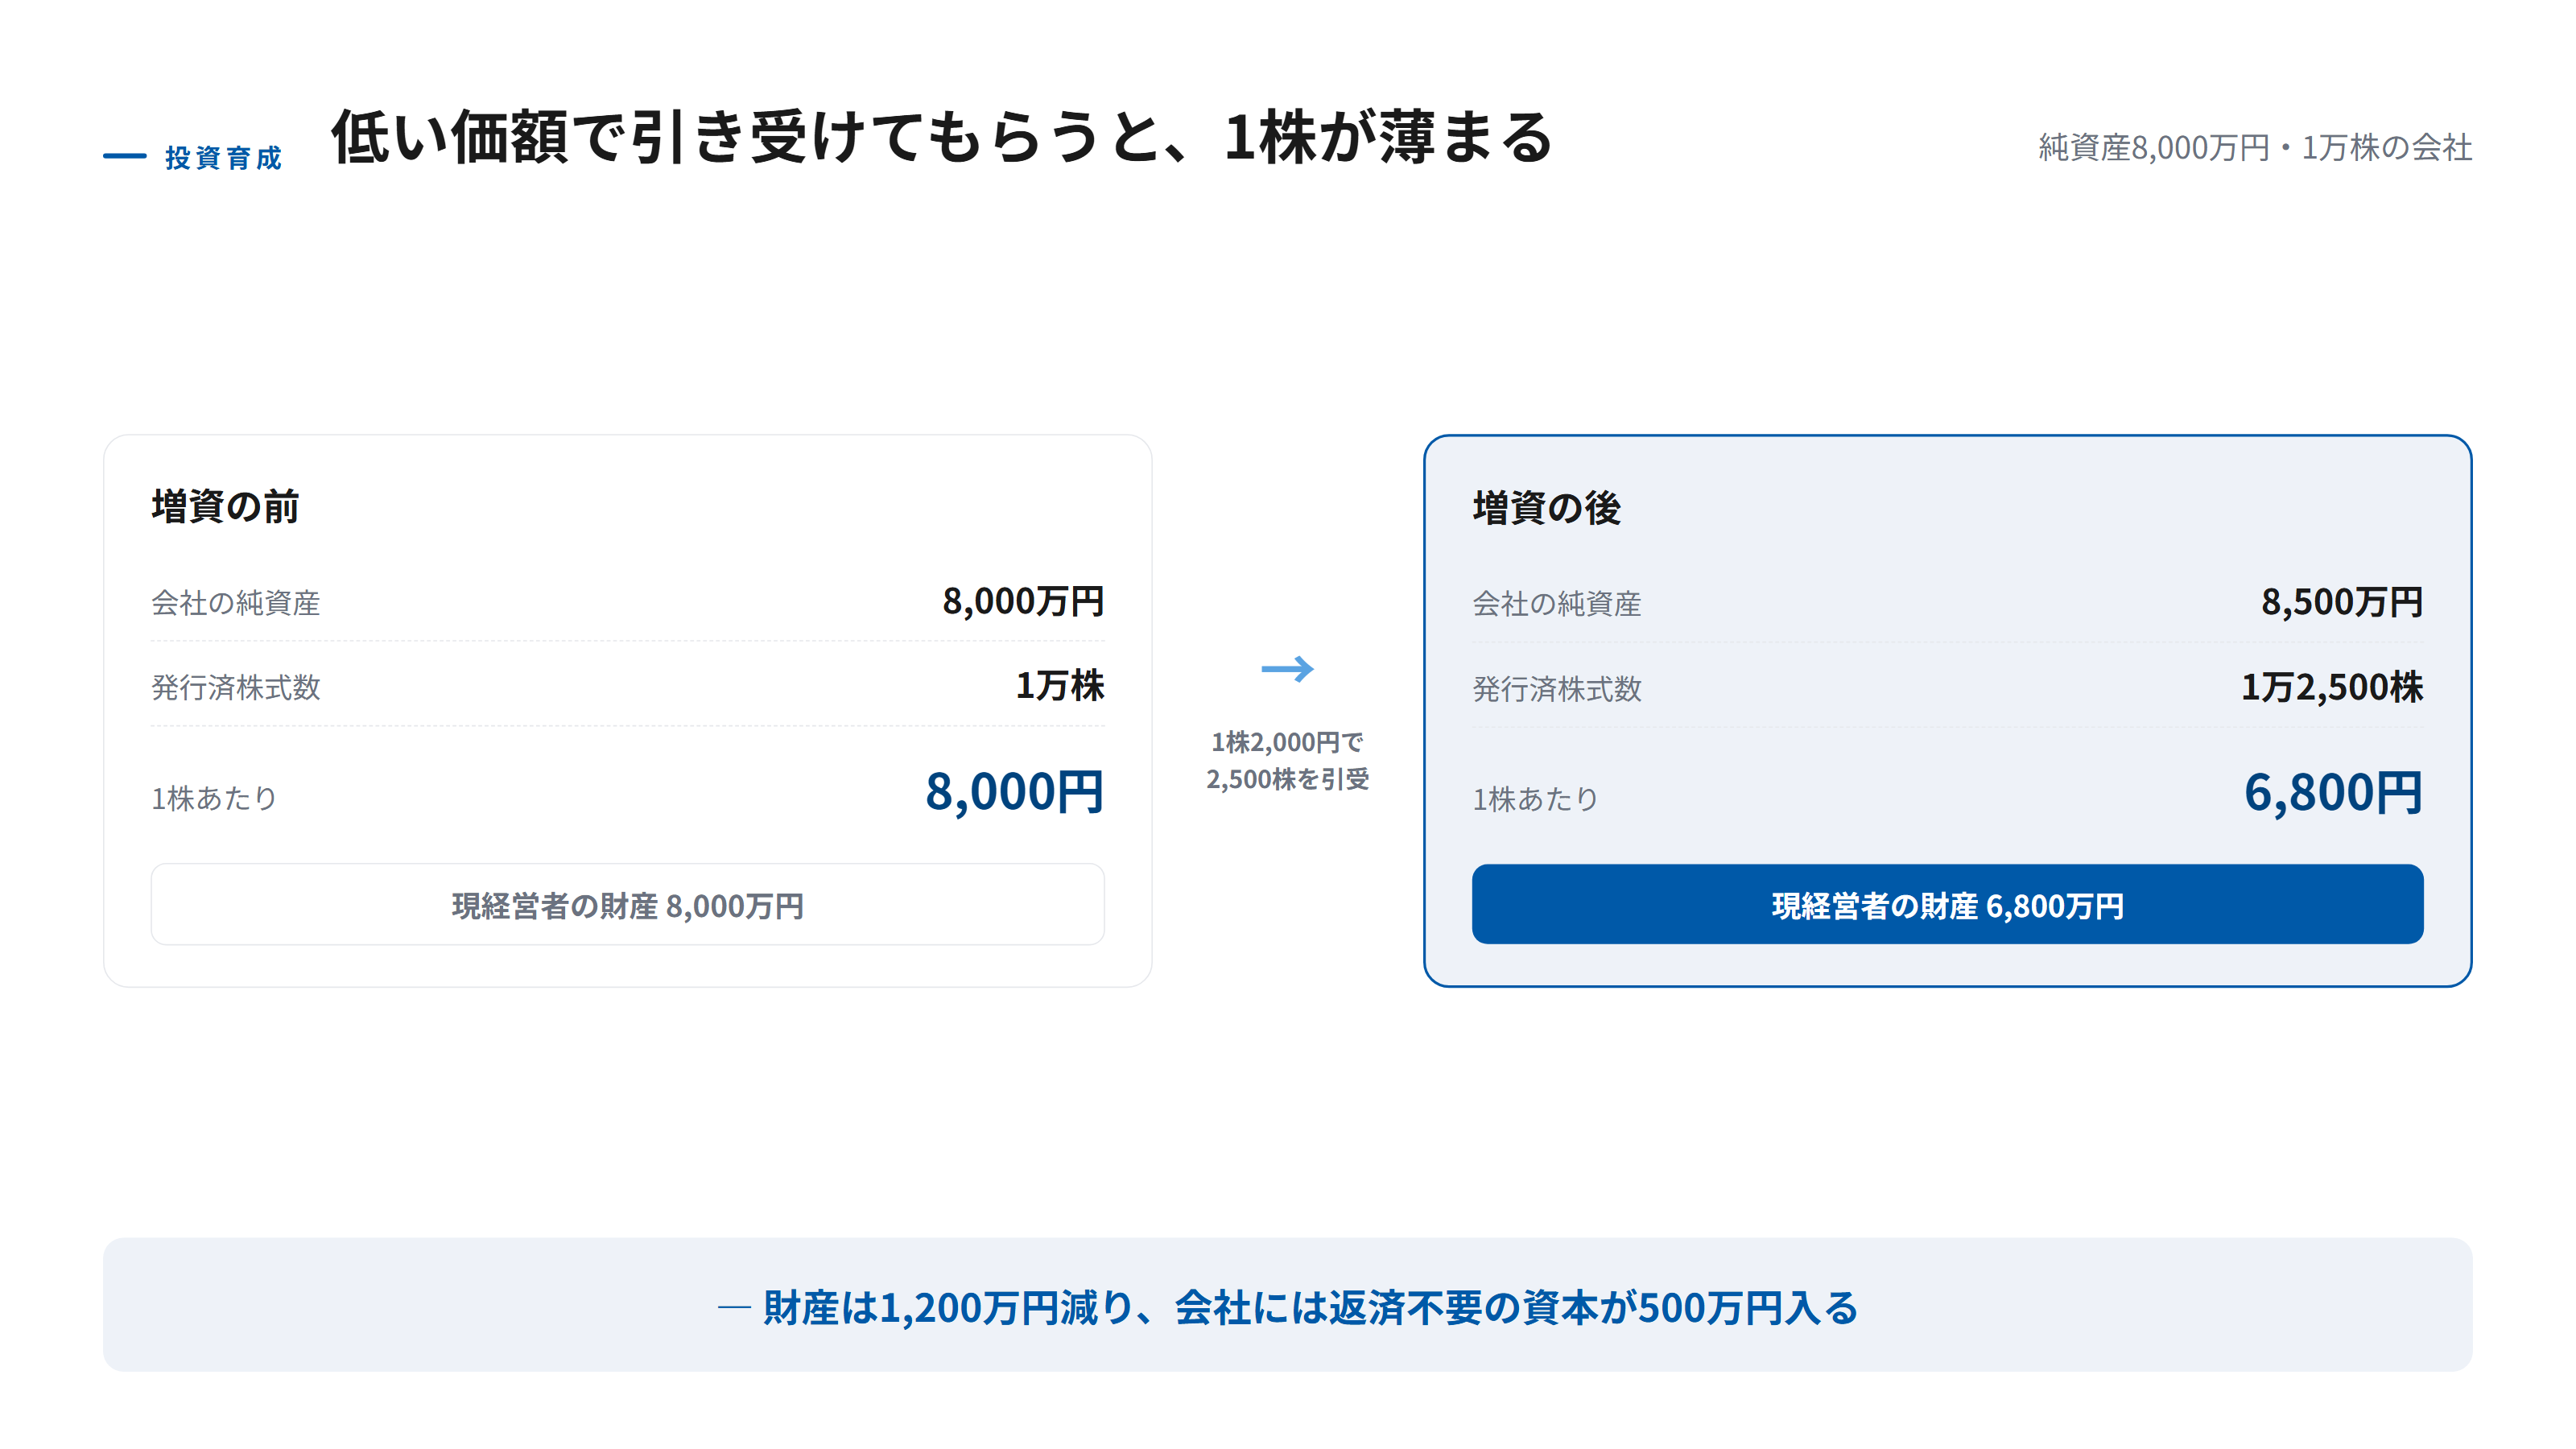
会社の純資産が8,000万円、発行済株式が1万株の会社を考えます。1株あたりは8,000円です。ここに投資育成が1株2,000円で2,500株を引き受けると、純資産は500万円増えて8,500万円になりますが、株式数は1万2,500株に増えます。
1株あたりは 8,500万円 ÷ 1万2,500株 = 6,800円。現経営者が持つ1万株の評価は8,000万円から6,800万円へ、1,200万円下がります。低い価額で株式数を増やしたことで、1株あたりの価値が薄まったわけです。
しかも会社には500万円の資本が入り、借入と違って返済義務もありません。株価を下げながら自己資本を厚くできる点が、この方法の特徴です。
なぜ低い価額でも、贈与とみなされないのか?
法律にもとづく機関が、定められた考え方で算定した価額だからです。ここが通常の第三者割当増資との決定的な違いになります。
前回見たとおり、時価より著しく低い価額で新株を発行すれば、差額は贈与とみなされます。ところが投資育成の引受価額は、配当を基礎とした独自の算定方法で決まり、この価額には政策的な合理性があると扱われます。
結果として、相続税評価額より大幅に低い価額で引き受けてもらっても、既存株主や引受人に贈与税が課される問題は生じません。低い価額で発行することが、制度上認められている数少ないルートだと考えてください。
どんな会社が使えるのか?
中小企業であることが大前提です。具体的な条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 資本金 | 引受時点で3億円以下であること |
| 事業の見通し | 継続的に利益を出せる見込みがあること |
| 配当 | 一定水準の配当を継続できること |
| 担当地域 | 本社所在地により東京・名古屋・大阪のいずれかが担当 |
このうち実務上もっとも厳しいのが配当の継続です。投資育成は配当を前提に引受価額を算定しているため、引き受けたあとも安定して配当を出してもらうことを求めます。無配のまま何年も続けられる制度ではありません。
引き受けてもらうと、経営はどう変わるのか?
議決権を持つ株主が1社増えることになります。持株比率は案件によりますが、経営権を脅かす水準にはなりません。
とはいえ、株主が増えることの意味は小さくありません。決算の内容や事業計画を定期的に報告する義務が生じますし、株主総会の招集手続きも正式に行う必要があります。どんぶり勘定のままでは受け入れられないという緊張感が入ります。
これを負担と見るか、規律が入る利点と見るかは会社によります。承継を機に管理体制を整えたい会社にとっては、外部の目が入ることがむしろ追い風になることもあります。金融機関から見ても、政府系機関が株主に入っている会社は一定の審査を通過した会社と映るため、信用面での副次的な効果も期待できます。
具体例:数字で見る引き下げ効果
先ほどの会社で、増資の前後を並べてみましょう。
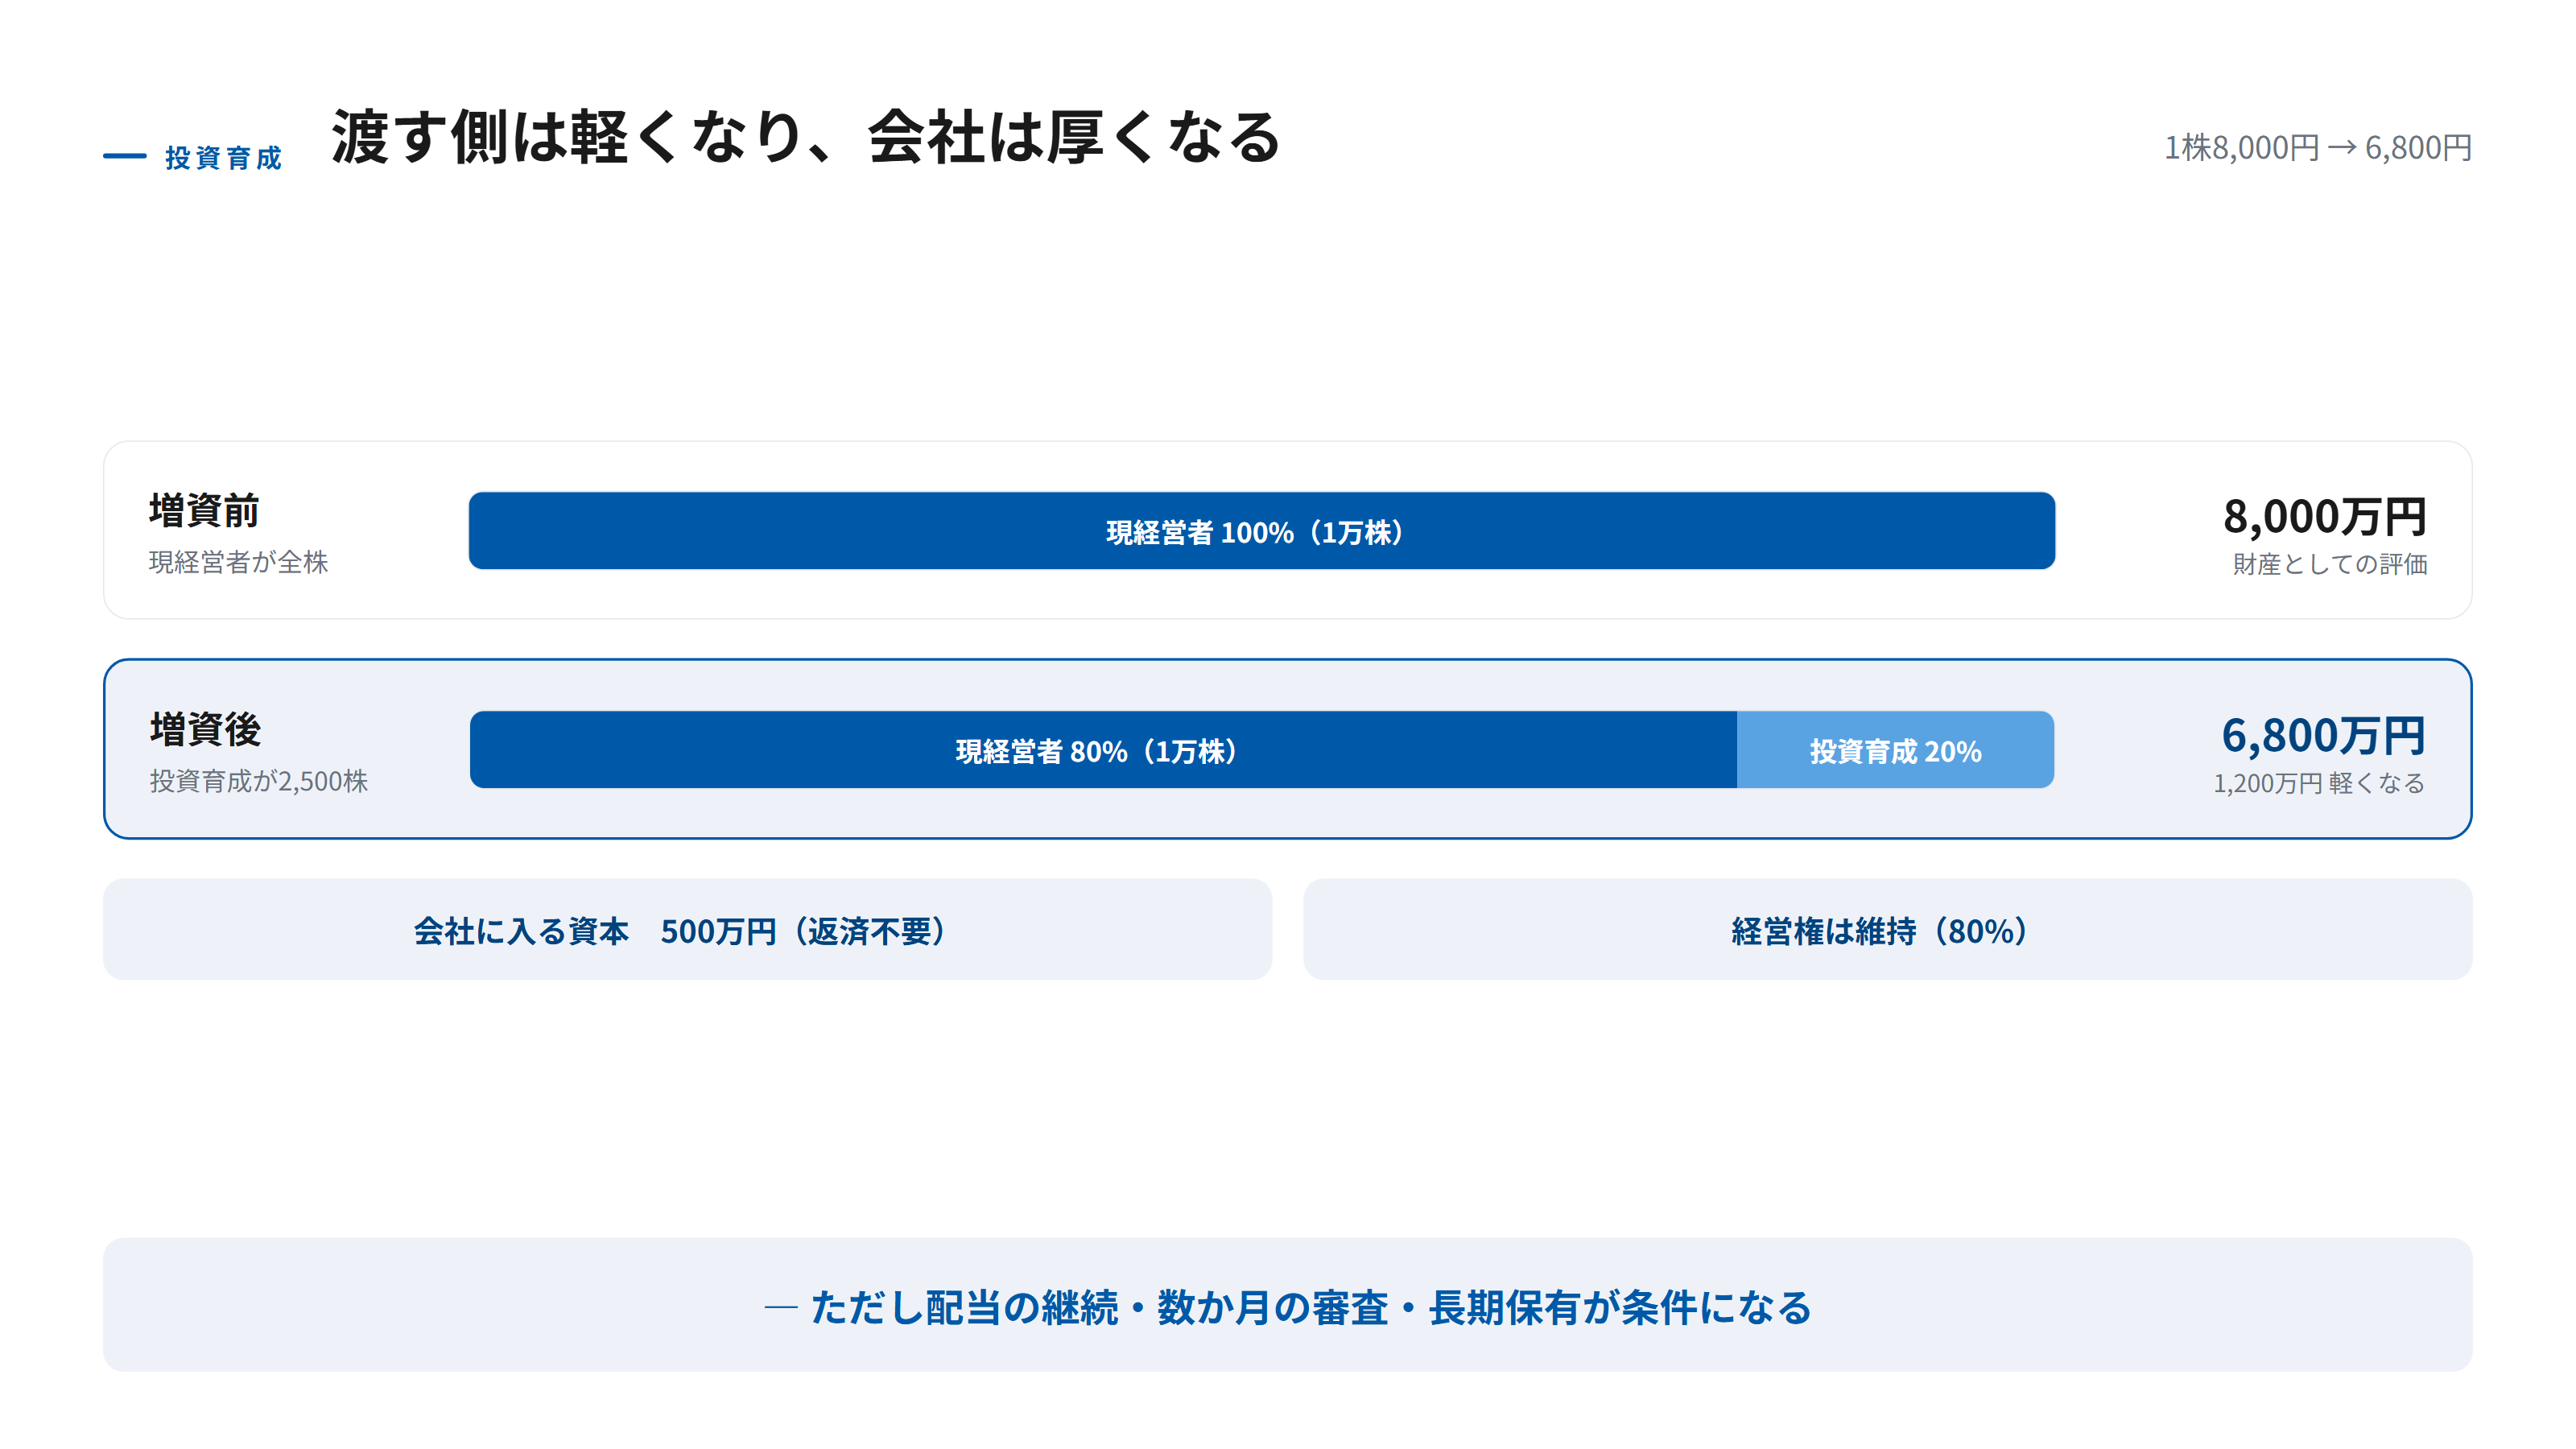
| 項目 | 増資前 | 増資後 |
|---|---|---|
| 会社の純資産 | 8,000万円 | 8,500万円 |
| 発行済株式数 | 1万株 | 1万2,500株 |
| 1株あたりの評価 | 8,000円 | 6,800円 |
| 現経営者の持株比率 | 100% | 80% |
| 現経営者の財産としての評価 | 8,000万円 | 6,800万円 |
財産が1,200万円減り、会社の資本は500万円増えました。渡す側の負担が減り、会社の体力は増えるという、珍しく両立する手です。
ただし、この効果は引受価額と引受株数によって変わります。どの程度の規模で引き受けてもらえるかは審査次第であり、思いどおりの数字になるとはかぎりません。
審査は、どれくらい大変か?
数か月かかる本格的な審査です。思い立ってすぐ使える制度ではありません。
事業内容、財務状況、成長の見通し、経営者の資質、後継者の有無といった項目が確認されます。決算書を数期分そろえ、事業計画を説明し、面談を重ねることになります。銀行融資の審査より踏み込んだ内容だと考えてください。
したがって、株価が下がったタイミングで株式を渡したいという計画がある場合、逆算して1年程度前から動き出す必要があります。直前に慌てても間に合いません。
デメリットと注意点は?
第一に、配当の継続です。 利益が出ていない年でも配当を求められることがあり、資金繰りの制約になります。
第二に、長期保有が前提であることです。 短期間で買い戻すことは想定されていません。将来的に自己株式として取得したり後継者が買い取ったりする道はありますが、条件は引受時に確認しておくべきです。
第三に、株主が増えることそのもののリスクです。 将来の組織再編やM&Aの際、株主が1社増えていることで手続きが複雑になる場合があります。
よくある失敗と、その防ぎ方
株価対策としてだけ考えてしまう。 投資育成は資本政策の一部です。配当や報告の負担を含め、10年単位の付き合いとして判断してください。
直前に動き出す。 審査に数か月、準備を含めれば1年近くかかります。株式を渡す時期から逆算して動きます。
買い戻しの条件を詰めないまま引き受けてもらう。 いつ、いくらで買い戻せるのかを引受時に確認しておかないと、将来の選択肢が狭まります。
まとめ
- 中小企業投資育成は、長期保有を前提とした政府系の安定株主(中小企業投資育成株式会社法)。
- 相続税評価額より低い価額で引き受けてもらえるため、1株あたりの評価が薄まり株価が下がる。
- 法にもとづく算定価額のため、低い価額でも贈与認定されない数少ないルート。
- 会社には返済不要の資本が入り、株価を下げながら自己資本を厚くできる。
- 代償は配当の継続・数か月の審査・長期保有の3つ。1年前からの逆算が必要。
投資育成の活用は、中小企業診断士試験でも「財務・会計」の資本政策、「中小企業経営・政策」の中小企業支援策として問われる論点です。返済義務のある負債と、返済不要の資本という区別を軸に整理すると理解しやすくなります。
次回は、同じく外部に株式を持ってもらう方法として、従業員持株会による株価引き下げを見ていきます。
よくある質問
- 投資育成に入ってもらうと、経営に口を出されませんか?
- 日常の経営判断に介入することは原則としてありません。安定株主として長期保有する立場だからです。ただし株主である以上、株主総会での議決権は持ち、決算や事業計画の報告は求められます。
- 赤字の会社でも引き受けてもらえますか?
- 難しいのが実情です。配当を継続できる収益力があるかが重視されるためです。一時的な赤字であれば相談の余地はありますが、構造的に利益が出ていない会社では審査を通りません。
- 将来、株式を買い戻すことはできますか?
- できます。会社が自己株式として取得する、後継者が買い取るといった方法があります。ただし長期保有が前提の制度であり、短期間での買い戻しは想定されていません。買い戻しの条件は引受時に確認しておきます。
- 投資育成と、銀行からの借入はどちらがよいですか?
- 目的が違います。借入は返済義務のある資金調達、投資育成は返済不要の資本増強です。自己資本が厚くなるため財務指標も改善します。株価を下げながら資本を厚くしたい場合に投資育成が向きます。