第三者割当増資と「贈与認定」のリスク|安く新株を出すと税務でひっかかる

株式分割では渡す財産の総額が変わらないのに対し、第三者割当増資なら現経営者の持株比率が下がり、自社株という財産も実際に減ります。ただし、ここには税務上の落とし穴があります。発行価額を安くしすぎると、得をした分を贈与とみなされて課税されるのです。この記事では、増資のしくみと贈与認定を避ける考え方を、現経営者と後継者に向けて整理します。
この記事でわかること
- 第三者割当増資で、現経営者の財産が実際に減るしくみ
- 安い価額で新株を出すと、なぜ贈与税がかかるのか
- 「時価」をどう考えればよいのか
- 増資を株価対策として使うときの、持株比率の守り方
第三者割当増資とは、どういう方法か?
第三者割当増資とは、特定の相手を決めて新しい株式を引き受けてもらう方法です。既存株主全員に平等に割り当てるのではなく、後継者や役員など、会社が指名した人だけが引き受けます。
会社には引受代金が入るため、資金調達の手段でもあります。事業承継の場面では、後継者の持株比率を高めながら、会社に資金も入れるという2つの目的で使われます。
株式分割との違いは決定的です。分割では全株主の持株が同じ比率で増えるため何も動きませんが、増資では引き受けた人だけの持株が増えるため、既存株主の持株比率は下がります。
なぜ増資だと、財産が実際に減るのか?
増えた株式を現経営者以外の人が持つからです。ここが分割との決定的な違いになります。
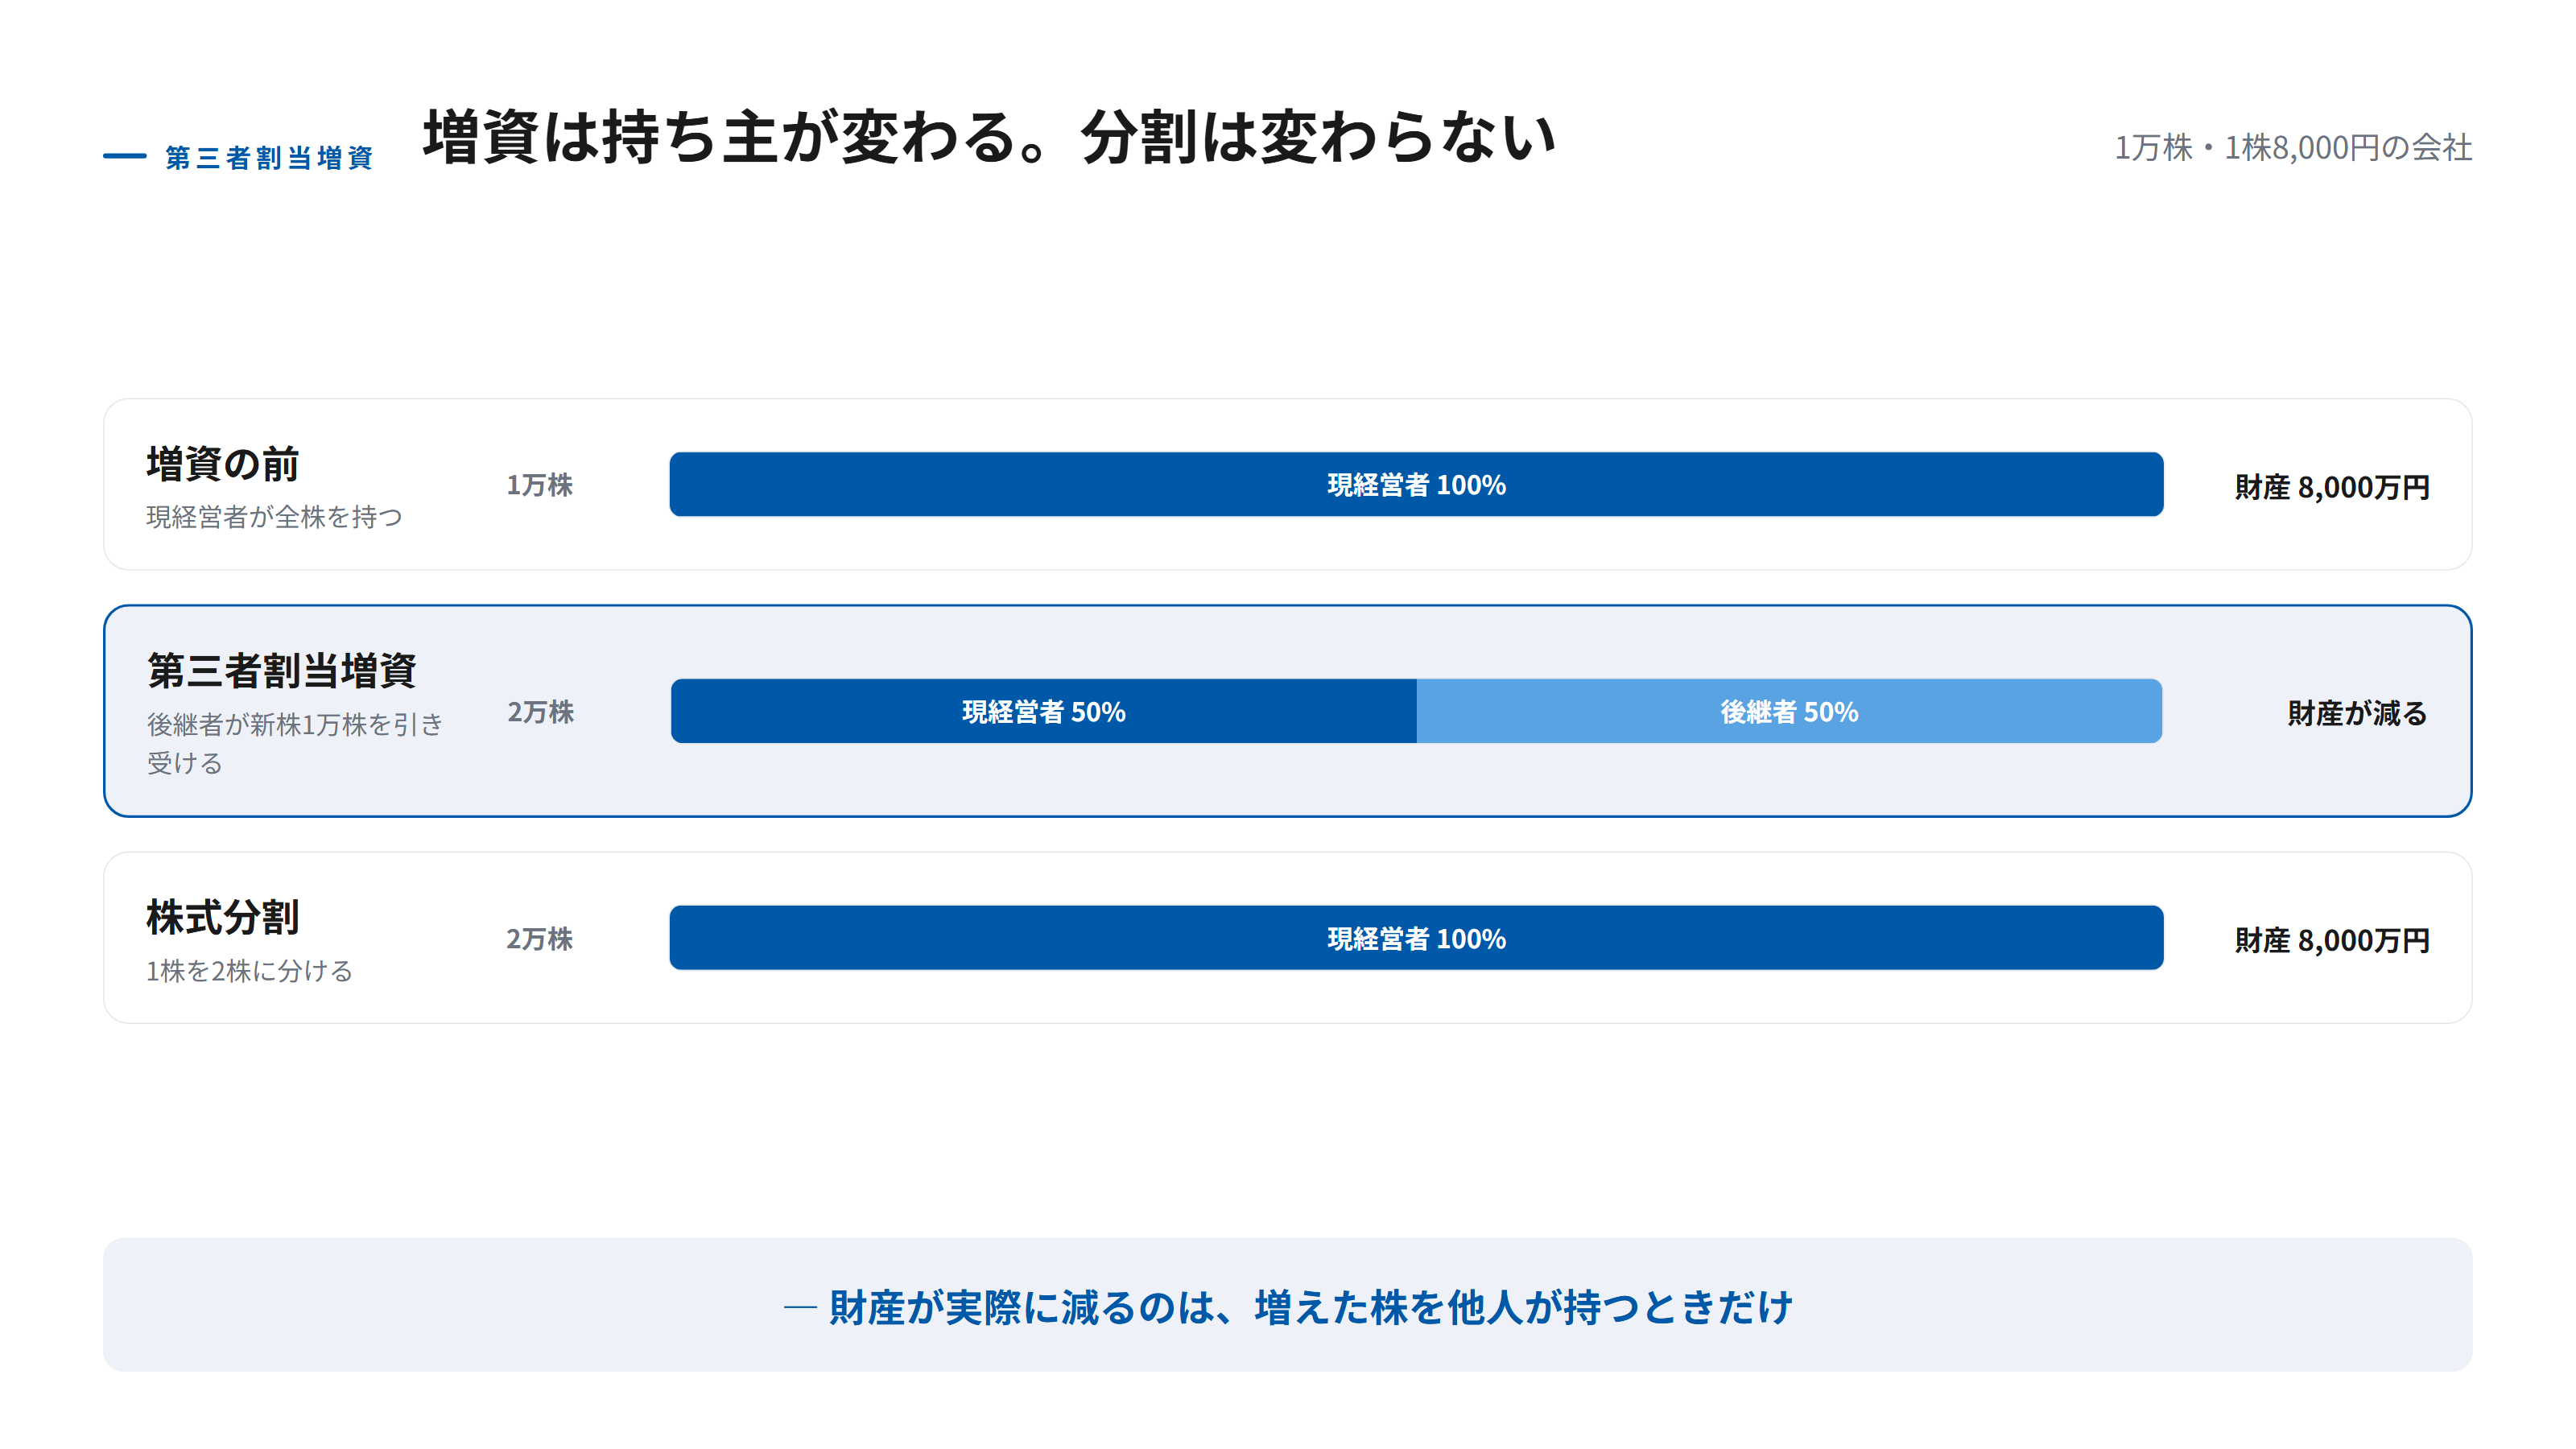
1万株の会社で、後継者が新たに1万株を引き受けたとします。発行済株式は2万株になり、現経営者の持株比率は100%から50%へ下がります。会社の価値の半分が、後継者の側へ移ったことになります。
相続や贈与の対象になるのは現経営者が持つ株式だけですから、将来の相続財産もその分だけ小さくなります。株式分割が「切り方を変えるだけ」だったのに対し、増資はケーキの持ち主そのものを変える手続きだと考えてください。
なぜ安く発行すると、贈与税がかかるのか?
引き受けた人が、払った金額以上の価値を手に入れるからです。差額はただで受け取ったのと同じと評価され、贈与税の対象になります。
1株8,000円の価値がある会社の株式を、後継者が1株1,000円で1万株引き受けたとします。後継者が払ったのは1,000万円ですが、手に入れた株式の価値は本来8,000万円分です。差額の7,000万円は、現経営者から後継者へ移った経済的な利益です。
税務では、この形式的な取引の裏にある実質を見ます。売買の形をとっていても、対価が著しく低ければ贈与と同じ扱いになります。
「時価」は、どう考えればよいのか?
相続税評価額をそのまま使えるとは限りません。誰が引き受けるかによって、依拠すべき価額が変わります。
| 引き受ける相手 | 考え方 | 目安となる価額 |
|---|---|---|
| 後継者など同族関係者 | 支配権を得る立場として評価する | 原則的評価方式による価額 |
| 従業員・取引先など少数株主 | 配当を受け取る立場として評価する | 配当還元方式による価額 |
| 純然たる第三者 | 当事者の交渉で決まった価額 | 合意価額(合理性が説明できること) |
同じ会社の同じ新株でも、後継者が引き受けるなら高い価額、従業員が少数だけ引き受けるなら低い価額が時価になります。相手によって時価が違うというのが、非上場株式の厄介なところです。
実務では、所得税や法人税の通達が、相続税の評価方法を一定の条件付きで借りてよいと定めています。ただし条件付きであり、そのまま使えるわけではありません。増資の前に必ず税理士と価額を詰めることが欠かせません。
注意したいのは、発行する側の会社にも税務上の影響が及ぶ点です。時価より著しく低い価額で新株を発行すれば、既存株主から引受人へ価値が移ったと評価されます。株主が法人である場合には、その法人側で寄附金や受贈益として扱われることもあります。個人の贈与税だけを見ていると、会社側の処理で思わぬ課税を受けることがあります。
具体例:発行価額でどれだけ変わるか
架空の会社で比べてみましょう。発行済株式1万株、1株あたりの評価額8,000円の会社です。後継者が新株1万株を引き受けます。
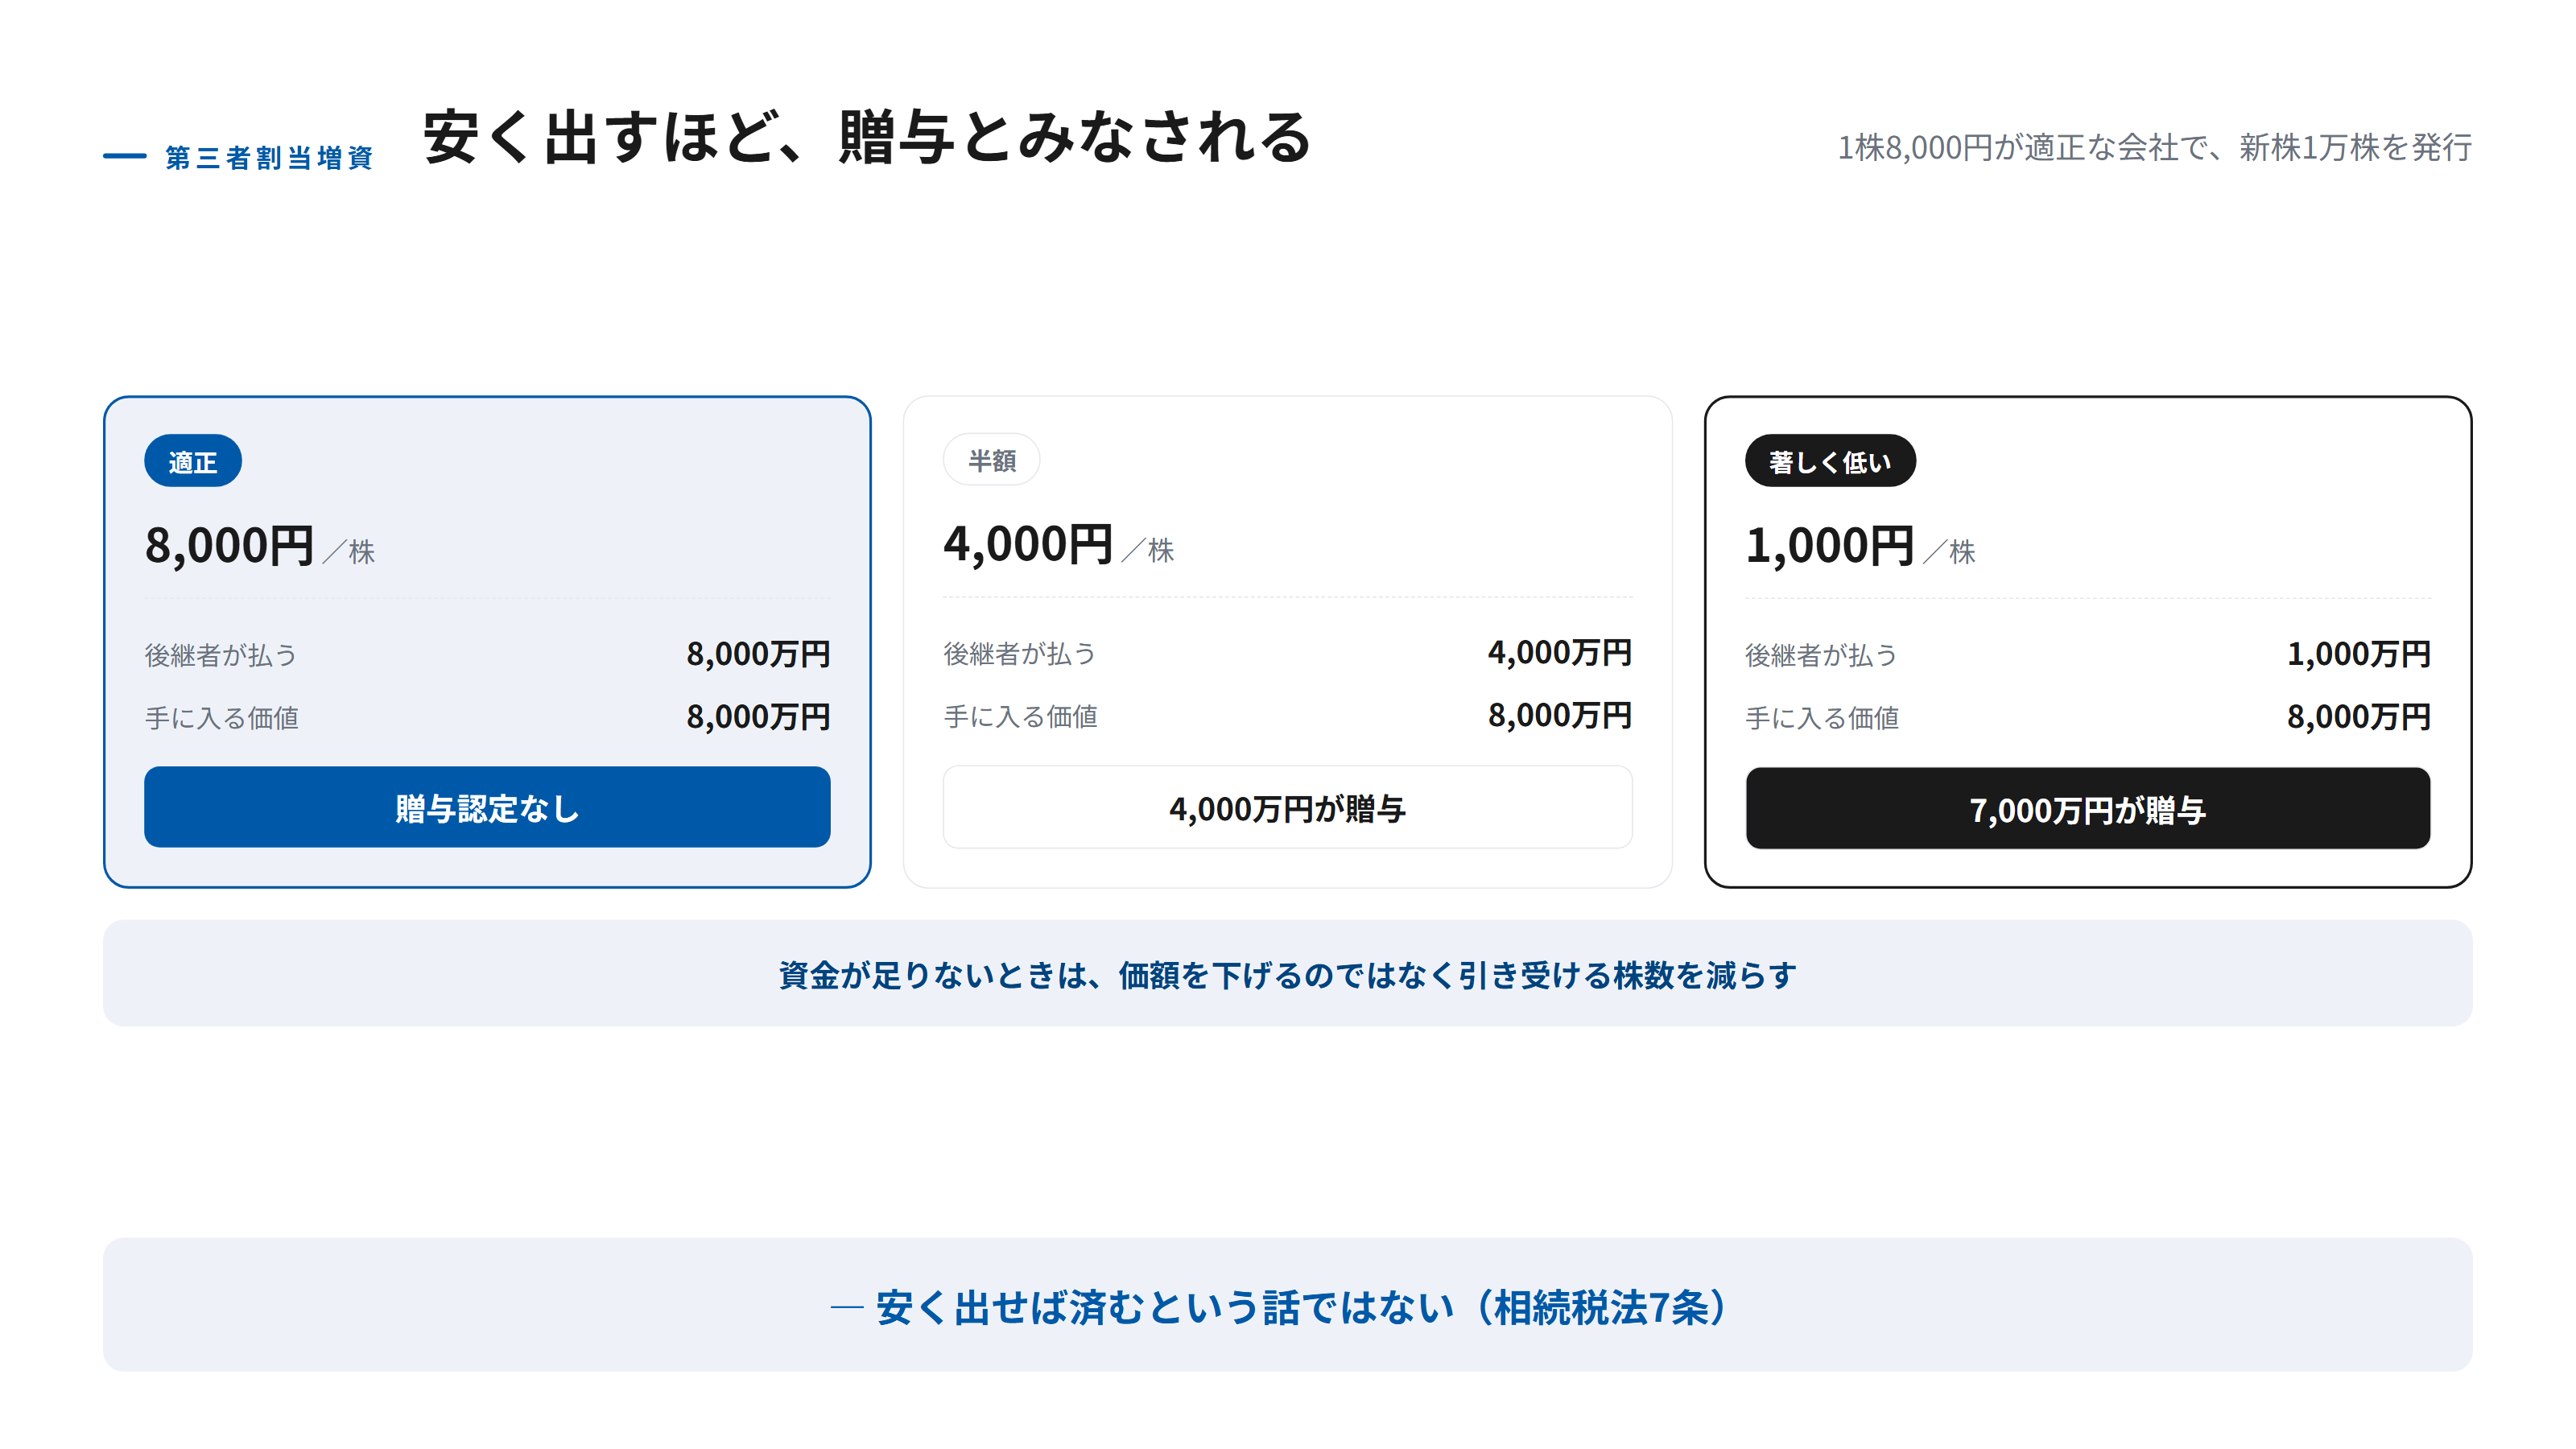
| 発行価額 | 後継者が払う金額 | 手に入る価値 | 贈与とみなされる額 |
|---|---|---|---|
| 1株8,000円(適正) | 8,000万円 | 8,000万円 | なし |
| 1株4,000円 | 4,000万円 | 8,000万円 | 4,000万円 |
| 1株1,000円 | 1,000万円 | 8,000万円 | 7,000万円 |
安く発行するほど後継者の負担は軽くなりますが、その分だけ贈与税の対象が膨らみます。安く出せば済むという話ではありません。
資金が足りないなら、価額を下げるのではなく引き受ける株数を減らすのが正しい対処です。1株8,000円のまま2,000株だけ引き受ければ、負担は1,600万円で済み、贈与認定も生じません。
増資で持株比率が動くことの、もう一つのリスク
現経営者の議決権が、意図せず下がりすぎることです。株価対策のつもりが、経営権の不安定化を招くことがあります。
会社法では、決議の種類ごとに必要な議決権の割合が決まっています。定款変更や合併といった重い決定には3分の2以上、取締役の選任には過半数が必要です。増資によって現経営者の比率が3分の2を割れば、単独では定款を変えられなくなります。
承継の途中であれば、これは必ずしも悪いことではありません。後継者の比率が上がるのは本来の目的でもあります。問題は、誰がどの時点でどれだけ持つかを設計せずに増資することです。気づいたら誰も3分の2を持っていない、という状態が最も危険です。
増資を進めるときの手順は?
- 目的を明確にする:財産を減らしたいのか、資金を入れたいのか、比率を動かしたいのか
- 適正な発行価額を算定する:誰が引き受けるかを決めたうえで、税理士と価額を詰める
- 引受人の資金を確認する:払込代金を用意できるか。足りなければ株数で調整する
- 増資後の持株比率を設計する:過半数・3分の2の基準を確認する
- 株主総会の特別決議を経る:募集事項を定め、議事録を残す
- 払込みと登記を行う:払込み後、変更登記を申請する
2と3を飛ばすと、そのまま贈与認定のリスクに直結します。価額と資金は必ずセットで検討してください。
よくある失敗と、その防ぎ方
額面で発行してしまう。 昔の感覚で1株500円といった額面で発行すると、実態との差が大きく贈与認定を受けます。額面は時価とは無関係です。
引受代金を会社や現経営者が肩代わりする。 後継者が自分で払っていなければ、その資金自体が贈与になります。資金の出どころを明確にしてください。
比率だけ見て価額を軽視する。 「後継者の比率を上げたい」という目的が先に立ち、価額の検討が後回しになりがちです。増資は価額の設計が本体です。
まとめ
- 第三者割当増資は、引き受けた人だけの持株が増えるため、現経営者の財産が実際に減る。
- 安い価額で発行すると、差額が贈与とみなされて贈与税がかかる(相続税法7条)。
- 時価は誰が引き受けるかで変わる。後継者なら原則的評価、少数株主なら配当還元が目安。
- 資金が足りないときは、価額を下げるのではなく引き受ける株数を減らす。
- 増資は持株比率を動かすため、過半数・3分の2の基準を先に設計する。
増資は、中小企業診断士試験でも「経営法務」の資本政策、「財務・会計」の資金調達として問われる論点です。会社に資金が入るかどうか、持株比率が動くかどうかという2軸で整理すると、分割との違いが明確になります。
次回は、政府系機関である中小企業投資育成を使った株価引き下げの方法を見ていきます。
よくある質問
- 後継者にお金がない場合、増資を引き受けてもらうことはできますか?
- 引受代金を用意できなければ引き受けられません。役員報酬から蓄える、金融機関から借りる、といった資金計画が先に必要です。資金がないまま無理に安い価額で発行すると、贈与認定のリスクが生じます。
- 時価より高い価額で発行するのは問題ありませんか?
- 税務上の問題は生じにくいものの、引き受ける側が損をします。また既存株主の1株あたりの価値が上がるため、引受人から既存株主への贈与と評価される可能性もゼロではありません。原則は時価で発行することです。
- 増資で持株比率が下がると、経営権は大丈夫ですか?
- 下がりすぎれば危険です。特別決議に必要な3分の2、普通決議に必要な過半数という基準を意識し、誰がどこまで持つかを先に設計してください。株価対策として増資を行った結果、経営権が不安定になっては本末転倒です。
- 増資と株式分割は、どう使い分けるのですか?
- 増資は会社にお金が入り、持株比率も動きます。分割はどちらも動きません。財産としての自社株を減らしたいなら増資、贈与の単位を細かくしたいなら分割、という使い分けになります。