株式分割では株価は下がらない|1株の値段と財産の総額は別物

「株式を分割すれば、株価が下がって税金も安くなるのではないか」。事業承継の相談でよく出る質問です。しかし非上場会社では、分割しても後継者に渡す財産の総額は1円も変わりません。1株の値段が下がるだけだからです。この記事では、なぜそうなるのか、そして分割に使いどころはあるのかを、現経営者と後継者に向けて整理します。
この記事でわかること
- 株式分割で変わるものと、変わらないもの
- 上場企業のニュースが、この誤解を生んでいる理由
- 分割しても相続税・贈与税の負担が変わらないしくみ
- 株価対策ではなく「渡し方の調整」として分割が役立つ場面
株式分割とは、どういう手続きか?
株式分割とは、すでに発行している株式を細かく分けて、株式数を増やす手続きのことです。1株を2株に分ければ、1万株の会社は2万株になります。
重要なのは、すべての株主の持株が同じ比率で増えるという点です。1万株すべてを持つ現経営者は、分割後に2万株すべてを持ちます。誰かの持ち分が増えたり減ったりすることはありません。
会社に新しくお金が入ってくるわけでもありません。増資とは違い、会社の中身はまったく変わらない手続きです。
なぜ「分割すれば株価が下がる」と思われているのか?
上場企業のニュースが、そのまま非上場会社にも当てはまると思われているからです。「1株を3株に分割」と報じられると、株価が3分の1になったように見えます。
上場企業が分割を行うのは、1株の金額が高くなりすぎて個人投資家が買いにくくなったときです。分割すれば少額から買えるようになり、買い手の裾野が広がります。株式に流動性を持たせるための施策であり、投資家に買ってもらうための工夫です。
この場合も、会社の価値そのものは変わっていません。株価が3分の1になっても株式数が3倍なので、市場での評価額の合計は同じです。ただ、買いやすくなった期待から実際に株価が動くことはあります。市場があるからこそ起きる現象だと考えてください。
非上場会社では、なぜ財産の総額が変わらないのか?
買い手がいないため、流動性が高まるという効果が生じないからです。結果として、1株の価額が下がった分だけ株式数が増え、総額は完全に据え置かれます。
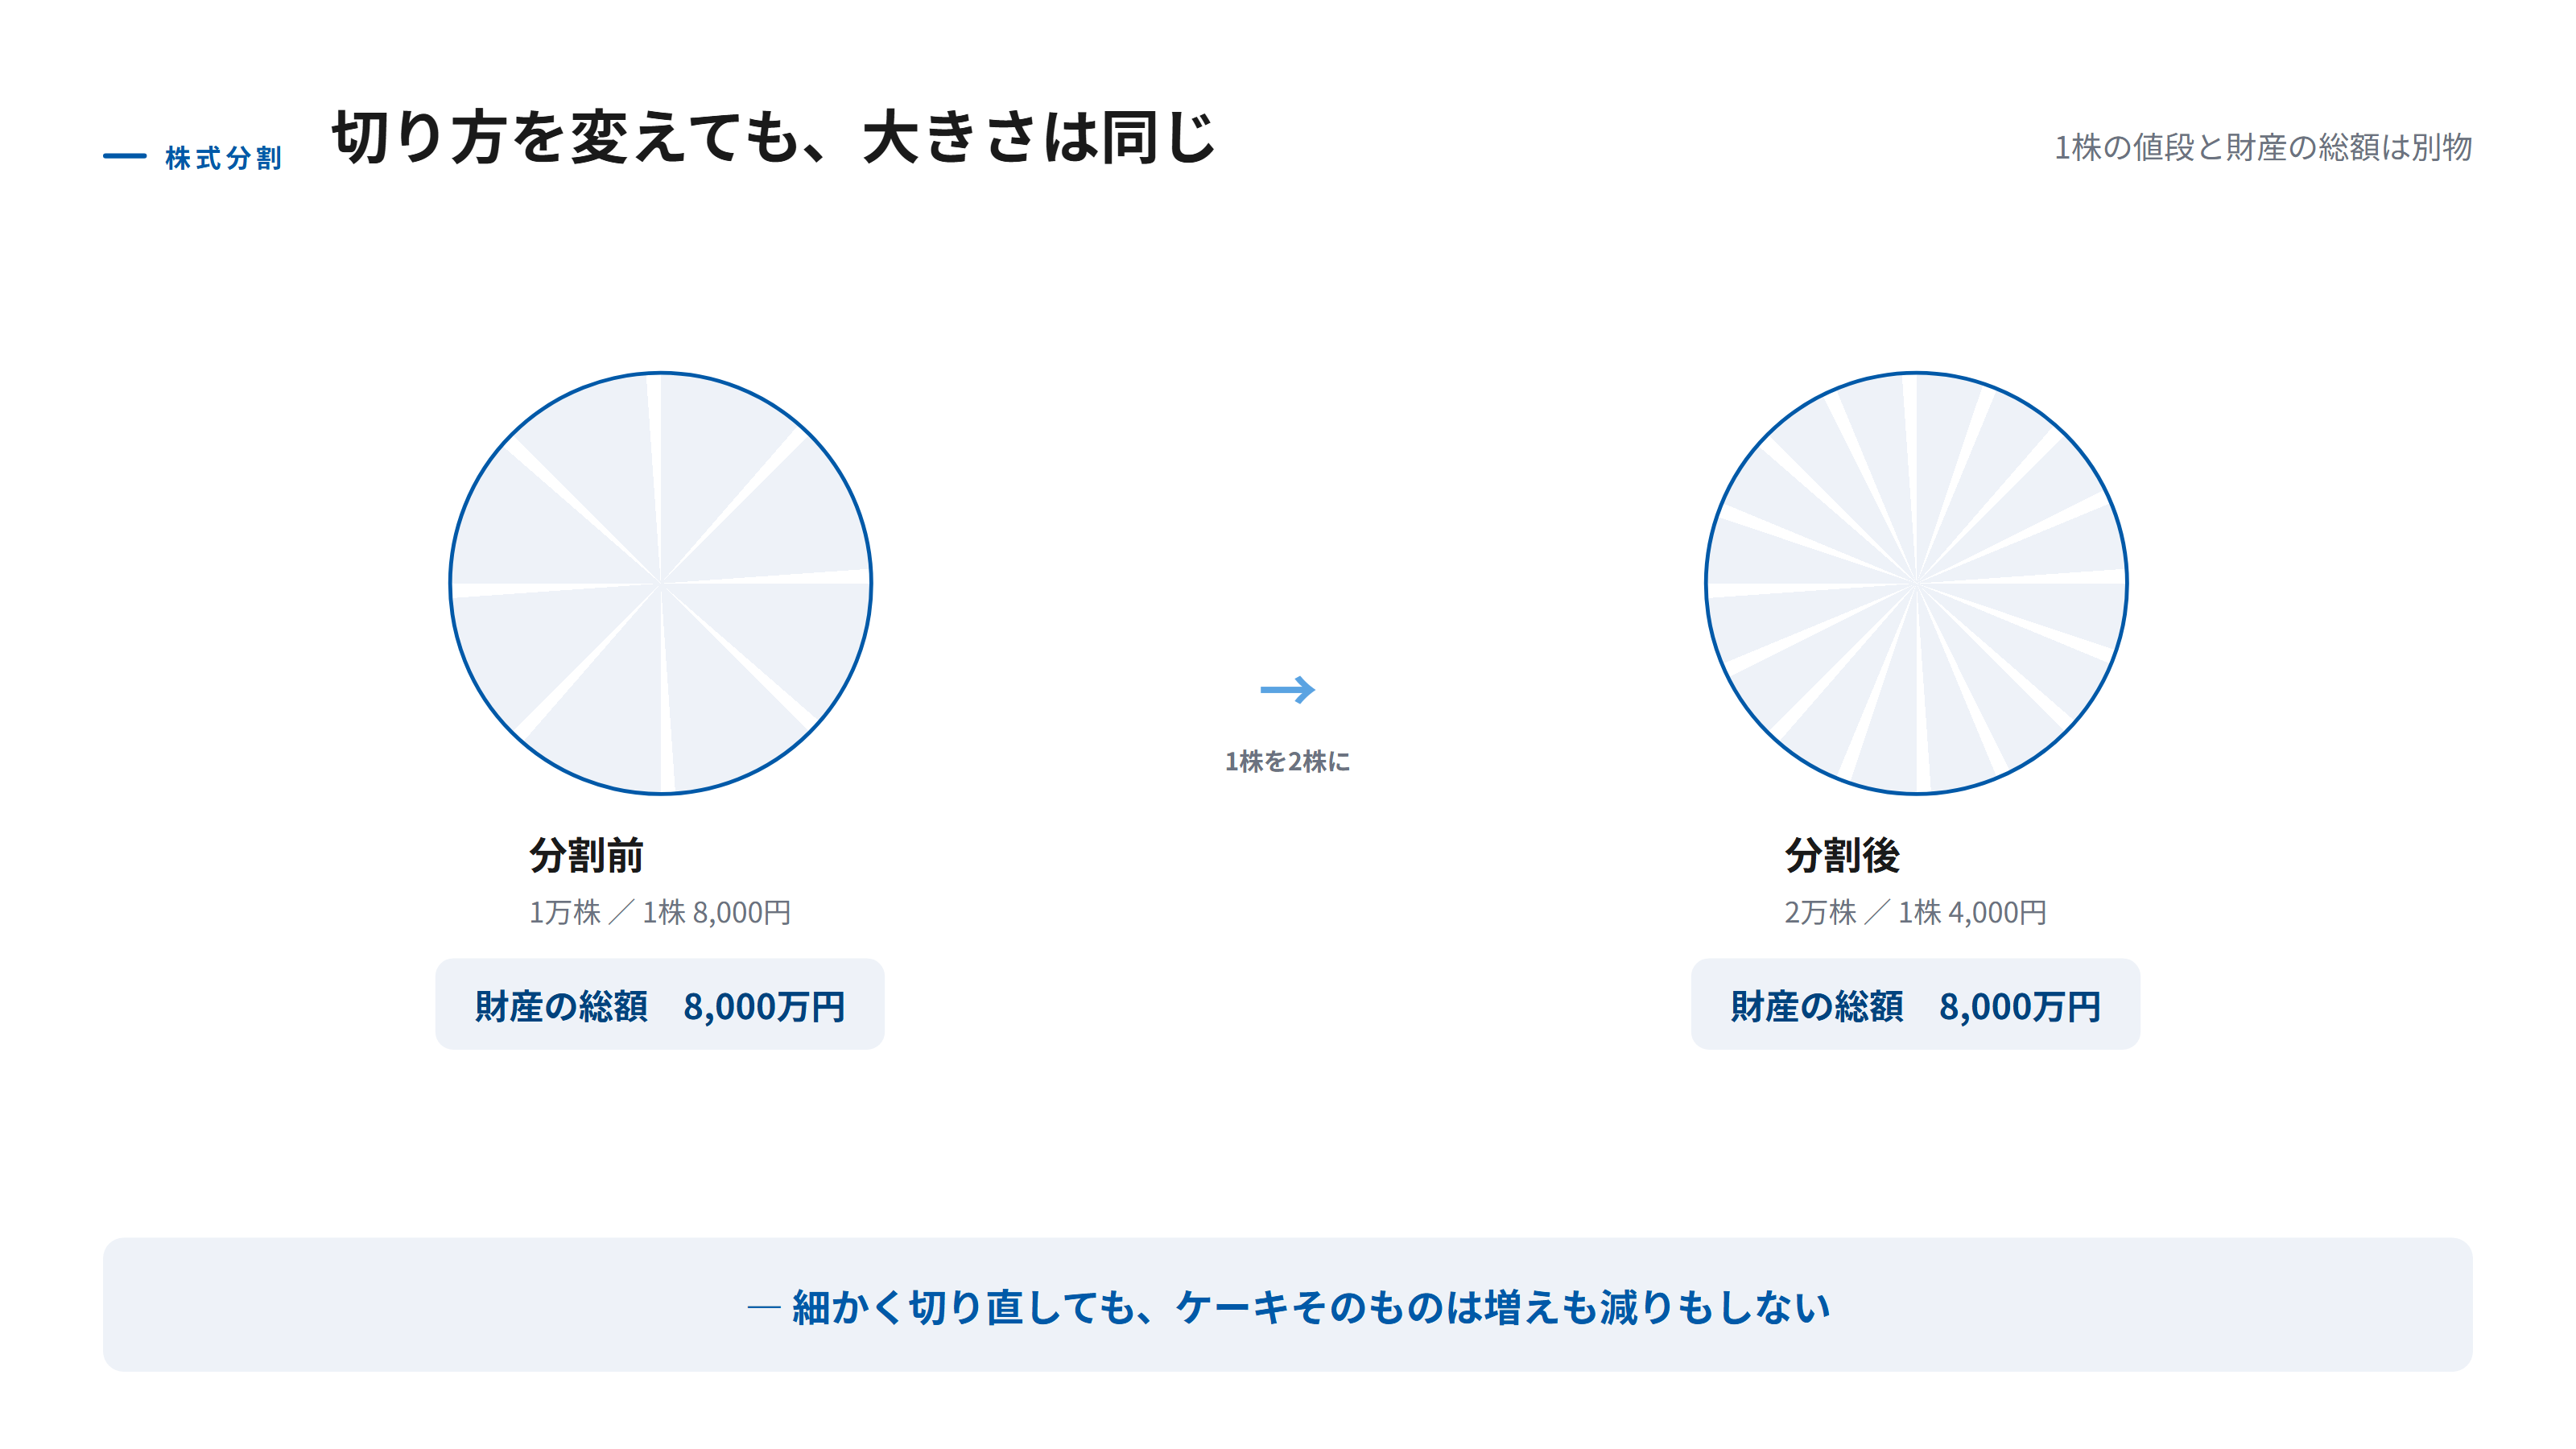
ケーキにたとえると分かりやすくなります。8等分のケーキを16等分に切り直しても、ケーキそのものの大きさは変わりません。1切れは小さくなりますが、全部を持っている人にとっては、持っている量はまったく同じです。
相続税・贈与税の計算でも同じことが起きます。評価額は「1株あたりの価額 × 株式数」で算出されるため、片方が半分になり、もう片方が2倍になれば、答えは変わりません。
| 項目 | 分割前 | 1株を2株に分割 |
|---|---|---|
| 発行済株式数 | 1万株 | 2万株 |
| 1株あたりの評価額 | 8,000円 | 4,000円 |
| 現経営者の持株数 | 1万株 | 2万株 |
| 財産としての評価額 | 8,000万円 | 8,000万円 |
| 持株比率 | 100% | 100% |
数字を並べると一目瞭然です。動いたのは1株あたりの価額と株式数だけで、税金がかかる金額は1円も動いていません。
では、株式分割はまったく無意味なのか?
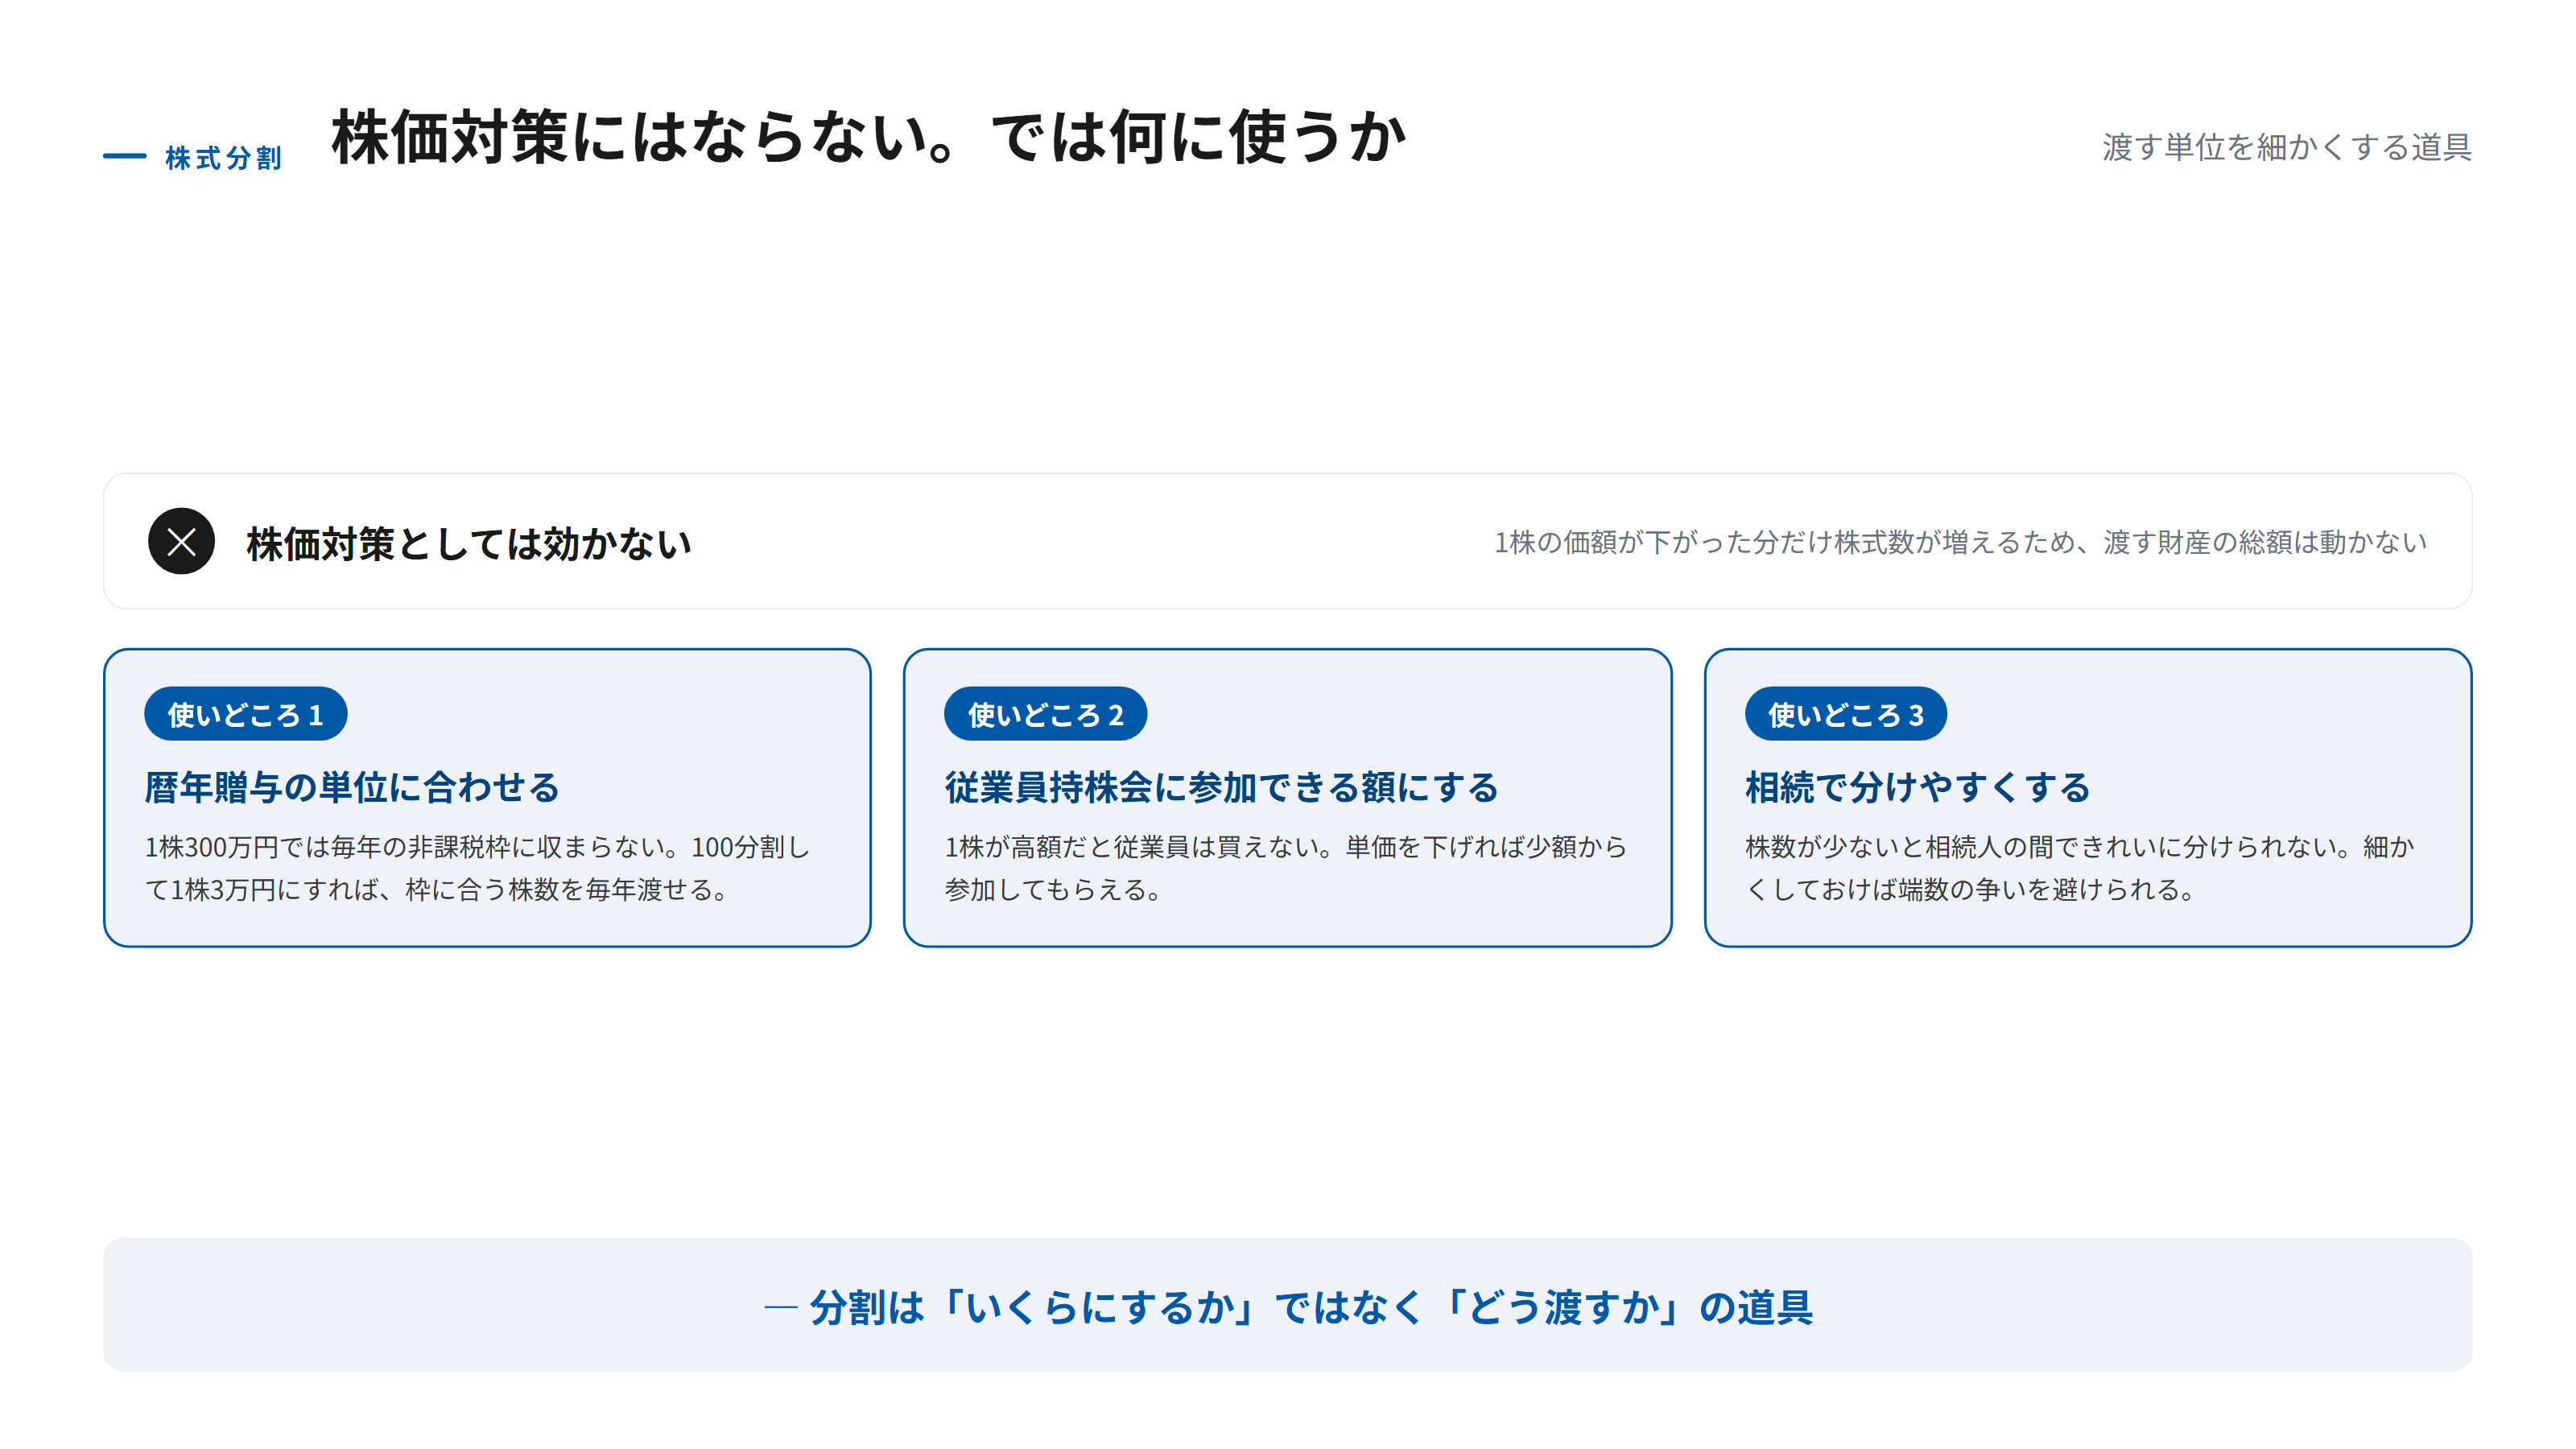
無意味ではありません。株価対策としては効きませんが、株式を渡す単位を細かくする道具としては非常に有効です。
| 使いどころ | 何が解決するか |
|---|---|
| 暦年贈与の単位調整 | 1株が高額すぎて毎年の非課税枠に収まらない問題 |
| 従業員持株会への参加 | 1株の金額が高く、従業員が買えない問題 |
| 相続時の分割調整 | 株数が少なく、相続人の間できれいに分けられない問題 |
とくに効くのが暦年贈与との組み合わせです。1株300万円の会社では、毎年の非課税枠(110万円)に収まる贈与ができません。これを100分割して1株3万円にすれば、毎年36株ずつといった細かい贈与が可能になります。長期にわたって少しずつ渡していく戦略は、分割なしには実行できません。
分割の手続きは、どう進めるのか?
比較的手軽な手続きです。会社の財産が動かないため、債権者保護の手続きも必要ありません。
- 決議する:取締役会設置会社は取締役会、それ以外は株主総会の普通決議
- 基準日を定める:どの時点の株主に対して分割するかを決め、公告する
- 発行可能株式総数を確認する:分割後の株式数が定款の上限を超えないか確かめる
- 登記する:発行済株式総数が変わるため、変更登記を申請する
3が見落とされがちです。定款には「発行可能株式総数」という上限が定められており、分割後の株式数がこれを超えることはできません。ただし株式分割の場合には、株主総会の決議なしに定款のこの数字を増やせる特例があります(会社法184条2項)。種類株式を発行している会社では使えないため、該当する場合は定款変更が必要です。
登記まで含めても、数週間で完了する手続きです。組織再編のような債権者保護手続きが不要なため、会社の状態を変えずに株式の単位だけを整えたいときには使いやすい方法だといえます。
分母を増やす手で、株価対策になるのはどんな場合か?
増えた株式を、現経営者以外の人が持つ場合だけです。ここが分割と増資の決定的な違いになります。
株式分割では、増えた株式も現経営者のものです。だから総額は変わりません。一方、新しく株式を発行して後継者や第三者に引き受けてもらえば、その分だけ現経営者の持株比率は下がり、財産としての自社株も減ります。
ただし、この方法には大きな落とし穴があります。新株を安い価額で発行すると、引き受けた人が得をした分を「贈与を受けた」とみなされ、贈与税がかかることがあるためです。分母を増やす手で実際に効果を出すには、この論点を避けて通れません。
分割のときに注意すべき点は?
端数の処理です。1株を1.5株に分割するといったケースでは、株主によって1株未満の端数が生じます。
会社法では、この端数をまとめて売却し、その代金を株主に配分する扱いが定められています(会社法235条)。手続きが煩雑になるため、実務では端数が出ない分割比率を選ぶのが基本です。
また、株式数が極端に増えると、株主名簿の管理や議決権の計算が煩雑になります。将来の従業員持株会や相続での分割まで見越して、必要な細かさを決めてから比率を選ぶようにします。
目安としては、毎年の贈与で渡したい金額を1株あたりの価額で割り、きりのよい株数になる比率を選びます。1株300万円の会社で毎年100万円分を渡したいなら、100分割して1株3万円にすれば33株前後という扱いやすい単位になります。分割は何度でもできますが、そのたびに登記費用がかかるため、一度で必要な細かさまで持っていくのが経済的です。
よくある誤解と、その正し方
「分割すれば相続税が安くなる」。 安くなりません。1株の価額と株式数が逆方向に同じだけ動くためです。安くしたいなら分子(会社の価値)に働きかけます。
「分割すれば後継者の立場が強くなる」。 変わりません。すべての株主が同じ比率で増えるため、持株比率も議決権も動きません。
「分割すれば会社にお金が入る」。 入りません。お金が入るのは増資です。分割は既存の株式を細かく分けるだけの手続きです。
まとめ
- 株式分割は、すべての株主の持株が同じ比率で増える手続き。会社の財産も持株比率も動かない。
- 非上場会社では、1株の価額が下がった分だけ株式数が増えるため、渡す財産の総額は変わらない。
- 上場企業で株価が動くのは、買いやすくなる期待が働くため。市場がある会社だけの現象。
- 株価対策にはならないが、贈与の単位を細かくする道具としては有効。暦年贈与との相性がよい。
- 分母を増やす手が効くのは、増えた株式を他人が持つ場合だけ。
株式分割は、中小企業診断士試験でも「経営法務」の会社法分野で手続きが問われます。会社財産が動かない手続きであるという性質を押さえておけば、資本政策の中での位置づけを間違えません。
次回は、分母を増やす手として実際に効果のある「第三者割当増資」と、そこに潜む贈与認定のリスクを見ていきます。
よくある質問
- 上場企業が株式分割を発表すると株価が上がることがあります。なぜですか?
- 1株あたりの金額が小さくなり、個人投資家が買いやすくなるためです。買い手が増えることへの期待で株価が動くもので、会社の価値そのものが増えたわけではありません。非上場会社には市場での売買がないため、この効果は生じません。
- 分割すると、後継者の持株比率は変わりますか?
- 変わりません。すべての株主の持株が同じ比率で増えるため、持株比率も議決権の割合もそのままです。経営権の構造にはまったく影響しません。
- 株式分割に税金はかかりますか?
- 分割そのものには課税されません。株主の財産が増えたわけではなく、同じ財産の数え方が変わっただけだからです。ただし分割後に株式を贈与すれば、その贈与には通常どおり贈与税がかかります。
- 1株が高額で贈与しにくいのですが、どうすればよいですか?
- 株式分割は有効な手段です。1株300万円では毎年の非課税枠に収まりませんが、100分割して1株3万円にすれば、枠に合わせた株数を毎年渡せます。株価対策ではなく、渡し方を細かく調整するための道具として使います。