売渡請求の「逆流」リスク|後継者が会社から締め出される思わぬ罠

前回、相続で分散した株式を会社が集め直せる「相続時の売渡請求」を紹介しました。分散対策として有効な備えですが、実は使い方を誤ると、守りたかったはずの後継者自身が会社から締め出される、という思わぬ逆流を招くことがあります。この記事では、現経営者と後継者の双方に向けて、この落とし穴と防ぎ方を整理します。
おさらい:相続時の売渡請求とは
相続時の売渡請求とは、相続などで株式を取得した人に対して、会社がその株式を売り渡すよう請求できる、という定款の定めです。分散した株式を会社が買い取って集め直せる、便利なしくみです。
この請求をするには、株主総会の決議が必要になります。問題は、この決議のときの「議決権」の扱いにあります。
落とし穴:当事者は議決権を行使できない
売渡請求の決議では、その請求の対象になっている株主(相続で株式を得た本人)は、議決権を行使できません。自分に対する請求を自分で否決できてしまうと、制度が成り立たないためです。
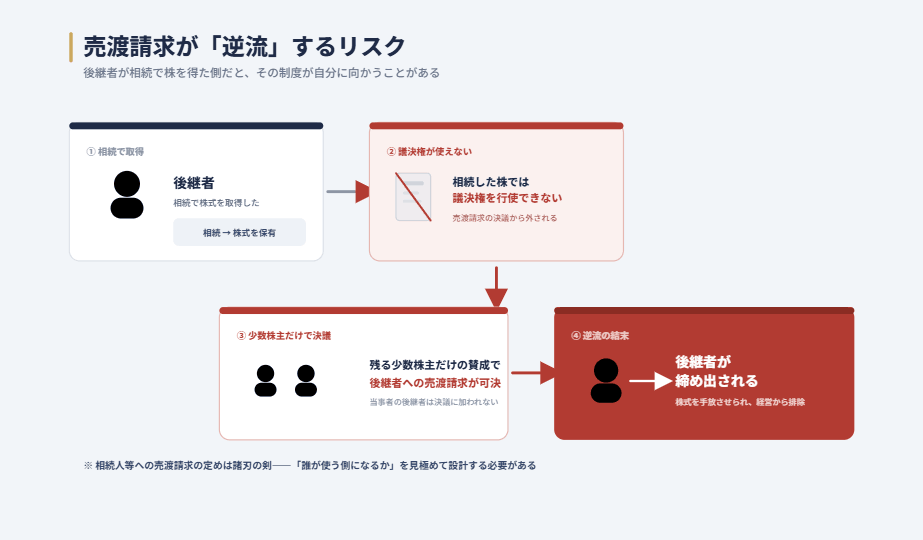
一見もっともなルールですが、ここに落とし穴があります。もし、後継者自身が相続で株式を取得した側だった場合、後継者はこの決議で議決権を使えません。すると、残りの少数株主だけで決議が進み、後継者に対して売渡請求ができてしまうのです。
なぜ「本末転倒」が起きるのか
具体的な流れを見てみましょう。
先代社長が亡くなり、後継者が相続で株式の多くを引き継いだとします。ところが、売渡請求の決議では、その相続株について後継者は議決権を行使できません。このとき、会社に残っていた他の少数株主が結託すれば、少数株主だけの賛成で「後継者への売渡請求」を決議できてしまいます。
結果として、分散を防ぐはずの備えが、逆に後継者を会社から追い出す武器に変わってしまうのです。これが売渡請求の逆流リスクです。分散対策のつもりで定款に入れた条項が、いざというときに後継者に牙をむく、という皮肉な事態です。
逆流を防ぐための考え方
この逆流を防ぐには、条項をただ入れるだけでなく、誰がどれだけ株式を持つかまで見据えた設計が必要です。ポイントを整理します。
| 対策の方向 | 考え方 |
|---|---|
| 後継者の持ち分を確保する | 後継者以外の株主が結託しても決議できない状態を目指す |
| 生前に株式を集約しておく | 相続を待たず、生前贈与などで後継者へ株を移しておく |
| 条項の要否を慎重に判断する | 自社の株主構成では逆流リスクがないかを事前に確認する |
つまり、売渡請求の条項は「入れれば安心」ではなく、自社の株主構成と組み合わせて初めて意味を持ちます。
自社にリスクがあるかを確認する
逆流リスクがあるかどうかは、「後継者以外の株主が結託したとき、後継者抜きで決議が成立してしまうか」で判断できます。
たとえば、後継者が生前贈与で株式の大半をすでに持っていて、相続で受け取る株がわずかであれば、その相続株について議決権を使えなくても、他の株主だけで決議が成立することはありません。逆に、後継者が主に相続で株式を受け取る予定で、他の少数株主がまとまった株を持っている場合は、逆流のリスクが現実味を帯びます。自社がどちらの状態にあるかを、条項を入れる前に必ず確認することが、思わぬ事故を防ぎます。
まとめ
- 相続時の売渡請求の決議では、対象となる株主本人は議決権を行使できない。
- そのため、後継者が相続で株を得た側だと、少数株主だけの決議で締め出される逆流が起こり得る。
- 分散対策のはずの条項が、後継者を追い出す武器に変わる本末転倒に注意。
- 防ぐには、後継者の持ち分確保や生前の集約とセットで設計することが欠かせない。
売渡請求は強力な備えですが、諸刃の剣でもあります。条項を検討するときは、必ず自社の株主構成と合わせて、専門家とともに逆流リスクを確認してください。