株主に相続が起きると経営が混乱するしくみと予防|相続時の売渡請求という備え

株式に譲渡制限をかけていても、防げない株式の動きがあります。それが「相続」です。株主が亡くなると、会社の承認なしに株式が相続人へ渡り、思わぬ形で分散していきます。この記事では、現経営者と後継者の双方に向けて、相続で株式が動くしくみと、それに備える「相続時の売渡請求」という定款の定めを整理します。
譲渡制限では相続による分散を防げない
譲渡制限株式は、売買や贈与といった「譲渡」に会社の承認を必要とするしくみです。ところが、相続はこの「譲渡」にあたりません。
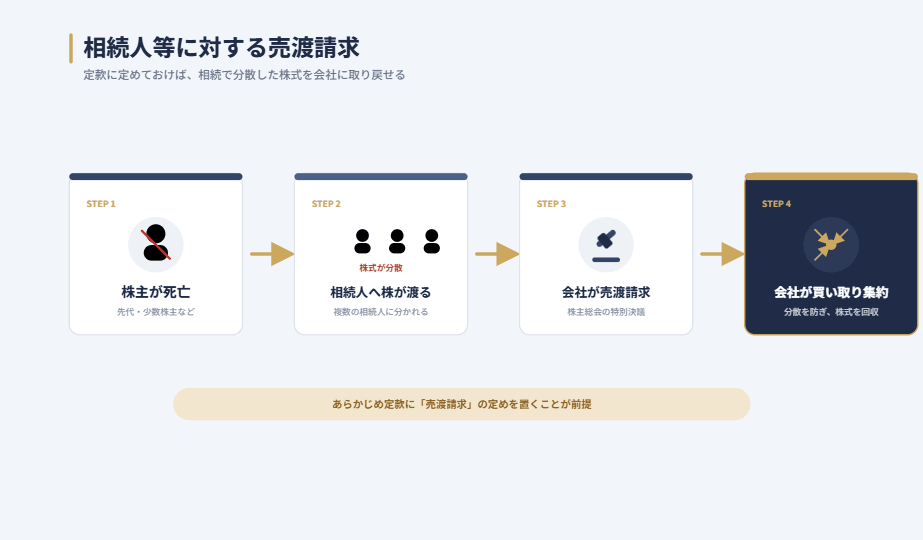
そのため、株主が亡くなると、会社が承認するかどうかにかかわらず、株式はその相続人へ移ります。会社と関わりの薄い相続人が、いきなり株主として現れることもあります。ふだんは表に出ない問題が、相続をきっかけに一気に噴き出すのです。
相続人が株主になると何が起きるか
会社に関心のない相続人が株主になると、次のような混乱が起こり得ます。
- 経営に協力的でない株主が議決権を持ち、重要な決定の妨げになる
- 株式の買取りを求められ、会社や後継者が予期せぬ資金を用意することになる
- 相続人が複数いれば、株式がさらに細かく分かれ、株主の数が増える
こうして株式が分散すると、後継者が経営をまとめにくくなります。相続は避けられない出来事だからこそ、あらかじめ備えておくことが大切です。
たとえば、かつて設立時に株式を少し持たせた古参の役員が亡くなり、その株式を、会社と面識のない子や配偶者が相続した、というケースはよくあります。会社としては経営に関係のない人に株主でいてほしくないのに、譲渡制限があっても相続なら止められません。こうした「望まない株主の登場」を、あとから穏やかに解消できるようにしておくのが、次に紹介する備えです。
「相続時の売渡請求」という備え
この備えとして有効なのが、定款に定める「相続時の売渡請求」です。
これは、相続などで株式を取得した人に対して、会社がその株式を売り渡すよう請求できるという定めです。定款にこの条項を入れておけば、株主が亡くなって相続人へ株が渡っても、会社が買い取って株式を集め直せます。分散を、会社の側から回収できるしくみです。
請求するには株主総会の決議が必要で、請求できる期間にも期限があります。あらかじめ定款に定めておかないと使えないため、株式を握れているうちに準備しておくことが前提になります。
言い換えれば、この備えは「相続が起きてから慌てて用意する」ものではなく、「平時のうちに仕込んでおく保険」です。実際に相続が起きたときには、すでに定款に条項があり、あとは決議して買い取るだけ、という状態にしておくのが理想です。何も備えのないまま相続を迎えると、望まない株主を受け入れるか、高い価格で買い取るか、といった不利な選択を迫られかねません。
使うときの注意点
便利な備えですが、使う際にはいくつか注意点があります。
| 注意点 | 内容 |
|---|---|
| 事前の定款整備が必要 | 定款に定めがなければ請求できない。承継前に入れておく |
| 買取りの資金が要る | 会社が買い取るため、分配可能額などの財源のルールに従う |
| 請求には期限がある | 相続があったことを知ってから一定期間内に行う必要がある |
とくに、次に説明する「思わぬ逆流」のリスクもあるため、条項の設計は慎重に行う必要があります。制度の存在を知ったうえで、専門家と一緒に自社に合う形に整えるのが安心です。
まとめ
- 譲渡制限株式でも、相続による株式の移動は防げない。
- 会社と関わりの薄い相続人が株主になり、経営が混乱するリスクがある。
- 定款の相続時の売渡請求を使えば、会社が株式を買い取って集め直せる。
- 使うには事前の定款整備・買取資金・期限への注意が必要で、設計は慎重に。
相続は、いつ起きるか分かりません。だからこそ、株式を握れている今のうちに、相続への備えを定款に用意しておくことが、後継者を守ることにつながります。