会社規模の判定で自社株の株価が変わるしくみ|大会社・中会社・小会社の分かれ目

前回は、自社株の評価には純資産価額方式と類似業種比準方式の二つがあり、多くの会社は両者を組み合わせて計算する、という話をしました。では、その組み合わせ方は誰が決めるのでしょうか。答えは「会社の規模」です。同じ決算書でも、判定ひとつで株価が2倍以上変わることがあります。この記事では、あまり知られていないこの関門を、現経営者と後継者に向けて解説します。
この記事でわかること
- 会社の規模で自社株の評価額が変わるしくみと、その理由
- 判定に使う三つの数字(従業員数・総資産価額・取引金額)と、業種による基準の違い
- 大会社・中会社・小会社で使える評価方式がどう変わるか
- 判定の境目にいる会社が、株を渡すタイミングをどう考えればよいか
なぜ会社の規模で自社株の株価が変わるのか?
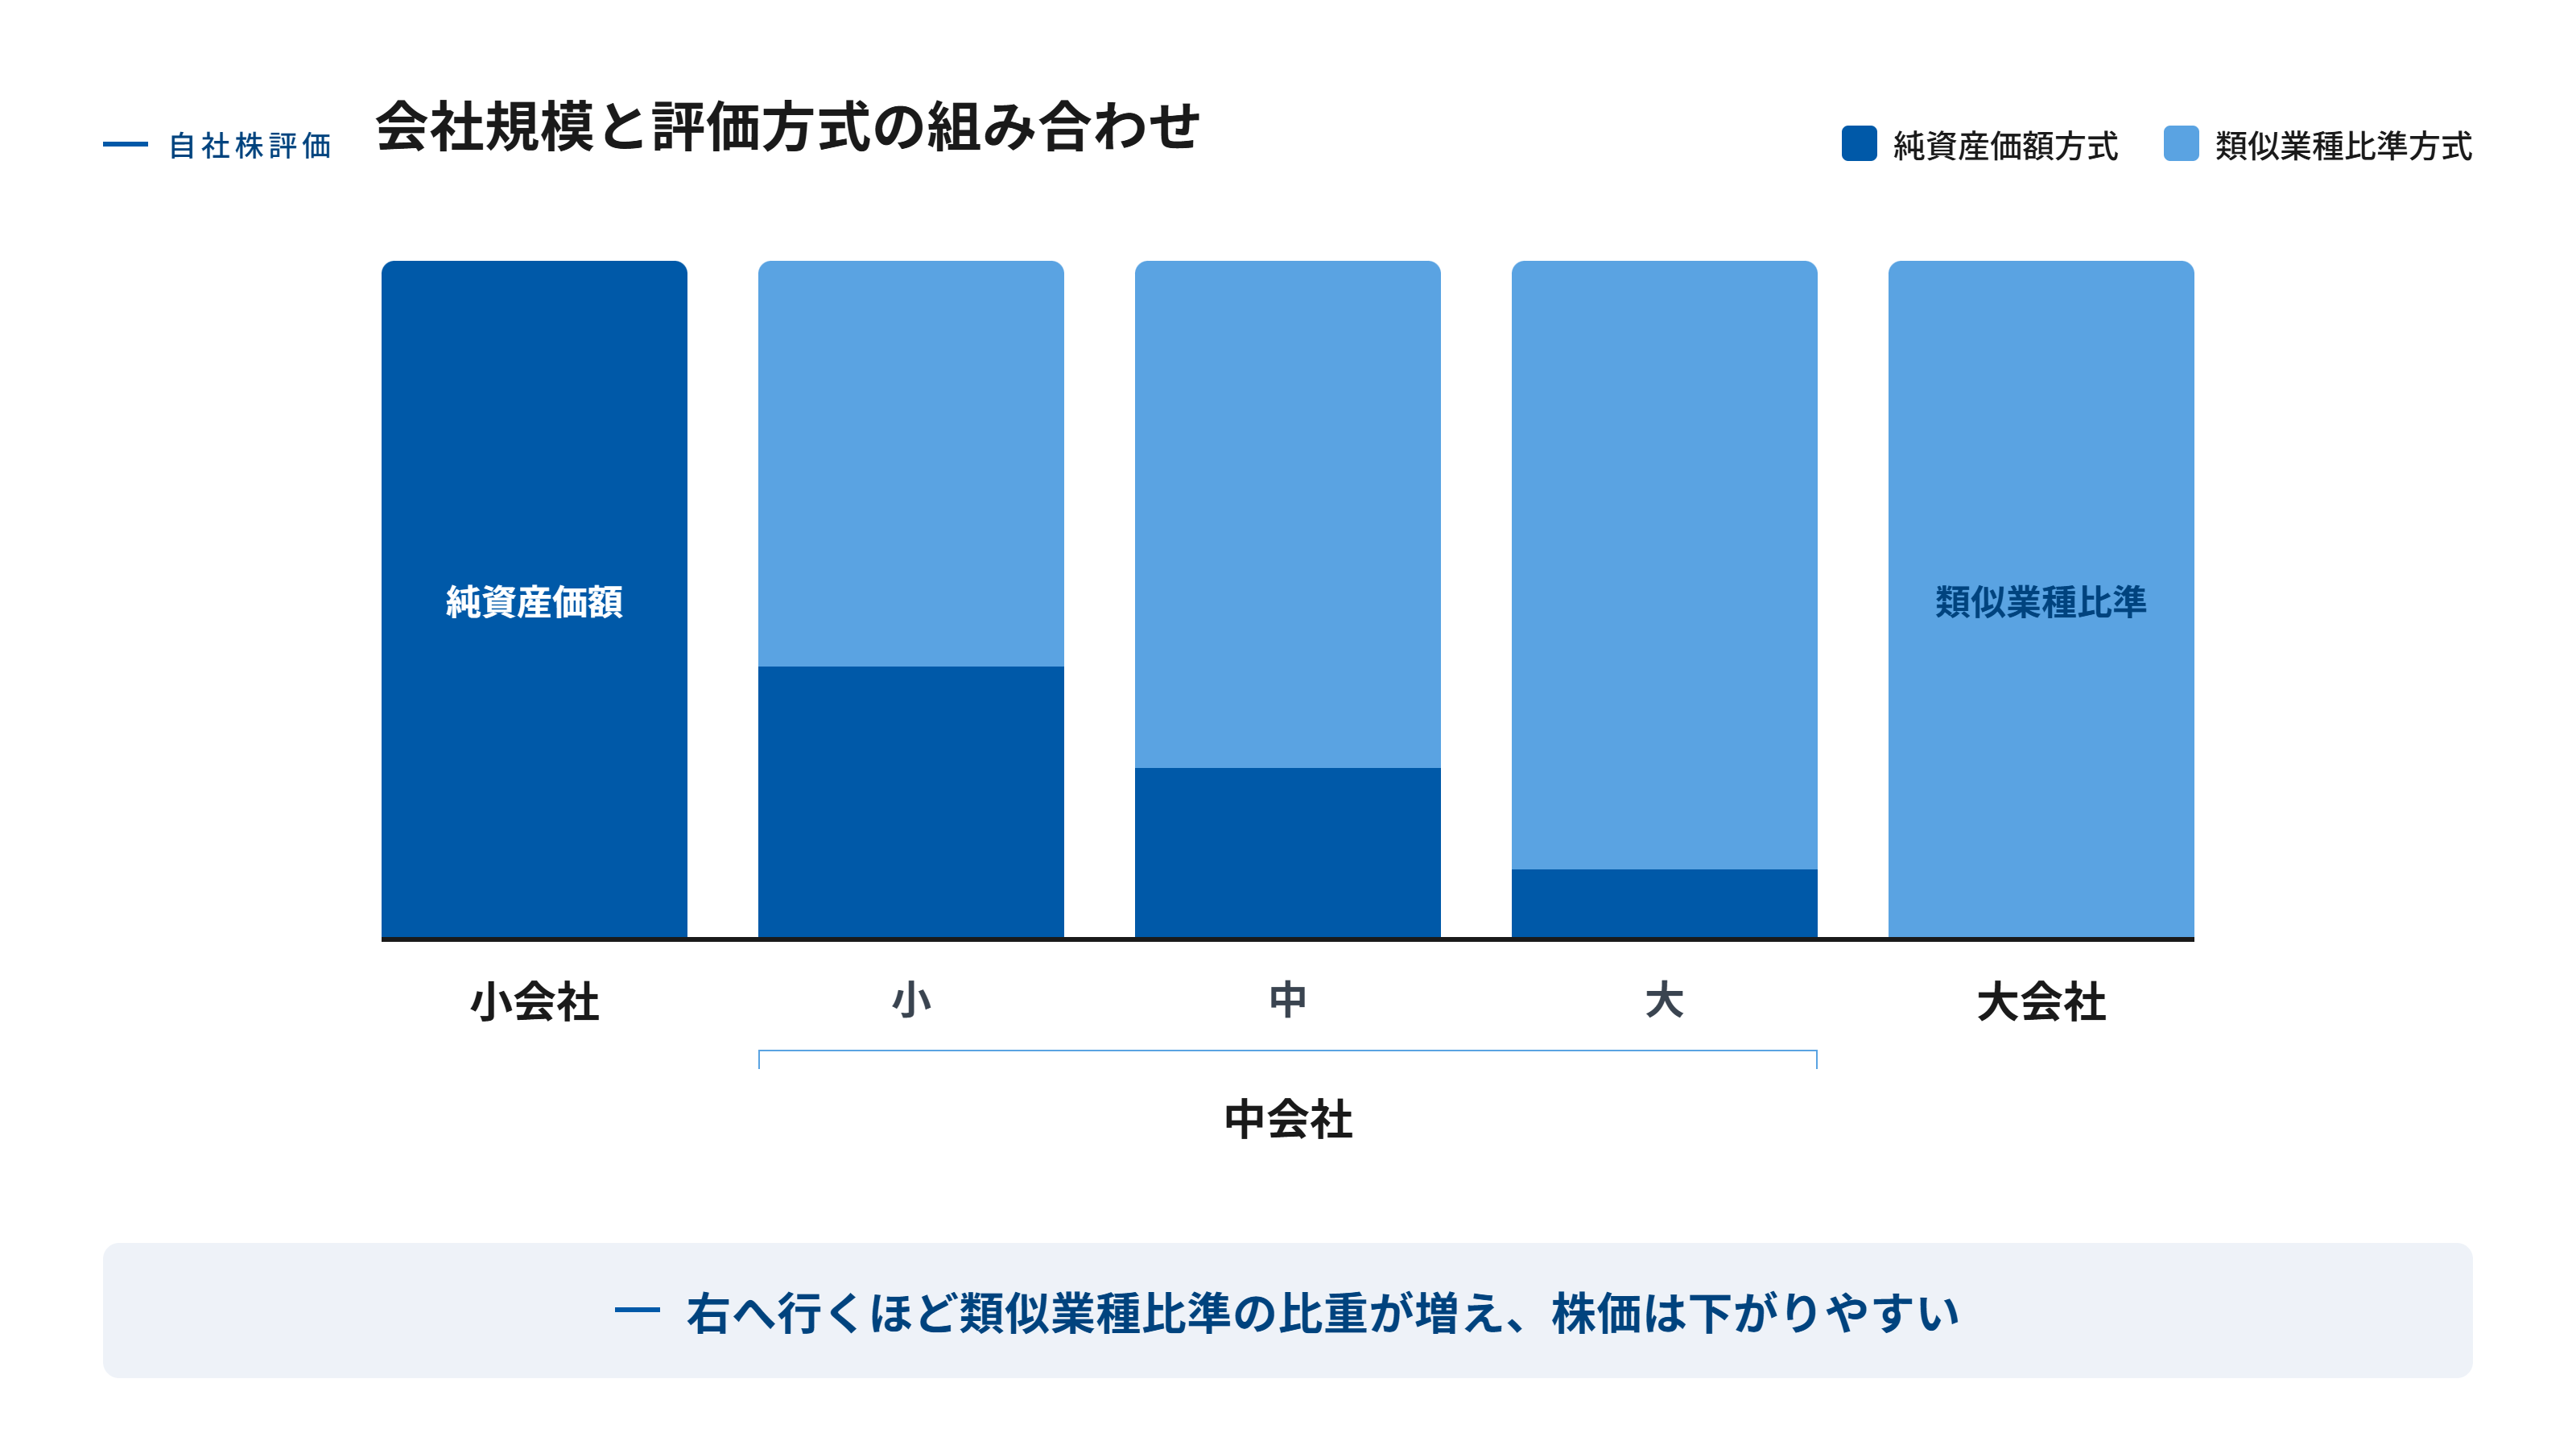
規模が大きいと判定されるほど、類似業種比準方式を使える割合が増え、株価は下がりやすくなるからです。会社の中身は何ひとつ変わっていないのに、判定ひとつで評価額が変わります。
規模の大きい会社は上場企業に近い性格を持つため、同業の上場企業と比べる類似業種比準方式がなじみます。逆に規模の小さい会社は、持っている財産で測る純資産価額方式のほうが実態に合います。そして一般に、類似業種比準方式のほうが株価は低く出やすい。この二つが重なって、規模判定が株価を左右する関門になります。
なぜ規模で扱いを分けるのか?
上場企業と比べることに意味があるかどうかが、会社の規模によって違うからです。ここが分かると、規模判定は恣意的なルールではなく、実態に物差しを合わせる仕組みだと見えてきます。
従業員を多く抱え、組織として動き、事業が安定している会社は、上場企業と比較しても大きな無理がありません。一方、株主が数人で経営者個人と会社が一体に近い会社を、上場企業と比べて評価するのは実態から離れます。そうした会社は「持っている財産がいくらか」で測るほうが素直です。
会社の実態に近い物差しを当てるという考え方は、企業価値評価に共通する発想です。規模判定は、その振り分けを全国一律の基準で機械的に行うために、財産評価基本通達で定められています。
判定に使う三つの数字とは?
判定に使われるのは、次の三つです。どれか一つが大きければよいというものではなく、複数の要素の組み合わせで区分が決まる点が特徴です。
| 見る数字 | 中身 | 注意点 |
|---|---|---|
| 従業員数 | 継続して勤務している従業員の人数 | 役員は原則含めない。パートは労働時間で換算 |
| 総資産価額 | 決算書の資産の合計額 | 帳簿価額を使う |
| 取引金額 | いわゆる年間の売上高 | 直前期の実績で見る |
三つも見るのは、一つの数字だけでは会社の実力が測れないからです。売上だけを見れば大きく見える会社もあれば、資産だけが厚くて事業は小さい会社もあります。複数の角度から見ることで、その会社が上場企業に近い性格を持つかどうかを判断しようという発想です。
つまり、「うちは売上が大きいから大会社だろう」といった思い込みは通用しません。
判定に使うのは、相続や贈与があった日の直前に終了した事業年度の数字です。つまりどの決算期の数字で判定されるかは、株を渡す日で決まります。決算月の直後に渡すのか、直前に渡すのかで、参照される決算書が1期ずれることがある。数字が動いている会社では、この1期の違いが区分を分けることもあります。
業種によって基準はどう変わるのか?
同じ数字でも、業種が違えば判定結果が変わります。基準額は、卸売業/小売・サービス業/それ以外の業種という区分ごとに、それぞれ別に定められているからです。
たとえば卸売業は商品を右から左へ流す商売で、売上規模のわりに人手も資産も少なくて済みます。そのため、同じ売上でも卸売業に求められる基準額は高めに設定されています。同じ売上10億円でも、卸売業なら中会社どまり、製造業なら大会社に届く、といったことが起こり得ます。
複数の事業を営んでいる会社では、どの事業を主たる業種と見るかも論点になります。製造もするが卸売の比率も高い、といった会社では判定の入り口でつまずくことがあるため、税理士に確認しておきたいところです。
従業員70人以上なら無条件で大会社?
そのとおりです。従業員が70人以上いる会社は、総資産や売上を見るまでもなく大会社と判定されます。
人を多く抱えているということは、それだけ組織として成熟し、事業も安定していると見られるからです。裏を返せば、従業員数は判定への影響がとても大きい要素だということでもあります。70人前後の会社では、この一線を越えているかどうかで評価が変わります。
区分ごとに使える評価方式はどう変わるのか?
判定の結果、会社は5つの区分に分かれ、使える評価方式も変わります。
| 区分 | 使える評価方式の考え方 | 類似業種比準の比重(Lの割合) |
|---|---|---|
| 大会社 | 類似業種比準方式(純資産価額方式との選択も可) | 1.00 |
| 中会社(大) | 二つの併用 | 0.90 |
| 中会社(中) | 二つの併用 | 0.75 |
| 中会社(小) | 二つの併用 | 0.60 |
| 小会社 | 純資産価額方式(併用も可) | 0.50 |
いずれの区分でも純資産価額方式で計算することは認められています。含み益が少なく純資産が薄い会社では、そちらのほうが低くなることもあるためです。選べる場合には、低いほうを選べるという点は押さえておきましょう。
具体例:同じ会社でも判定が違えば株価が2倍以上変わる
架空の会社で見てみます。純資産価額方式では1株12,000円、類似業種比準方式では1株5,000円と算定された会社があるとします。
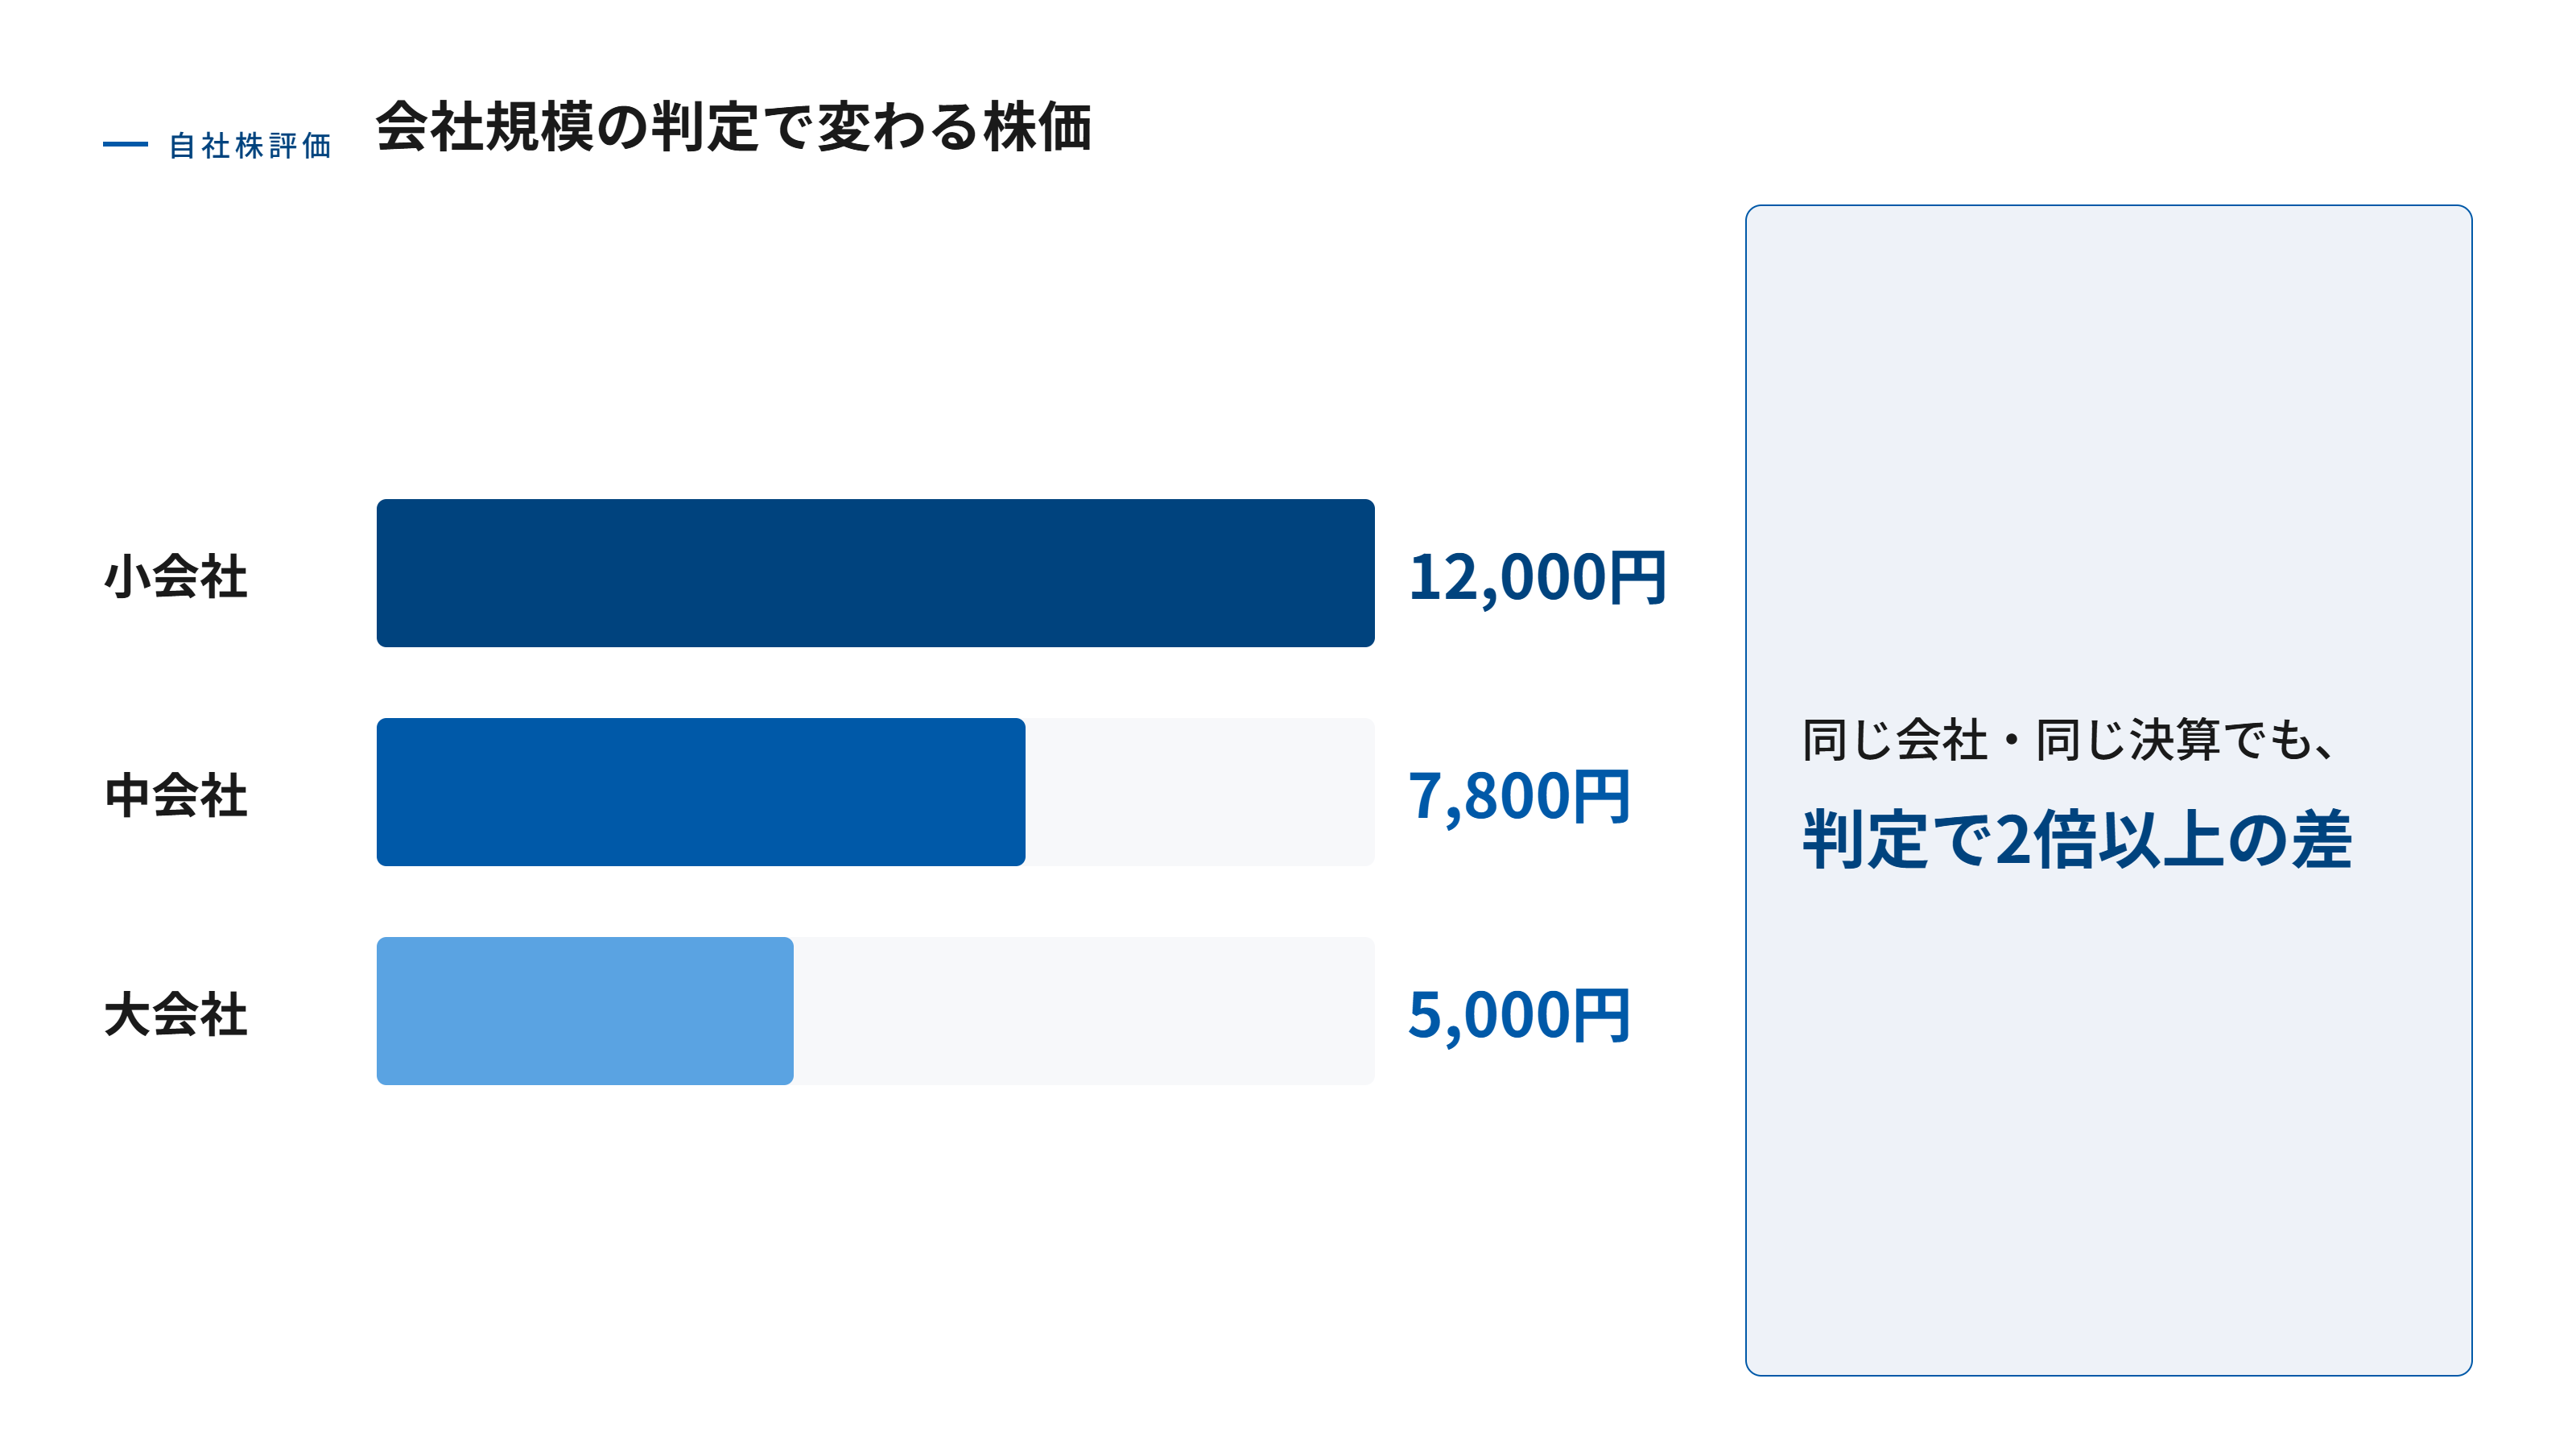
- 小会社と判定され純資産価額方式のみなら、1株12,000円
- 中会社(小)と判定され類似6割・純資産4割なら、1株7,800円
- 大会社と判定され類似業種比準方式のみなら、1株5,000円
同じ決算書、同じ会社なのに、判定次第で1株の評価額は2倍以上の開きになります。発行済株式が1万株なら、総額で7,000万円もの差です。この差がそのまま、後継者が負担する贈与税や相続税の差になるわけです。
規模判定は毎年動く。境目の会社はどうすべきか?
見落とされがちですが、規模判定は固定ではありません。従業員が数人減った、大口の取引が一段落して売上が落ちた、設備を売却して総資産が減った。こうした変化で、翌年には区分が下がることがあります。区分が下がれば類似業種比準を使える割合が減り、株価は上がる方向に動きます。
とくに判定の境目にいる会社は要注意です。株を渡す準備を進めていたのに、いざ実行する年には区分が下がっていて株価が跳ね上がっていた、ということが実際に起こります。
一方で、意図的に数字をいじって判定を有利にしようとするのは危険です。実態のない従業員を数える、期末だけ資産を動かすといった操作は、税務調査で否認されるおそれがあります。あくまで事業の実態がどうかが問われます。
承継の設計にどう活かせばよいか
規模判定の理解は、承継のタイミングを考えるうえで大きな武器になります。次の順で確認していきましょう。
- 特定の評価会社に当たらないか確認する:株式等や土地等の保有割合が高いと、規模判定の前に純資産価額方式に縛られる
- 今の区分を確認する:三つの数字と業種区分から、自社が5区分のどこにいるかを把握する
- 境目からの距離を測る:どの数字があとどれだけ動けば区分が変わるのかを見る
- 今後の見通しを立てる:区分が下がりそうなら、下がる前に渡すという判断も出てくる
- 両方式で試算しておく:区分が決まっても、低いほうを選べる場面がある
事業の実態として人を増やし、規模を伸ばしていけば、結果として区分が上がり株価が下がることもあります。ただしそれは何年もかかる話です。だからこそ、株を渡す何年も前から評価の状況を把握しておくことが大切なのです。
まとめ
- 会社規模の判定で、使える評価方式の組み合わせが変わる。
- 判定に使うのは従業員数・総資産価額・取引金額の三つ。業種でも基準が変わる。
- 従業員70人以上は無条件で大会社と判定される。
- 大会社ほど類似業種比準の比重が高く、株価は下がりやすい。
- 判定は毎年動く。境目にいる会社は、渡すタイミングの見極めが重要になる。
会社規模による評価方式の使い分けは、中小企業診断士試験でも「財務・会計」の企業価値評価として問われる考え方です。実態に合った物差しを当てるという原則を押さえておけば、判定のルールも丸暗記ではなく理屈で理解できます。
次回は、「業績は悪いのに株価は高い」という逆転がなぜ起きるのかを取り上げます。多くの経営者が驚くこの現象のしくみを見ていきましょう。
よくある質問
- 売上が大きければ、大会社と判定されるのですか?
- 売上だけでは決まりません。従業員数・総資産価額・取引金額の三つを組み合わせて判定します。売上が大きくても、従業員が少なく資産も薄ければ判定は下がることがあります。
- 会社規模の区分は、自分で有利なほうを選べますか?
- 選べません。三つの数字と業種区分に当てはめて自動的に決まります。ただし区分が決まったあと、その区分で認められる評価方式の中から低いほうを選べる場面はあります。
- パートやアルバイトは従業員数に入りますか?
- 入ります。ただし人数ではなく労働時間で換算します。年間1,800時間で1人として計算するのが基本です。なお役員は原則として従業員数に含めません。
- 大会社と判定されたら、必ず類似業種比準方式で計算するのですか?
- いいえ。大会社でも純資産価額方式を選ぶことができます。含み益が少なく純資産が薄い会社では、そちらのほうが低くなることもあるため、両方を試算して比べる価値があります。