ストック・オプションを事業承継に応用する|株価が上がる前に後継者へ渡す発想と中小企業の制約

「ストック・オプション」と聞くと、上場企業やスタートアップが役員・社員に配る成功報酬、というイメージが強いかもしれません。しかしこのしくみは、中小企業の事業承継にも応用できる場面があります。株価が上がる前の価格で、将来、後継者に株式を取得させる。そんな使い方ができるのです。この記事では、しくみと事業承継での活かし方、そして中小企業ならではの制約までを、現経営者と後継者に向けて整理します。
この記事でわかること
- ストック・オプション(新株予約権)のしくみと、価格を固定できる性質
- 事業承継での二つの使い方(後継者への備え/幹部のつなぎ留め)
- 税制適格と非適格で手取りがどう変わるか、そして後継者が対象外になる落とし穴
- 生前贈与・種類株式と比べて、どんな場面で選ぶ道具なのか
ストック・オプションとは?
あらかじめ決めた価格で、将来、自社の株式を取得できる権利のことです。法律上は新株予約権という権利の一種にあたり、会社が役員や従業員に付与します。
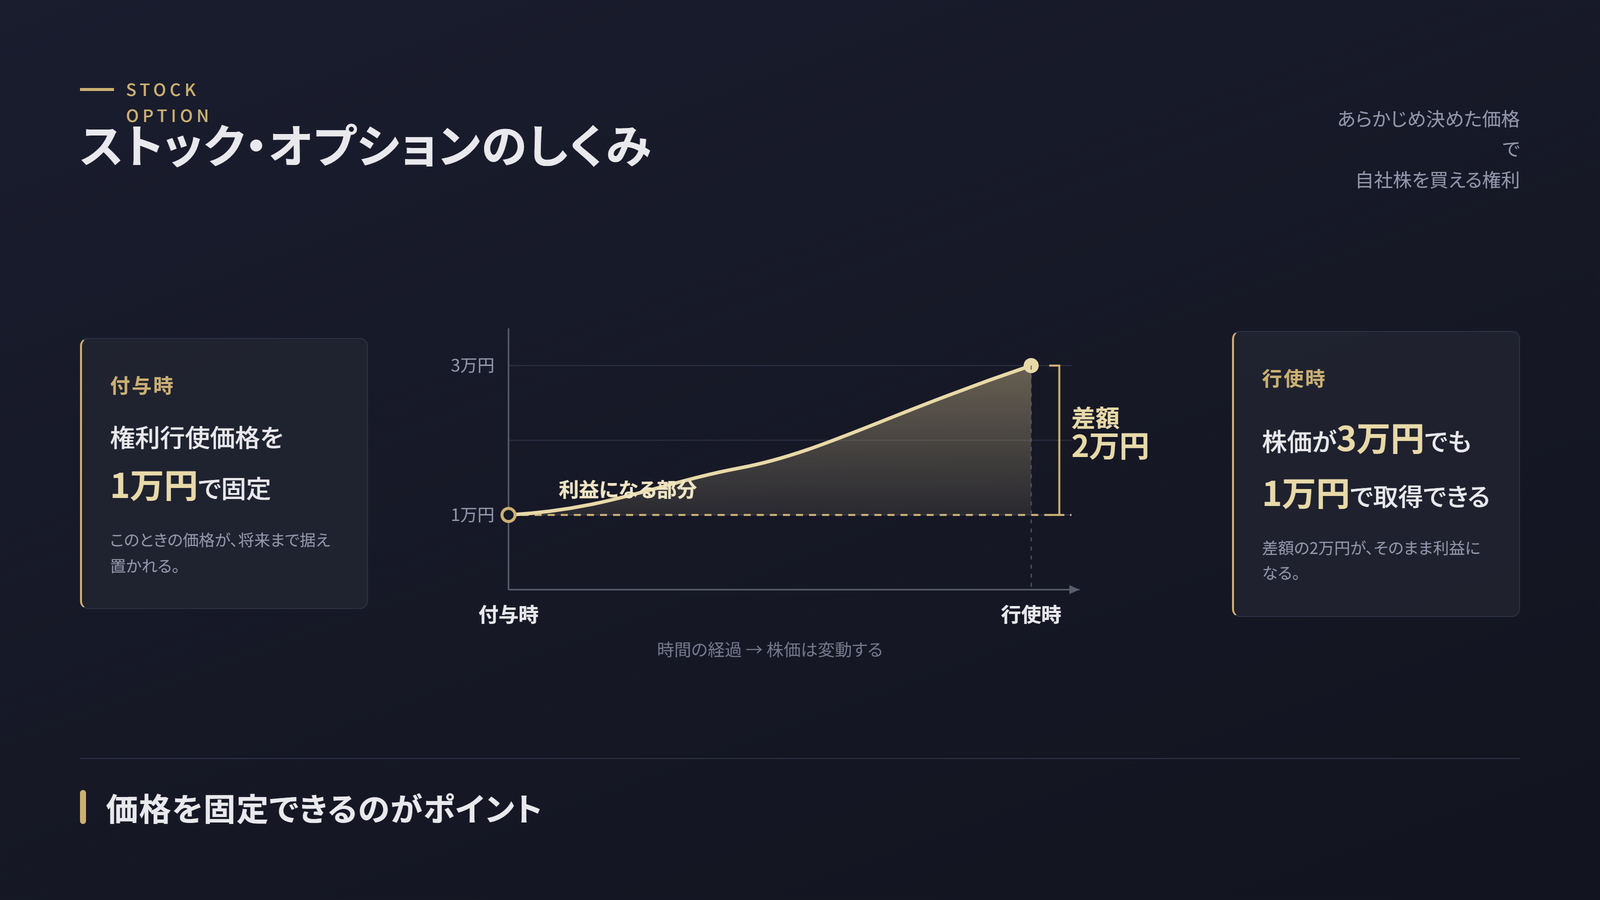
たとえば、付与された時点の株価が1株1万円だとします。このとき「1万円で買える権利」をもらっておけば、将来その株価が3万円に上がっても、1万円で取得できます。上がったあとに権利を使えば、差額の2万円ぶんが利益になるわけです。会社の成長を後押しした人が、その成果を株式の値上がりという形で受け取れる。これが基本的な考え方です。
なぜ事業承継でストック・オプションが注目されるのか?
事業承継には、株価が低いうちに後継者へ株式を移しておきたいという共通の願いがあり、ストック・オプションの「価格を固定する」性質がそこに噛み合うからです。
自社株は、会社が成長して利益を積み上げるほど評価額が上がっていきます。株価が高くなってから後継者へ渡すと、贈与税や相続税、あるいは買取りの負担が重くなります。そこで、まだ株価が低い今のうちに将来の取得価格を固定しておければ、後継者は値上がりした株式を低い価格で手に入れられる。この時間差を作れることが、承継の道具として注目される理由です。
使い方①:後継者へ株式を渡す備えにする
一つ目は、後継者候補にストック・オプションを付与しておく使い方です。今は権利だけ、いずれ株式にという時間差の設計ができます。
後継者がまだ若く、今すぐ株式を持たせるには早いという場合でも、権利だけを先に渡しておけます。将来、後継者として一人前になったタイミングで権利を行使すれば、付与時の低い価格で株式を取得できます。株価が上がってから慌てて渡すよりも、負担を抑えて株式を集められる可能性があります。
段階的に経営を任せていく承継の考え方とも相性がよく、「役職は課長から、株式はまだ先」といった設計と足並みを揃えられます。
使い方②:幹部・従業員を承継期につなぎ留める
二つ目は、後継者本人ではなく、会社を支える幹部や従業員に付与する使い方です。
事業承継は、経営者が代わる不安定な時期です。この時期に、会社を支えてきた優秀な幹部が離れてしまえば、後継者の経営は一気に苦しくなります。そこで、幹部に「会社が成長すれば自分にも成果が返ってくる」ストック・オプションを付与しておけば、承継期のつなぎ留めと、後継者を支える動機づけにつながります。
後継者にとって、先代を支えてきた幹部の協力は何よりの財産です。その協力を、成果を分かち合うしくみで引き止めるという発想です。ただし議決権を持つ株式が社外に出ることにもなるため、付与する数量は慎重に決める必要があります。
税制適格と税制非適格は何が違うのか?
権利を行使した時点で課税されるかどうかが違います。同じストック・オプションでも、要件を満たすかどうかで手取りは大きく変わります。
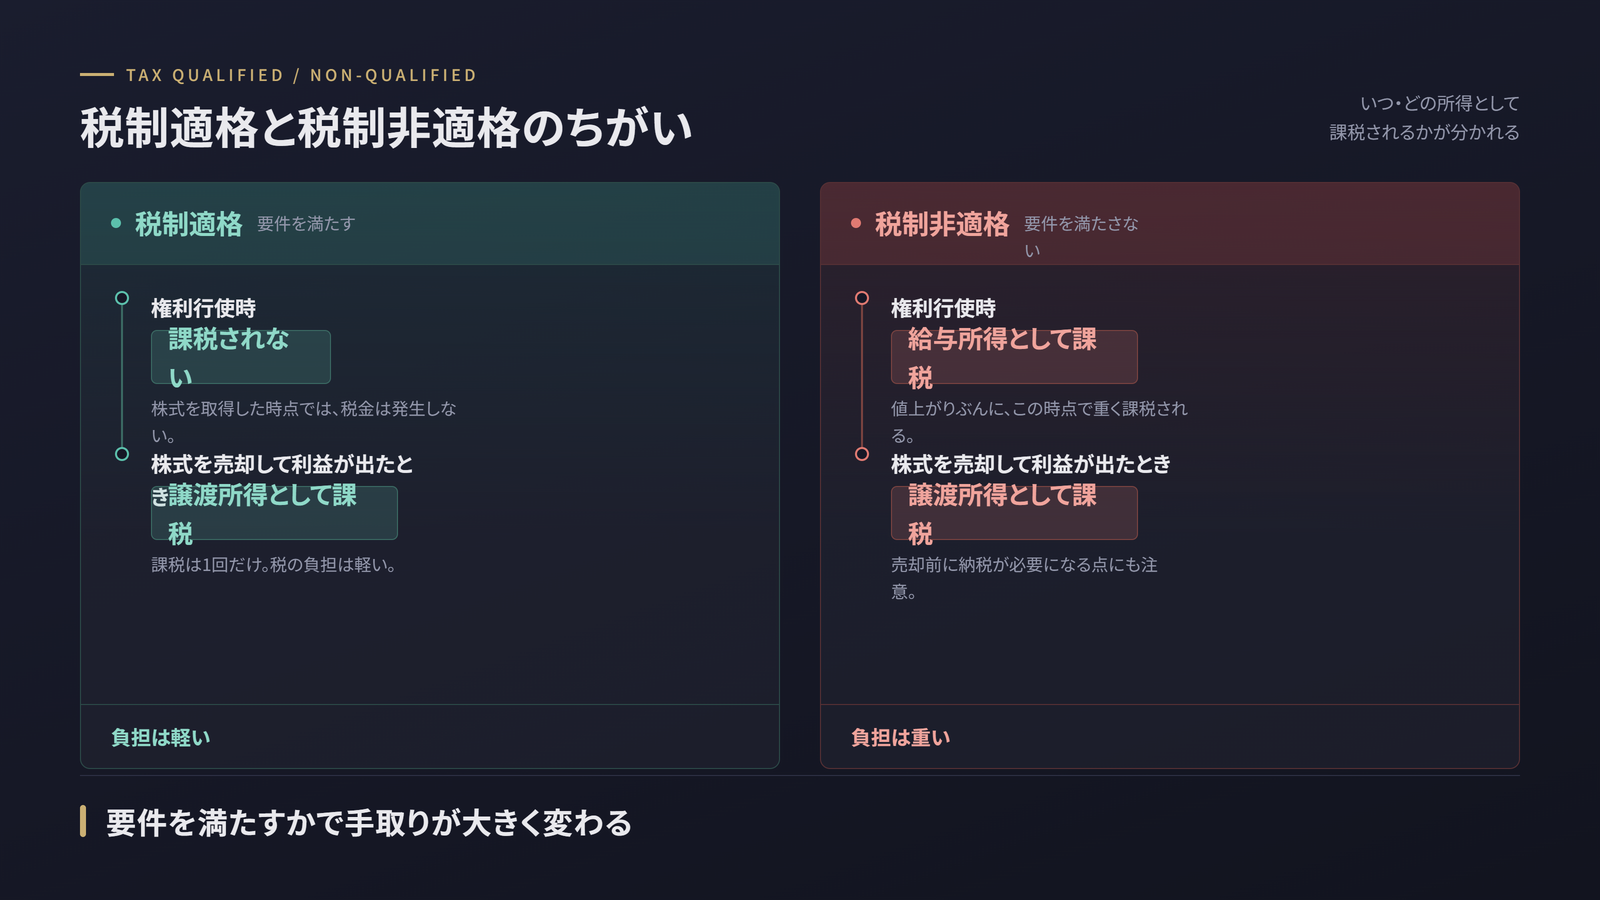
| 税制適格 | 税制非適格 | |
|---|---|---|
| 権利行使したとき | 課税されない | 値上がりぶんに課税される |
| 株式を売ったとき | 譲渡所得として課税 | 売却益に課税 |
| 課税の重さ | 比較的軽い | 給与所得などとして重い |
| 現金がない段階での課税 | 起きない | 起こりうる |
非適格のいちばんの問題は、まだ現金化していない段階で税金が発生することです。非上場株式はすぐに売れませんから、納税資金だけが先に必要になります。
後継者が対象から外れることがある
見落とされやすい落とし穴があります。税制適格の対象者からは、大口株主とその特別関係者が除かれています。未公開会社では、発行済株式総数の3分の1を超えて保有する株主が大口株主にあたります。
つまり、すでに後継者への株式集約がある程度進んでいる会社では、その後継者に付与しても税制適格の扱いを受けられないことがあるのです。「株価が低いうちに固定しておこう」と考えて設計したのに、いざ行使する段になって重い課税が生じる、という事態になりかねません。
後継者の持株比率を確認してから設計に入る。この順番を守ってください。
非上場の中小企業ならではの制約とは?
最大の壁は、非上場株式は売って現金に換えにくいことです。上場企業なら権利を行使して得た株式を市場で売って利益を確定できますが、非上場の中小企業では売り先が限られます。権利を行使して株式を手にしても、すぐに換金できるわけではありません。
また、非上場株式には決まった時価がなく、権利行使価格をいくらに設定するかの判断も簡単ではありません。付与された側にとっても値上がりの実感が持ちにくく、インセンティブとしての魅力が伝わりにくい面があります。
他の手段と比べてどうか?
後継者へ株式を移す手段はほかにもあります。目的によって向き不向きがあるため、並べて考えるのが確実です。
| 手段 | 議決権が移る時期 | 向いている場面 |
|---|---|---|
| 生前贈与 | すぐ | 今すぐ議決権を集めたい。株価が低い時期をとらえたい |
| 種類株式 | 設計次第 | 議決権と財産価値を分けて渡したい |
| ストック・オプション | 権利行使したとき | 今は持たせたくないが、将来の取得価格は固定したい |
こうして並べると、ストック・オプションが答えになる場面は限られていることが分かります。後継者への株式移転が目的なら、生前贈与や種類株式といったより直接的な手段のほうが向く場面も少なくありません。あくまで選択肢の一つとして、目的に合うかを見極めることが大切です。
導入するときの流れ
実際に導入する場合は、おおまかに次の順で進めます。
- 目的をはっきりさせる:後継者への株式移転が目的か、幹部のつなぎ留めが目的かを決める
- 後継者の持株比率を確認する:大口株主に当たると税制適格の扱いを受けられない
- 設計する:誰に・いくらの行使価格で・いつまで行使できるかを、税制適格の要件も踏まえて決める
- 会社の手続きを行う:新株予約権の発行には募集事項の決定が必要になる
- 専門家と確認する:税務・法務の扱いが複雑なため、必ず専門家と一緒に進める
とくに注意したいのは、目的を見失わないことです。ストック・オプションはしくみとしては魅力的ですが、中小企業では使いこなすのが難しい道具でもあります。「他社が使っているから」ではなく、「自社の承継の課題に本当に合っているか」を軸に判断してください。
まとめ
- ストック・オプションは、決めた価格で将来、自社株を取得できる権利(新株予約権の一種)。
- 事業承継では、株価が低いうちに取得価格を固定し、後継者へ低い負担で株式を渡す発想に使える。
- 幹部・従業員へ付与すれば、承継期のつなぎ留めと後継者を支える動機づけになる。
- 税制は適格か非適格かで手取りが大きく変わる。非適格は現金がない段階で課税されうる。
- すでに3分の1超を持つ後継者は税制適格の対象外になることがある。設計前に持株比率を確認する。
- 非上場株は換金しにくいなどの制約があり、生前贈与や種類株式のほうが向く場合も多い。
新株予約権の内容と発行手続、有利発行における株主総会の特別決議は、中小企業診断士試験の「経営法務」で問われる論点です。既存株主の持分が薄まるからこそ手続きが重い、という理屈を押さえておけば、実務での判断も迷いにくくなります。
ストック・オプションは、承継の道具箱にある選択肢の一つです。しくみと制約の両面を理解したうえで、自社の課題に合うかどうかを専門家とともに見極めてください。
よくある質問
- 非上場の中小企業でも、ストック・オプションは使えますか?
- 使えます。新株予約権は会社法上、非上場会社でも発行できます。ただし取得した株式を売って現金に換えにくいため、値上がり益を実感しにくく、インセンティブとしての効き目は上場企業より弱くなります。
- 後継者に株式を渡すなら、生前贈与とどちらがよいですか?
- 目的によります。今すぐ議決権を集めたいなら生前贈与や種類株式のほうが直接的です。ストック・オプションが向くのは、後継者がまだ若く今は株式を持たせたくないが、将来の取得価格は今の水準で固定しておきたい、という場合です。
- 税制適格の要件を満たさないと、どうなりますか?
- 権利を行使して株式を取得した時点で、値上がりぶんが給与所得などとして課税されます。まだ現金化していない段階で重い課税が生じるため、手取りは大きく変わります。設計の入り口で必ず確認すべき点です。
- すでに株式を多く持っている後継者にも、税制適格の扱いは使えますか?
- 使えない場合があります。税制適格の対象者からは大口株主とその特別関係者が除かれており、未公開会社では発行済株式総数の3分の1超を持つ株主が大口株主にあたります。後継者への株式集約が進んでいるほど、この点の確認が必要です。