キャッシュアウト(特別支配株主の売渡請求)とは|90%保有で少数株主を一気に整理する制度

前回は、少数株主を整理する手段として「全部取得条項付種類株式」を取り上げました。今回は、それよりも手続きが軽く、素早く進められる「キャッシュアウト(特別支配株主の株式等売渡請求)」を紹介します。ただし、使えるためのハードルは高く設定されています。この記事では、しくみと手続き、前回の方法との違い、そして注意点を、現経営者と後継者に向けて整理します。
この記事でわかること
- キャッシュアウトのしくみと、株主総会を開かずに進められる理由
- 「議決権の90%以上」という前提と、全部取得条項との使い分け
- 所在の分からない株主が残っている会社での使いどころ
- 対価をめぐる争いのリスクと、それを避けるための考え方
キャッシュアウトとは?
支配的な株主が、残った少数株主の株式を強制的に買い取り、現金を渡して株主でなくす一連の整理を指す言葉です。株式を現金(キャッシュ)に換えて株主を外に出す(アウト)ことから、こう呼ばれます。
分散した株式をほぼ集めきったものの、最後にわずかな少数株主が残ってしまった、という場面で、その残りを一掃するために使われます。事業承継では、後継者への集約の総仕上げにあたる手段です。
特別支配株主の株式等売渡請求とは?
キャッシュアウトを実現する会社法上の制度の一つです。会社の議決権の90%以上を持つ株主が、他の株主全員に対して、その株式を自分に売り渡すよう請求できるという内容で、請求を受けた少数株主はこれを拒めません。
90%という高い保有割合を持つ株主にだけ認められた、いわば「最後の一押し」のための制度です。ほとんどの株式を握っている株主が、ごくわずかに残った少数株主を整理するための手段、と理解すると分かりやすいでしょう。
なぜ株主総会が要らないのか?
90%を握った時点で、株主総会を開いても結論が動かないからです。ここが分かると、この制度の位置づけがすっきり見えてきます。
株主総会は、株主の意思を集約するための場です。しかし議決権の90%を一人の株主が持っていれば、どの議案もその株主の意向どおりに決まります。残り10%の株主が全員反対しても結論は変わりません。それでも総会を開くのは、手続きのための手続きになってしまいます。
そこで会社法は、総会という「意思決定の手続き」を省く代わりに、少数株主を守る仕組みを別に用意しました。会社の取締役会による承認を必須とし、少数株主には差止請求と、裁判所に価格を決めてもらう道を残したのです。効率を取りつつ、守るべきところは価格で守る。全部取得条項付種類株式と同じ発想が、ここでも使われています。
使える前提:議決権の90%以上を持つこと
その簡便さには高い条件が付いています。議決権の90%以上を保有していることです。
3分の2(約66.7%)を確保していれば使える全部取得条項に比べ、より多くの株式を集めていなければ使えません。裏を返せば、この制度が使えるということは、すでに支配権はほぼ完全に固まっている状態を意味します。90%に届いていなければ、全部取得条項や株式併合など、要件の低い方法を検討することになります。
所在の分からない株主が残っているとき
この制度がとくに役立つのが、所在不明の少数株主が残っているケースです。何代も前の相続で株式が分かれ、今では連絡先も分からない遠い親族が、ごくわずかな株式を持ったまま名簿に残っている。そういう会社は少なくありません。
交渉しようにも相手にたどり着けず、かといって放置すれば株主名簿はいつまでも不完全なままです。すでに後継者側が90%以上を握れているなら、売渡請求で所在不明の株式もまとめて整理し、株主構成をすっきりさせられます。
手続きの流れ
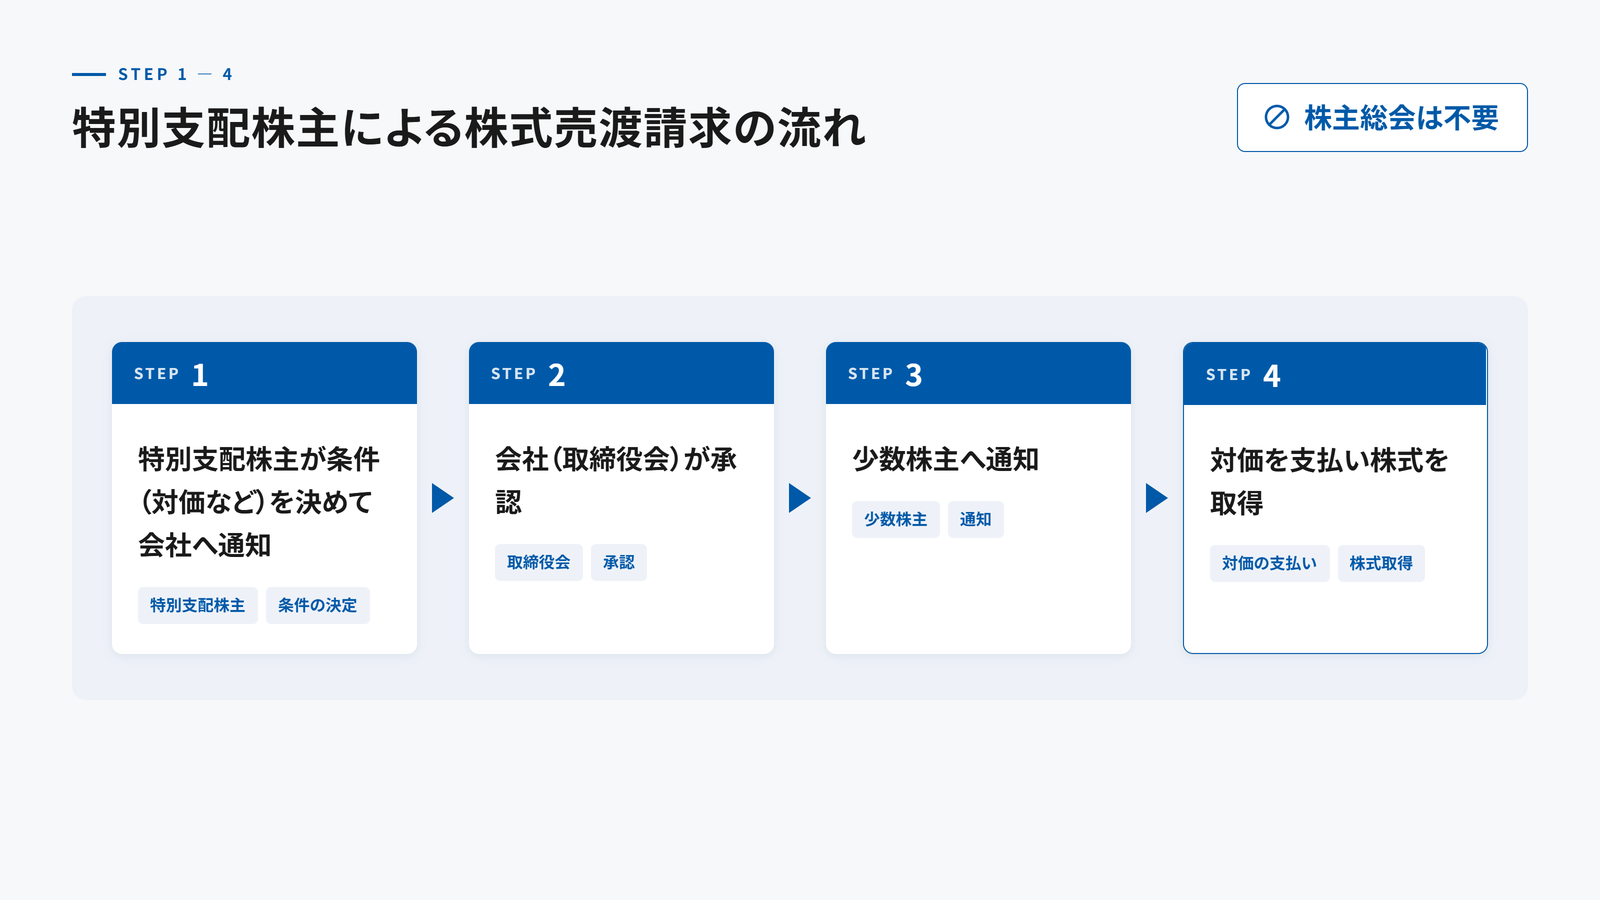
実際の手続きは、おおまかに次の4段階です。
- 条件を決めて会社へ通知する:特別支配株主が、買い取る株式や1株あたりの対価などの条件を決め、会社に知らせる
- 会社が承認する:取締役会設置会社では、取締役会の決議で売渡請求を承認する
- 少数株主へ通知する:会社から少数株主へ、売渡しの内容を通知する
- 対価を支払い、株式を取得する:定めた取得日に特別支配株主が株式を取得し、少数株主へ対価が支払われる
株主総会を経ないぶん、流れがすっきりしているのが分かります。とはいえ、手続きが軽いからといって雑に進めてよいわけではありません。とくに、少数株主へ渡す1株あたりの対価をいくらにするかは、後のトラブルを左右する重要なポイントです。
全部取得条項との違いを整理する
どちらも少数株主の整理に使えますが、性格が異なります。
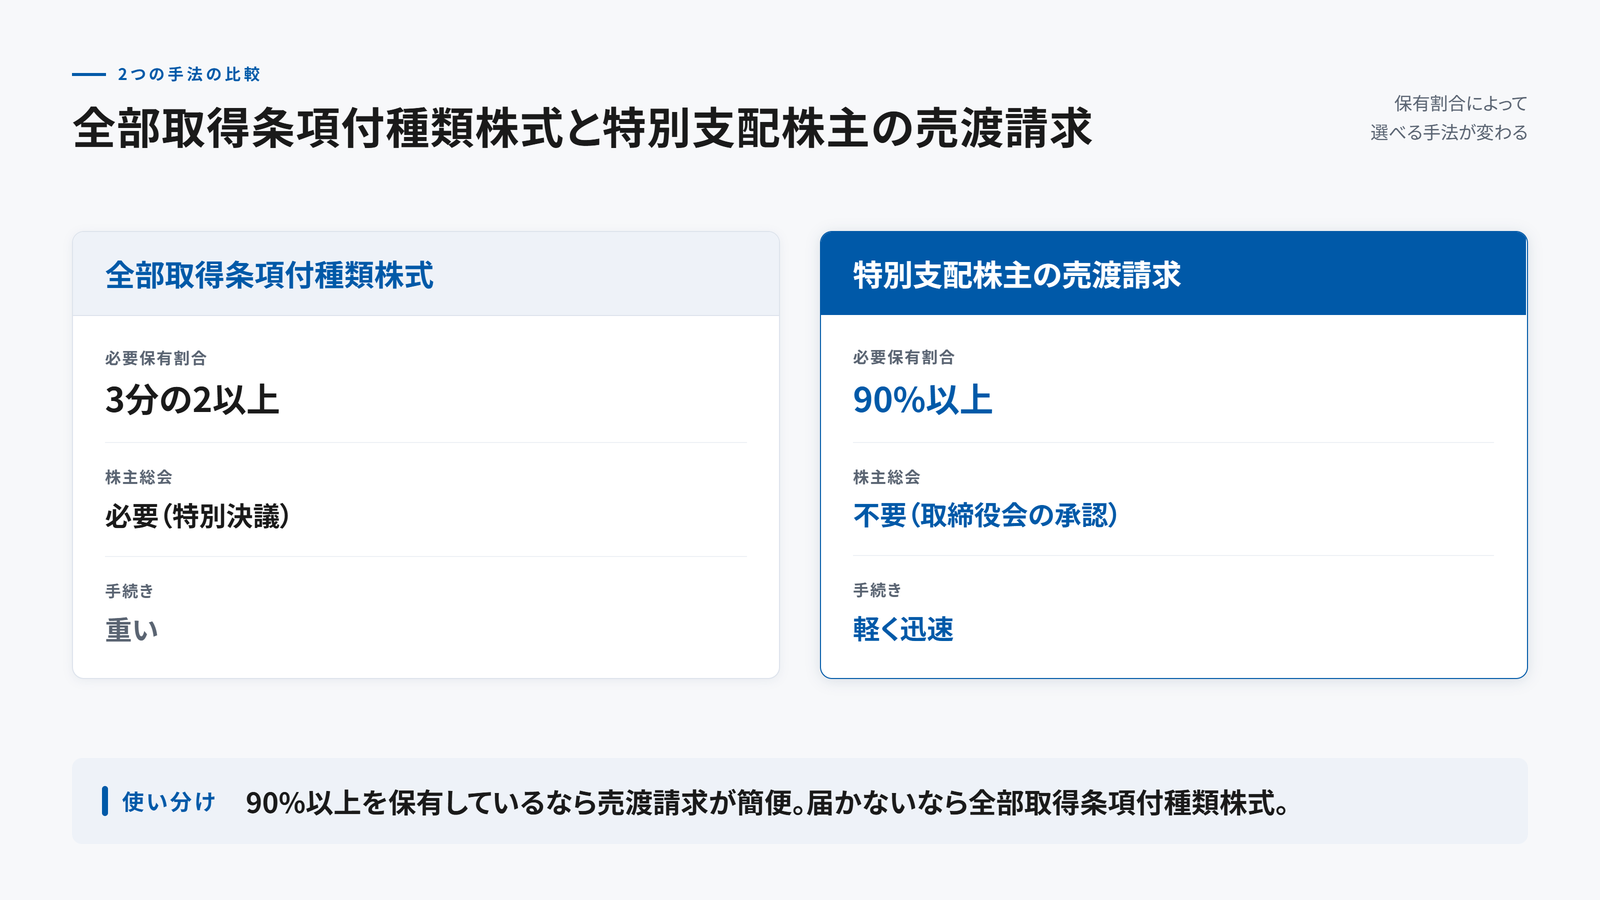
| 全部取得条項付種類株式 | 特別支配株主の売渡請求 | |
|---|---|---|
| 必要な保有割合 | 3分の2以上 | 90%以上 |
| 株主総会 | 必要(特別決議) | 不要(取締役会の承認) |
| 対価 | 株式・金銭など | 金銭のみ |
| 手続きの重さ | 重い(定款変更+端数処理) | 軽い・迅速 |
つまり、90%以上を握れているなら売渡請求のほうが簡便、そこまで届かないなら全部取得条項という使い分けになります。対価が金銭に限られる点も見落とせません。買い取る側は、あらかじめ現金を用意しておく必要があります。
メリットとリスク
メリットは、なんといっても手続きの軽さと迅速さです。総会を経ずに、残った少数株主を一気に整理できます。一方でリスクもあります。
| メリット | リスク・注意点 |
|---|---|
| 株主総会が不要で迅速 | 対価が不当だと、裁判所で価格を決め直される |
| 所在不明株主もまとめて整理できる | 法令違反などがあれば差止めを求められる |
| 株主構成が完全に整理される | 対価は金銭のみ。買取資金の準備が要る |
根拠のない安い価格を一方的に決めれば、少数株主の不満を招き、争いの火種になります。手続きが簡便だからこそ、対価の妥当性は第三者の専門家による評価をもとに、丁寧に決める必要があります。
「最後の手段」という位置づけ
これも強制的に株主を締め出す手段である以上、最後の手段と位置づけるべきです。まずは誠実に買取りの交渉を尽くし、どうしても解決できないときに、最後の選択肢として検討する。この順序は、前回の全部取得条項と変わりません。
とくに、相手が遠い親族である場合、手続きが法的に正しくても、一族の中に長く尾を引く感情を残すことがあります。承継は会社の話であると同時に、家族の話でもあります。強い制度ほど、使う前の慎重さが求められます。
まとめ
- キャッシュアウトは、支配株主が少数株主の株式を現金で買い取り整理すること。
- 特別支配株主の売渡請求は、議決権の90%以上を持つ株主が使える制度(会社法179条)。
- 最大の特徴は株主総会が不要で、手続きが軽く迅速なこと。対価は金銭のみ。
- 90%に届かないなら、全部取得条項や株式併合など他の方法を検討する。
- 所在不明株主には、経営承継円滑化法の特例(5年→1年)という別ルートもある。
- 価格をめぐる争いのリスクがあり、まず交渉、最後の手段として慎重に使う。
キャッシュアウト制度と少数株主の保護は、中小企業診断士試験の「経営法務」で問われる論点です。総会という手続きを省く代わりに価格と差止めで守る、という設計の意図を押さえておけば、条文の細かい要件も筋道で理解できます。
少数株主の整理は、承継の総仕上げにあたる難所です。手段ごとの条件と性格を理解し、自社の状況に合う方法を、専門家とともに選んでください。
よくある質問
- 90%というのは議決権の割合ですか、株式数の割合ですか?
- 総株主の議決権の10分の9以上です(会社法179条1項)。議決権のない株式は分母に入りません。なお定款でこれより高い割合を定めることもできます。
- 少数株主は、売渡請求を拒否できますか?
- 拒否できません。請求を受けた株主は株式を手放し、対価を受け取ることになります。ただし、価格が不当だと考える株主は裁判所に売買価格の決定を申し立てられますし、法令違反などがあれば差止めを求めることもできます。
- 対価は自社株や不動産でもよいのですか?
- 金銭に限られます(会社法179条1項)。株式などを対価にできる全部取得条項付種類株式とは、この点が異なります。買い取る側は、あらかじめ現金を用意しておく必要があります。
- 所在が分からない株主が残っていますが、90%に届きません。方法はありますか?
- 所在不明株主の株式売却制度があります(会社法197条)。原則は5年以上通知が届かず配当も受け取っていないことが要件ですが、経営承継円滑化法の特例により、都道府県知事の認定と裁判所の許可を得た中小企業では1年に短縮されます。