億単位の相続税がゼロに。認定医療法人制度が医業承継でまだまだ浸透していない理由|藤澤文太税理士事務所

後継者が頑張るほど、払えない税金が積み上がっていく。医療法人に特化した税理士で、厚生労働省が所管する認定医療法人の審査業務にも携わる藤澤文太氏は、事業承継の本質的な矛盾をこう表現する。相続税をゼロにできる制度がありながら、事業として扱える事務所は全国で数えるほど。その最前線から話を聞いた。
なぜ「医療法人 × 事業承継」という狭い領域を選んだのですか?
端的にお話すると、差別化とブランディングのためです。誰にでもできる仕事をしても埋もれてしまう。掛け算で領域を絞った結果、必然的にこの分野に行き着きました。
FP総合研究所ではクリニックの会計顧問を、デロイト トーマツでは上場会社の税務申告を、日本経営では大病院の会計顧問や医療法人の事業承継を担当しました。医療法人まわりの会計税務を一通り経験した状態で開業しました。
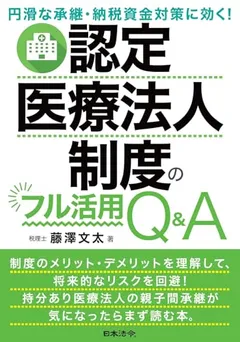
書籍も同じ発想です。節税をテーマにした本は書ける人がたくさんいますが、認定医療法人について書ける人はほとんどいない。「認定医療法人の税理士といえば」という問い(ブランド想起)に藤澤という名前が出てくる状態をつくりたかった。たくさんいる税理士の中で、事業承継ができる、医療法人ができると掛け算をしていくと絞られていきます。需要も多くはないけれど、供給はもっと少ない。だから自然とこの分野に流れ着いていきました。
認定医療法人制度とは、どういう制度ですか?
持分あり医療法人が持分なしに移行するとき、本来かかる税金をゼロにできる制度です。相続税が何億円もかかる状態を、ゼロにしましょうという制度だと考えてください。
厚生労働大臣が「持分なしへ計画的に移行する法人」を認定する建て付けです。認定というくらいですから要件があり、その数は9つ。このうち3つほどは決算の数字をもとに判定されます。
事業承継で相続税が問題になるのは、なぜですか?
事業承継を難しくする大きな要因の一つが、税負担です。これは医療法人に限った話ではありません。むしろ財務内容が良く、長年かけて法人の価値を高めてきたところほど、承継時の負担が大きくなるという問題があります。
たとえば、純資産3億円の法人があったとします。創業者であるお父さまが亡くなり、息子さんがその法人を承継する。その際、株式や出資持分の評価額が高ければ、相続税も億単位の非常に大きな金額になります。
問題は、株式や出資持分が上場株式のように簡単に換金できるものではないことです。多額の財産を相続したと評価されても、手元に同じだけの現金が入ってくるわけではありません。一方で、相続税は原則として、相続の開始を知った日の翌日から10か月以内に現金で納める必要があります。
さらに難しいのは、後継者が経営を頑張るほど、この問題が大きくなり得ることです。息子さんが事業を引き継ぎ、新しい取り組みを進めて利益を伸ばしたとします。経営としては当然、望ましいことです。しかし法人の価値が高まれば、お父さまが保有する株式や出資持分の評価額も上がっていきます。つまり、後継者が会社を成長させればさせるほど、将来の相続時に負担する税額も大きくなる可能性があるのです。
事業承継における税の問題は、単に「どうすれば税金を安くできるか」という話ではありません。より本質的なのは、相続税の負担が、次世代への承継だけでなく、経営改善や事業成長そのものを阻害する要因になり得ることです。
持分あり医療法人の場合、この問題への一つの対応策となるのが認定医療法人制度です。一定の要件を満たして持分なし医療法人へ移行することで、持分に対する相続税・贈与税の負担を解消できます。法人の価値が大きくなっている医療法人ほど、この制度を検討する意味は大きいといえます。
制度が浸透していないのは、なぜですか?
もちろん、認定医療法人制度にもデメリットはあります。一つは、持分なし医療法人へ移行した後も、6年間にわたって一定の運営要件を満たし続ける必要があることです。「本当に6年間維持できるだろうか」と不安を感じる方はいらっしゃいます。実際、この期間中に要件を満たせなくなり認定が取り消された場合には、医療法人に対して贈与税の遡及課税を受けることになります。
もう一つ、よく指摘されるのが「持分を手放す」という点です。持分あり医療法人から持分なし医療法人へ移行することはできますが、一度移行すれば元には戻れません。そのため、「一度持分を手放したら後戻りできませんよ」と説明するコンサルタントもいます。
ただ、こうした点についても具体的な対策や考え方を説明すると、「頑張って法人を成長させるほど将来の税負担が大きくなるという矛盾を解消できるのであれば、認定を取りたい」と考える医師の方は多いです。
むしろ、難しいのはその先です。医師の方が「では、一度顧問税理士に相談してみます」と持ち帰る。ところが、顧問税理士に認定医療法人制度を扱った経験がなければ、当然リスクを感じます。また、長年顧問を務めてきたところへ外部の専門家から別の提案が入ることに、抵抗を感じるケースもあります。そこで、「やらない方がいいのではないか」「そもそも御法人は要件を満たしていないので難しい」といった否定的な意見が出てくることがあります。
しかし、最初からすべての要件を満たしている法人は、実務上ほとんどありません。認定医療法人制度は、現状で要件を満たしているかどうかだけを見るのではなく、必要な体制を整え、要件を満たせる状態へ変えていくことが重要です。
「6年間の要件を満たせず取り消される」ことは、実際に起きていますか?
私が把握している限り、6年間の運営要件を満たせなくなったことを理由に、認定が取り消された法人はありません。認定が取り消された事例自体はありますが、いずれも別の理由によるものです。少なくとも、制度が求める要件を維持できずに認定を取り消された実績がないという点は、「6年間、本当に維持できるのか」と不安に感じている方にとって、一つの安心材料になると思います。
また、厚生労働省としても、この制度を積極的に活用してほしいという姿勢があると思われます。実際に私が相談を受けた医師の方から、「なぜ厚労省がここまでウェルカムなのか。逆に怖いですね」と言われたことがあるくらいです。
顧問税理士が「やめておきましょう」と言った場合、何が起きますか?
非常に怖い話だと思っています。最悪の場合、後になって訴訟に発展しうる構造だからです。
お父さまと顧問税理士が非常に仲が良いとします。私が「認定を取ったほうがいい、1億円ほど税金が少なくなります」と説明する。お父さまは顧問税理士に相談し、「絶対にやめたほうがいい」と言われてやめたとしましょう。十数年後にお父さまが亡くなり、息子さんが承継して相続税を1億円払う。息子さんはそんな話を聞いていないので、払うべきものだと思って払った。
その数年後、認定を扱える誰かが銀行の紹介などで息子さんと話をしたときに「認定を取っていれば、この1億円は払わずに済みましたよね」とポロッと言ったとしたら、どうなるか。息子さんは、先代ほど顧問税理士と深い関係を築いているわけではありません。そこに「払わなくてよかった税金を払わされた」という話になれば、最悪、訴訟になりかねない。実際、3億円ほど納税した後の方に、あえて申し上げなかったケースが私にもあります。ある医療法人では、弁護士を立てて損害賠償を請求することになっているケースもあると聞いています。
これは税法の話であり、クライアントにとっては税理士なら知っていて当然の話となってしまいます。「顧問業務しかやりません」という契約なら問題はないかもしれません。ただ、相続税の申告をした人が、認定を取れる状態なのにその話をしなかったとしたら、訴訟されたら負けるだろうなという気はしますし、類似の制度(法人版事業承継税制や農地の納税猶予制度)では実際に税理士が損害賠償請求を受けて税理士賠償責任保険の対象となっています。
手続きにはどれくらいの期間がかかりますか?
法人によりますが、早ければ半年以内、長い場合は1年以上かかります。期間に差が出る大きな理由の一つが、決算の数字をもとに判定される要件があるためです。たとえば7月決算の法人の認定要件について調査して、直近の決算ではいくつかの要件を満たしていないことが分かったとします。その場合、要件を満たした次の決算が出るまで待たなければなりません。決算を迎えてから決算書を作成し、税務申告まで終えるとなると、確認できるのは9月、10月頃になります。こうしたケースでは、それだけで1年近くかかることがあります。
一方、実際の準備で大きな比重を占めるのは、書類や法人内部の体制の整備です。最初から認定の要件に沿って必要な書類や体制を整えている法人は、ほとんどありません。そのため、まず現在の法人が「何を満たしていて、何を満たしていないのか」を一つずつ洗い出します。
私たちの場合は、最初に法人の状況をすべて調査し、課題を整理して報告します。ここまでに、おおむね3〜4か月かかります。この調査結果が、いわば認定取得までの「設計図」になります。その設計図をもとに、必要な書類を整え、法人の運営や体制を要件に合致する状態へ改善していく、という流れです。
M&Aを選ぶ場合でも、この制度は使えますか?
M&Aをすることがすでに決まっていて、譲渡先まで具体的に決まっているのであれば、あえて認定医療法人制度を利用する必要性は高くありません。ただ、実際にはM&Aを視野に入れている法人でも、認定を受けるケースはかなりあります。というのも、事業承継の方針が最初から明確に決まっているケースの方が少ないからです。
「いずれ子どもが継いでくれるだろう」と思っていても、本人とはきちんと話したことがない。あるいは、子どもも医師ではあるけれど、「自分と同じ苦労はさせたくないから、継がせなくてもいい」と考えている。そんなふうに、将来についてまだ漠然と考えている方は少なくありません。
一方で、そのまま何も対策をせずに相続が発生すれば、持分の評価額によっては大きな相続税負担が生じる可能性があります。そこで、「最終的に親族承継にするのか、M&Aにするのかはまだ分からない。ただ、今のうちに持分なし医療法人へ移行しておこう」と考える方が一定数いらっしゃいます。
もう一つは、買い手側の事情です。たとえば勤務医の方が、ゼロから新規開業するのではなく、既存の医療法人を引き継いで開業する「承継開業」を選ぶケースがあります。そのうえで、自分の代だけで終わらせず、将来は自分の子どもにも引き継ぎたいと考えているのであれば、取得した段階から将来の事業承継を見据えて、認定医療法人制度を活用するという選択肢もあります。
これから医療機関の事業承継はどうなっていきますか?
これから、医療機関にとって事業承継はますます重要な課題になっていくと思います。医師の養成数については今後、人口減少を踏まえた適正化が進められる一方で、経営者の高齢化は進み、後継者が見つからない医療機関も増えています。特に地方では、医師そのものがいないというより、都市部や特定の診療科への偏在によって、地域医療を担う人材の確保が難しくなっていく可能性があります。
歯科では、すでにこうした問題が顕在化し始めています。歯学部の入学定員はピーク時から減少しており、新たに歯科医師になる人数もかつてほど多くありません。「歯医者はコンビニより多い」とよく言われますが、それは全国どこでも歯科医師が余っているという意味ではありません。地方では、後継者を確保できず、地域で長く続いてきた歯科医院が廃業するケースも出てきています。
同じ波は、いずれ医科にも及んでくるのではないかと思っています。都市部には多くの医師がいるため、医師不足は見えにくい。しかし地方に目を向ければ、経営者の高齢化が進み、後継者を見つけられない医療機関があります。経営そのものは成り立っているのに、引き継ぐ人がいないために廃業する。そうした「黒字廃業」が増えていくことは、地域医療にとって大きな問題です。
そして、もう一つ解消したいのが、事業承継に伴う矛盾です。せっかく息子さんや娘さんが医師になり、経験を積んで実家の医療法人を継ごうとしている。それなのに、法人の経営が順調で純資産が積み上がっているほど、また後継者が有能で事業を成長させるほど、持分の評価額が上がり、承継時の税負担が重くなってしまう。
本来、経営がうまくいっていることも、優秀な後継者がいることも、事業承継にとってはプラスであるはずです。それが逆に承継を難しくする要因になってしまう。この矛盾は、できる限り取り除かなければならないと思っています。
医療機関が承継できずに廃業すれば、困るのは経営者だけではありません。そこで診療を受けてきた患者さんの行き場がなくなり、働いてきた従業員の雇用も失われます。地域から医療そのものが失われることにもつながります。そうした事態を一つでも減らし、次の世代へ医療をつないでいく。そのために、微力ながらお手伝いできればと思っています。
最後に、経営者・後継者に伝えたいことは何ですか?
あらゆることには二面性があります。認定医療法人制度にも、当然メリットとデメリットがあります。一番大切なのは、まず「こういう制度がある」と知っていただくことです。そのうえで、どのようなメリットとデメリットがあるのか、実際にどのような事例があるのかをきちんと理解し、自分たちの法人にとって必要なのかを判断していただきたいと思っています。
私はこの制度を支援する立場ですから、どうしてもメリットをお伝えする場面は多くなります。それでも、制度を十分に理解したうえで「あえてやらない」と判断された方もいらっしゃいます。それは一つの選択ですし、私はそれで構わないと思っています。
一番避けたいのは、制度や選択肢があることを知らないまま、何も対策を取らずに相続や事業承継を迎えてしまうことです。だから私は、最初から契約ありきでお話しすることはありません。まず一度話を聞いていただき、制度について理解していただく。そのうえで、やるのか、やらないのかは経営者やご家族が判断することです。そして「やりたいので支援してほしい」という方がいれば、そこで初めて私たちがお手伝いする。大切なのは、知らないまま選択肢を失うのではなく、知ったうえで自分たちの意思で選ぶことだと思っています。
よくある質問
- 認定医療法人制度を使うと、具体的に何の税金がゼロになりますか?
- 持分あり医療法人が持分なしに移行する際、本来は法人に対して贈与税が課されます。認定を受けることでこれが非課税になり、結果として理事長の相続時に持分にかかるはずだった相続税も発生しなくなります。金額の大小にかかわらずゼロになる点は同じです。
- 6年間の要件を満たせなくなったら、どうなりますか?
- 要件を満たさず結果的に認定が取り消された場合は、過去(持分なしへの移行時)に遡って、非課税だった贈与税が課されます。ただし藤澤氏によれば、要件未達で認定が取り消された法人はこれまで1件もないとのことです。
- 相談から認定まで、どれくらいの期間を見ておくべきですか?
- 早ければ半年以内、長ければ1年以上です。まず要件の充足状況を洗い出す調査に3〜4か月かかり、決算数値で判定される要件を満たしていない場合は次の決算を待つ必要があるため、認定の申請が延びます。
- 顧問税理士に「うちはできない」と言われました。本当にできないのでしょうか?
- 藤澤氏は「特に『遊休財産要件を満たしていないから認定を受けることはできない』と専門家に言われたというご相談が多いですが、スタート時点で要件を全部満たしている法人はほぼゼロ」と述べています。現時点で要件を満たしていないことと、認定を受けられないことは同じではありません。対策の可否を実際に精査したうえでの説明かどうかを確認することが重要です。
藤澤 文太 Fujisawa Bunta
1979年、兵庫県姫路市出身。神戸商科大学(現・兵庫県立大学)商経学部経済学科卒業。税理士法人FP総合研究所でクリニックの税務会計顧問を担当したのち、デロイト トーマツ税理士法人で上場会社・上場準備会社の税務申告に従事。日本経営ウィル税理士法人(現:税理士法人 日本経営)では、認定医療法人制度を含む医療法人の事業承継、病院の税務会計顧問に携わる。2023年3月、東京・八丁堀に藤澤文太税理士事務所を開業。医療法人に特化し、認定医療法人制度の活用支援、持分対策、事業承継・相続対策、M&Aアドバイザリー、財務デューデリジェンスを全国対応で手がける。厚生労働省が所管する認定医療法人の審査業務にも携わる。東京税理士会京橋支部所属。